Convention collective des experts-comptables : l’IDCC 787 fixe les minima et les règles à vérifier
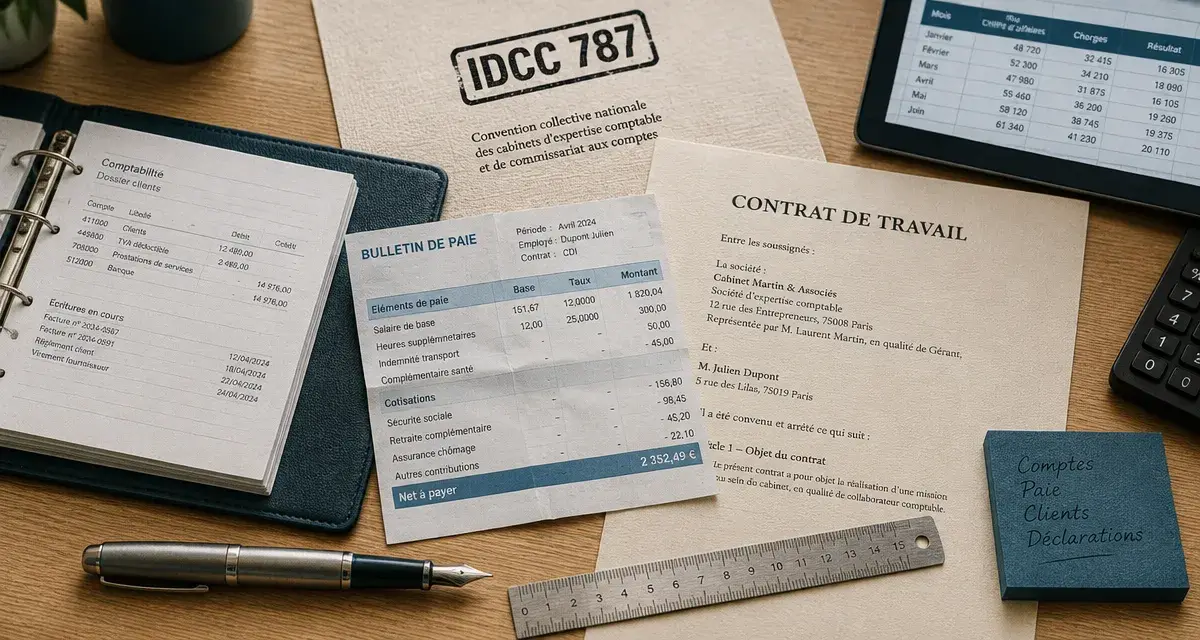
La convention collective applicable aux cabinets d’expertise comptable et de commissariat aux comptes est la convention collective nationale du personnel des cabinets d’experts-comptables et de commissaires aux comptes, identifiée par l’IDCC 787. Elle encadre notamment la classification des emplois, les salaires minimums, l’ancienneté et certaines règles applicables aux cadres. Pour vérifier une paie ou préparer une embauche, il faut d’abord confirmer le rattachement du cabinet, puis consulter la grille salariale et l’avenant en vigueur.
Identifier la convention collective et son champ d’application
L’IDCC 787 est le numéro de référence à rechercher sur le contrat de travail, le bulletin de paie ou les documents sociaux de l’entreprise. Il désigne la convention collective nationale du personnel des cabinets d’experts-comptables et de commissaires aux comptes, signée le 9 décembre 1974 et entrée en vigueur après sa publication en 1975.
Les employeurs et salariés concernés
Cette convention s’applique aux entreprises dont l’activité principale relève de l’expertise comptable ou du commissariat aux comptes. Elle couvre les collaborateurs comptables, assistants, gestionnaires de paie, personnels administratifs, stagiaires, cadres, experts-comptables salariés et, plus largement, les salariés employés par les cabinets entrant dans son champ professionnel.
Le métier exercé ne suffit pas à déterminer la convention applicable. Un comptable salarié dans une entreprise industrielle, commerciale ou dans une association ne dépend pas automatiquement de l’IDCC 787 : c’est l’activité principale de son employeur qui compte. À l’inverse, un salarié occupant une fonction support dans un cabinet d’expertise comptable peut relever de cette convention même s’il ne réalise pas lui-même les travaux comptables.
Le réflexe utile en cas de doute
Commencez par vérifier la mention de la convention collective sur le bulletin de salaire. Comparez-la ensuite avec l’activité réellement déclarée par l’entreprise et son code APE, sans faire de ce dernier un critère unique. Lorsque l’entreprise exerce plusieurs activités, le rattachement dépend en principe de l’activité principale exercée. Cette vérification doit précéder toute comparaison avec une grille salariale.
Lire la grille salariale sans confondre salaire réel et minimum conventionnel
La grille des salaires de la convention collective des experts-comptables ne prévoit pas un salaire unique pour chaque métier. Elle associe une classification, un coefficient et des valeurs de référence négociées au niveau de la branche. Le montant obtenu correspond à une rémunération minimale conventionnelle. L’employeur peut verser un salaire supérieur.
Coefficient, valeur de base et valeur hiérarchique
Le coefficient traduit le niveau de qualification, d’autonomie, de responsabilité et de technicité du poste. Il ne dépend donc pas uniquement du diplôme ou de l’intitulé figurant sur une offre d’emploi. Deux collaborateurs comptables peuvent relever de coefficients différents si leur périmètre, leur expérience et leur degré de supervision ne sont pas comparables.
Le calcul conventionnel repose sur une valeur de base et une valeur hiérarchique. La première correspond au socle prévu par la grille ; la seconde s’applique au coefficient du salarié. Il faut utiliser les valeurs prévues par l’avenant salarial applicable et vérifier si le résultat est exprimé sur une base annuelle ou mensuelle.
| Élément à contrôler | Pourquoi il compte | Erreur fréquente |
|---|---|---|
| Coefficient conventionnel | Il détermine le niveau minimal de rémunération. | Le déduire du seul titre du poste. |
| Valeurs du point | Elles évoluent lors des accords salariaux. | Utiliser une grille ancienne. |
| Période de référence | Le minimum peut être présenté sur une base annuelle. | Comparer directement un montant annuel à un brut mensuel. |
| Éléments de paie | Ils permettent de vérifier l’atteinte du minimum. | Assimiler automatiquement toute prime au salaire de base. |
Les valeurs applicables à compter du 1er mars 2026
La revalorisation prévue par l’accord salarial applicable à compter du 1er mars 2026 porte les valeurs de référence à 131,54 € pour la valeur de base et à 79,85 € pour la valeur hiérarchique, contre 127,83 € et 77,60 € auparavant. Cette évolution correspond à une hausse de 2,9 % des minima conventionnels. Elle fait suite à l’accord de branche, à son extension et à la fixation de sa date d’effet.
Pour effectuer une vérification fiable, reprenez le coefficient prévu par la classification, appliquez les valeurs correspondant à la période concernée, puis comparez le résultat à la rémunération brute garantie. Une augmentation individuelle, une prime variable ou une révision du contrat ne dispensent pas de respecter le plancher conventionnel.
Ancienneté, forfait jours et statut d’expert-comptable salarié
Au-delà du salaire correspondant à la classification, la convention prévoit des situations particulières qui peuvent modifier l’analyse de la rémunération. Elles concernent notamment l’ancienneté et les cadres soumis à une convention de forfait en jours.
La prime d’ancienneté ne se présume pas
La prime d’ancienneté est un droit conventionnel distinct du minimum lié au coefficient. Elle dépend de la durée de présence dans la branche ou dans l’entreprise, selon les modalités prévues par le texte applicable. Les seuils conventionnels commencent notamment à 3 ans et vont jusqu’à 15 ans d’ancienneté. Son montant doit être vérifié à partir du barème en vigueur, de la date d’entrée du salarié et des règles de reprise d’ancienneté éventuellement prévues au contrat.
Sur un bulletin de paie, la ligne consacrée à l’ancienneté mérite une vérification spécifique : son assiette, son taux et sa date de déclenchement doivent être cohérents. Un total brut peut sembler conforme alors que le coefficient est sous-évalué, qu’une prime est absorbée à tort ou que l’ancienneté est calculée depuis une date incorrecte. La lecture séparée des lignes permet de distinguer le salaire de base, la prime conventionnelle et les compléments facultatifs.
Le cas des cadres au forfait jours
Les cadres au forfait jours ne se comparent pas toujours à la grille mensuelle des salariés décomptés sur la base de 35 heures hebdomadaires. La branche prévoit des salaires minimums spécifiques pour ce régime. Pour un cadre au coefficient 164, le minimum annuel indiqué est de 47 801,17 € brut par an. Le forfait jours suppose aussi une convention individuelle valable et un suivi de la charge de travail. Il ne se réduit donc pas à une modalité de calcul du salaire.
Pour l’expert-comptable salarié, il faut également distinguer le poste occupé, le coefficient retenu et l’inscription éventuelle à l’Ordre. Cette inscription ouvre droit à une rémunération minimale spécifique. Elle ne doit pas être confondue avec la rémunération d’un collaborateur en cours de formation ou d’un stagiaire.
Comprendre les avenants, extensions et dates d’effet
Une grille salariale n’est applicable qu’à partir de la date fixée par l’accord ou par son arrêté d’extension. L’avenant formalise la négociation entre les partenaires sociaux. L’arrêté d’extension rend ensuite l’accord obligatoire pour l’ensemble des employeurs compris dans le champ de la branche, y compris ceux qui ne sont pas adhérents à une organisation patronale signataire.
Pour la revalorisation de 2026, plusieurs dates doivent être distinguées : l’accord a été conclu le 15 décembre 2025, l’arrêté d’extension a été publié le 10 février 2026 et les nouvelles valeurs s’appliquent à compter du 1er mars 2026. Confondre ces échéances peut conduire à demander trop tôt une hausse ou, pour l’employeur, à appliquer trop tard la nouvelle grille.
Vérifier concrètement la conformité d’une rémunération
Une vérification utile ne consiste pas à comparer un seul chiffre. Elle suit une méthode simple, utilisable par un salarié, un responsable RH ou un dirigeant de cabinet.
- Relevez l’IDCC mentionné sur le bulletin de paie et confirmez que l’activité du cabinet relève bien de la branche.
- Identifiez l’emploi repère, la classification et le coefficient réellement attribués au salarié.
- Retrouvez l’avenant salarial applicable à la période contrôlée, avec ses valeurs de base et hiérarchique.
- Calculez le minimum conventionnel selon la formule et l’unité prévues par la grille.
- Contrôlez séparément la prime d’ancienneté, les particularités du forfait jours et les éventuels rappels de salaire.
En cas d’écart, conservez le contrat, les bulletins concernés, la grille utilisée et les avenants applicables. Cette traçabilité facilite un échange précis avec l’employeur ou le service paie. Elle évite aussi de fonder une contestation sur une grille obsolète, un coefficient supposé ou un montant qui ne correspond pas au régime de travail du salarié.

- Convention collective des experts-comptables : l’IDCC 787 fixe les minima et les règles à vérifier - 14 octobre 2026
- Convention collective Carrefour : la brochure 3305 ne suffit pas à déterminer vos droits - 13 octobre 2026
- Convention collective des commerces de détail non alimentaires : l’IDCC 1517 ne dépend pas du seul code APE - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 PACS sous Syntec : 4 jours de congé, justificatif et règle à vérifier
 Frais de déplacement pour une formation professionnelle : ce qui est remboursé, par qui et sous quelles conditions
 Licenciement pour motif personnel : motifs valables, délai de 5 jours ouvrables et indemnités à vérifier
 Convention collective des cabinets d’avocats : l’IDCC 3253 précise les droits du personnel salarié