Comptable pour micro-entreprise : rester autonome ou sécuriser la gestion ?
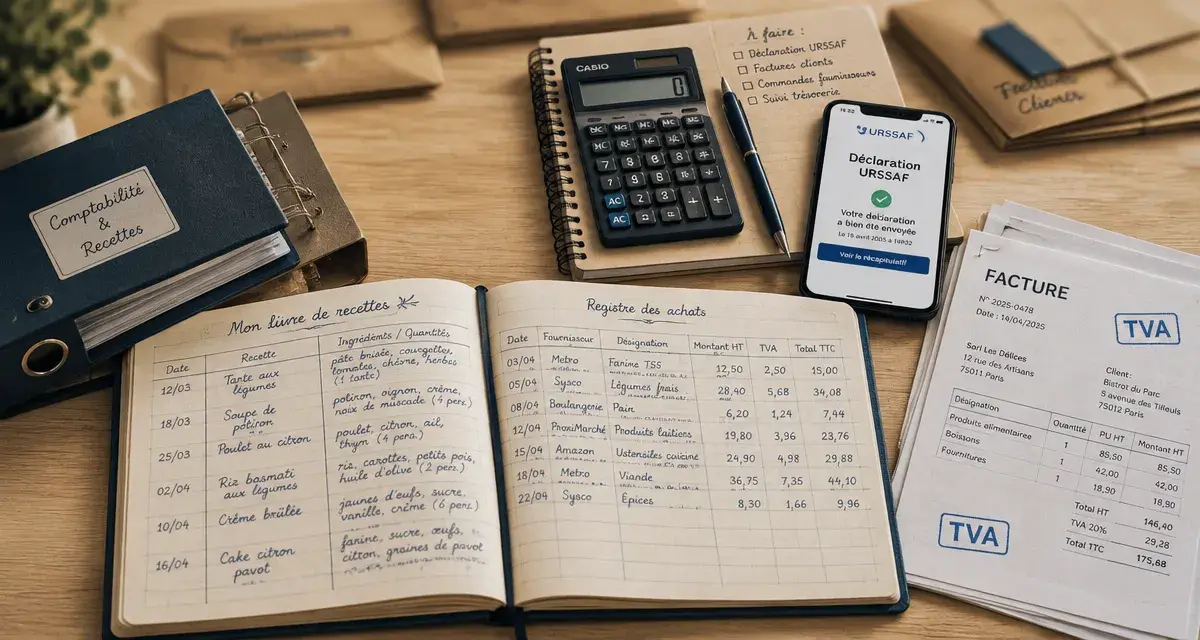
Un comptable pour micro-entreprise n’est pas obligatoire. Tant que l’activité reste simple, beaucoup de micro-entrepreneurs gèrent eux-mêmes leurs obligations avec un tableau de suivi ou un logiciel. L’accompagnement devient toutefois utile lorsque la TVA, plusieurs activités, les seuils de chiffre d’affaires ou un changement de statut rendent la gestion plus délicate. Le bon choix dépend surtout du temps disponible, de votre aisance administrative et du niveau de sécurité recherché.
Ce que vous devez gérer, même sans comptable
La micro-entreprise bénéficie d’une comptabilité allégée. Vous n’avez pas de bilan comptable, de compte de résultat ni de liasse fiscale à produire. Cette simplification ne supprime pas les règles à respecter. Vous restez responsable de la fiabilité de vos déclarations, de vos factures et de vos justificatifs.
Suivre les encaissements et les achats
Le livre des recettes est indispensable. Il retrace, dans l’ordre chronologique, les sommes encaissées pour l’activité. Vous devez notamment y faire figurer la date, l’origine de la recette, la référence de la facture, le mode de règlement et le montant.
Pour les activités de vente de marchandises, de fourniture de denrées à consommer sur place ou de prestations d’hébergement, un registre des achats doit également être tenu. Ce document permet de suivre les dépenses liées à l’activité selon les règles applicables à ces secteurs.
Conservez vos factures émises, vos factures fournisseurs et les autres pièces justificatives pendant 10 ans. Cette archive permet de retrouver l’origine des opérations en cas de contrôle fiscal ou URSSAF. Une organisation efficace consiste à classer les documents au fil de l’eau, plutôt qu’à rechercher plusieurs mois plus tard les preuves d’un encaissement ou d’un achat.
Facturer et déclarer, y compris en l’absence de recettes
Chaque prestation ou vente doit faire l’objet d’une facturation conforme lorsque celle-ci est requise. Les documents doivent identifier votre entreprise, détailler la vente et comporter les mentions adaptées à votre situation de TVA.
La déclaration du chiffre d’affaires auprès de l’URSSAF reste obligatoire selon la périodicité choisie, mensuelle ou trimestrielle, même lorsque le chiffre d’affaires est nul. Cette formalité permet notamment de calculer les cotisations dues. Elle ne disparaît pas lorsque l’activité n’a généré aucune recette sur la période.
Une déclaration manquante expose à une pénalité de 60,1 € par déclaration, sans compter les conséquences possibles d’une estimation des cotisations ou d’une taxation d’office. Le point essentiel est donc de maintenir une trace exacte entre ce que vous facturez, ce que vous encaissez et ce que vous déclarez. Une comptabilité complexe n’est pas nécessaire, mais une méthode régulière l’est.
Le compte dédié et la TVA : les deux signaux à surveiller
Deux éléments font souvent passer une micro-entreprise d’une gestion très simple à une organisation plus rigoureuse : la séparation bancaire et la gestion de la TVA. Ils ne rendent pas automatiquement l’expert-comptable indispensable, mais ils justifient de revoir vos habitudes.
Quand le compte bancaire dédié devient obligatoire
Un compte bancaire dédié à l’activité doit être ouvert lorsque votre chiffre d’affaires annuel dépasse 10 000 € pendant 2 années consécutives. Il ne s’agit pas nécessairement d’un compte bancaire professionnel payant. L’objectif est de séparer clairement les mouvements liés à l’entreprise de vos dépenses privées.
Cette séparation facilite le suivi des recettes, des cotisations et de la trésorerie disponible. Elle permet aussi de repérer plus vite un règlement manquant, une facture impayée ou un prélèvement qui n’a pas été comptabilisé. Un rapprochement mensuel entre le compte, les factures et le livre des recettes suffit déjà à améliorer la fiabilité du suivi.
La TVA change la charge de contrôle
Tant que vous relevez de la franchise en base de TVA et que les seuils applicables ne sont pas dépassés, vous ne facturez pas la TVA et ne la récupérez pas sur vos dépenses. Lorsque la TVA devient due, les tâches se multiplient : application du bon taux, factures adaptées, suivi de la TVA collectée et préparation des déclarations correspondantes.
Le risque d’erreur augmente si vous avez plusieurs types de prestations, des clients particuliers ou des achats réguliers auprès de fournisseurs. Dans ce contexte, un logiciel peut aider à organiser les données, mais il ne remplace pas toujours un conseil adapté à votre situation.
Dans quels cas prendre un comptable pour micro-entreprise ?
Un expert-comptable n’est pas une obligation réglementaire en micro-entreprise. C’est une décision de gestion. Vous pouvez lui confier une partie de vos démarches pour gagner du temps, limiter les erreurs et mieux préparer une évolution de votre activité.
- Vous devenez redevable de la TVA et souhaitez fiabiliser vos déclarations ainsi que vos factures.
- Vous cumulez plusieurs activités, avec des règles, des clients ou des flux d’encaissement différents.
- Votre chiffre d’affaires progresse fortement et vous devez surveiller les seuils ou anticiper une évolution de régime.
- Vous envisagez une SASU, une EURL ou une autre structure, avec une comptabilité plus complète et des comptes annuels.
- Vous redoutez les erreurs, les retards de déclaration ou le manque de visibilité sur votre trésorerie.
L’accompagnement peut aussi rester ponctuel. Un artisan qui maîtrise ses encaissements peut demander un rendez-vous avant de devenir redevable de TVA. Une consultante qui hésite entre conserver la micro-entreprise et passer en société peut solliciter une analyse de sa situation plutôt qu’un suivi mensuel complet.
Cette formule évite de payer un forfait permanent pour un besoin occasionnel. Elle permet aussi de faire valider une décision importante avant de modifier le régime fiscal ou le statut juridique de l’entreprise.
Autogestion, logiciel ou expert-comptable : comparez le vrai coût
Le prix ne doit pas être le seul critère. Une solution peu chère qui entraîne des oublis, des heures de recherche ou des déclarations imprécises peut finalement coûter plus qu’un accompagnement adapté. À l’inverse, une offre complète est rarement nécessaire pour une activité de service avec peu de factures et sans TVA.
| Solution | Budget indicatif | Pour quel profil ? | Point de vigilance |
|---|---|---|---|
| Autogestion | 0 € | Peu de flux et bonne maîtrise des formalités | Demande de la discipline et des contrôles réguliers |
| Logiciel de gestion | 0 à 15 € par mois | Indépendant autonome souhaitant automatiser les devis, les factures et le suivi | Le logiciel ne remplace pas toujours un conseil fiscal |
| Expert-comptable en ligne | 18 à 60 € par mois | Activité structurée nécessitant une assistance à distance | Vérifier précisément les prestations incluses |
| Cabinet traditionnel | 30 à 100 € par mois | Besoin de rendez-vous, présence de TVA ou projet de changement de statut | Peut être surdimensionné pour une micro-entreprise simple |
| Mission ponctuelle | 200 à 400 € par an | Besoin de validation ou d’anticipation ciblée | La tenue courante reste à votre charge |
Les prix observés peuvent aller de 0 à 180 € par an pour un outil, de 210 à 600 € par an pour une offre en ligne et jusqu’à 350 à 800 € par an pour un accompagnement plus suivi. Ces montants sont indicatifs : le contenu du service compte autant que le tarif affiché.
Demandez qui effectue les déclarations, si la TVA est incluse, quelles réponses sont prévues en cas de contrôle et si les conseils liés à l’évolution du statut font partie de l’offre. Vérifiez aussi les conditions de résiliation et les éventuels frais facturés en dehors du forfait.
Choisir une solution proportionnée à votre activité
Pour un micro-entrepreneur débutant, sans TVA et avec quelques factures mensuelles, un tableau de suivi rigoureux ou un logiciel suffit souvent. Prévoyez un rendez-vous mensuel fixe pour vérifier les encaissements, mettre à jour le livre des recettes, archiver les justificatifs et préparer la prochaine déclaration URSSAF. Cette routine limite les oublis et réduit la charge administrative.
Si vous approchez des seuils, si votre activité mélange vente et services ou si vous ne parvenez plus à distinguer votre revenu personnel de la trésorerie professionnelle, demandez conseil avant que la situation ne devienne urgente. Le meilleur comptable pour micro-entreprise n’est pas forcément celui qui gère tout à votre place. C’est celui dont le niveau d’intervention correspond à la complexité réelle de votre activité, à votre budget et au temps que vous pouvez y consacrer.

- Comptable pour micro-entreprise : rester autonome ou sécuriser la gestion ? - 19 octobre 2026
- Le RSA reste compatible avec la micro-entreprise, sous conditions de ressources - 17 octobre 2026
- Plafond micro-entreprise 2025 : 188 700 € ou 77 700 € selon l’activité - 15 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Annuaire du Barreau de Paris : comment trouver un avocat et gérer sa fiche
 Bail commercial précaire : 3 points clés pour sécuriser votre contrat et éviter la requalification
 Augmentation du loyer d’un bail commercial : le calcul pour éviter une hausse injustifiée
 Modèle de bail commercial : la clause de destination qui peut bloquer votre activité