TVA en micro-entreprise : 85 000 € ou 37 500 €, la date qui change vos factures
En micro-entreprise, la TVA ne s’applique pas automatiquement. Tant que vous bénéficiez de la franchise en base, vous ne la facturez pas à vos clients et vous ne la récupérez pas sur vos dépenses. Un dépassement de seuil, une option volontaire ou certaines opérations dans l’Union européenne peuvent toutefois modifier rapidement vos obligations. Pour rester conforme, identifiez votre activité, suivez votre chiffre d’affaires et adaptez vos factures dès la date où vous devenez redevable.
Franchise en base : le fonctionnement de la TVA en micro-entreprise
La plupart des micro-entrepreneurs démarrent sous le régime de la franchise en base de TVA. Ce régime simplifie la gestion courante : les prix facturés sont exprimés hors taxe, aucune TVA n’est collectée pour l’État et aucune déclaration périodique de TVA n’est déposée, sauf dans certaines situations liées aux opérations européennes.
Calcul de position par rapport aux seuils de TVA
Comparez votre chiffre d’affaires aux seuils de franchise en base correspondant à votre catégorie d’activité.
Saisissez un montant hors taxes.
Résultat
Saisissez votre chiffre d’affaires puis lancez l’analyse.
En contrepartie, la TVA payée sur les achats professionnels reste à votre charge. Si vous achetez un ordinateur, des matières premières, de l’outillage ou une prestation auprès d’un fournisseur français, vous payez le montant TTC sans pouvoir déduire la taxe. Cette règle peut être intéressante lorsque vos clients sont principalement des particuliers, car vos tarifs restent plus simples à afficher et à comparer.
La mention obligatoire sur une facture sans TVA
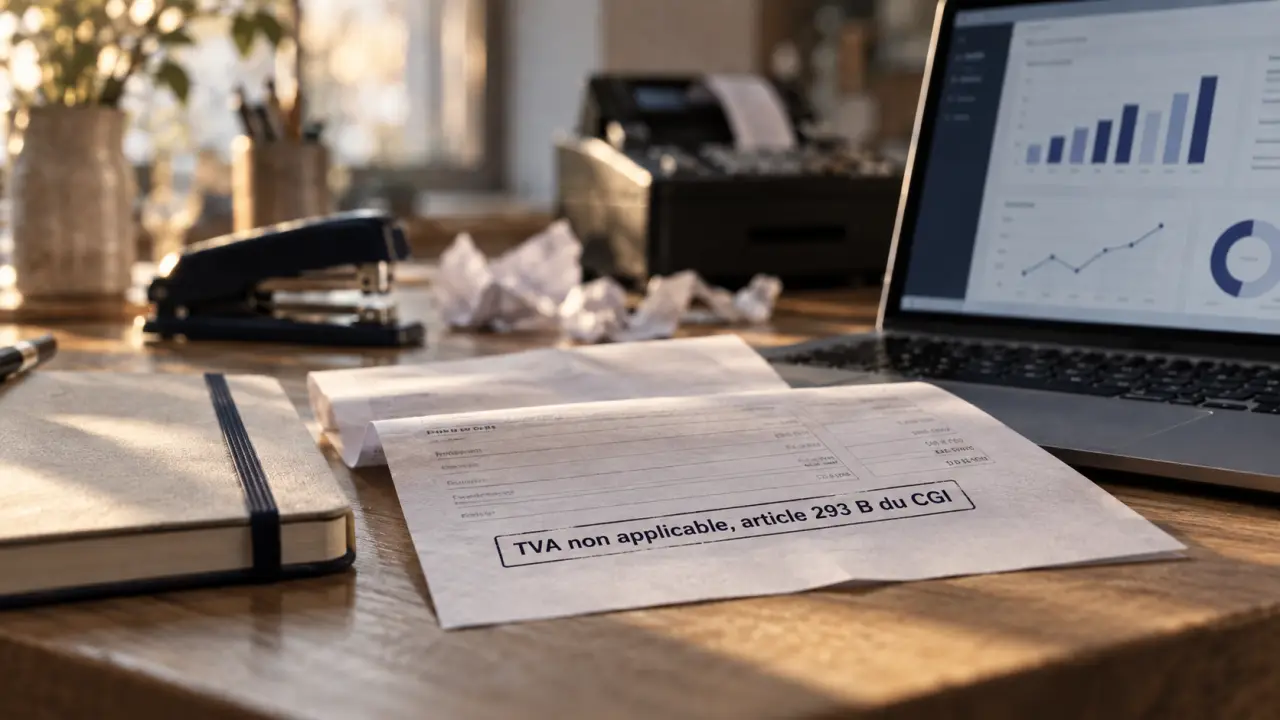
Chaque facture émise sous franchise en base doit comporter la formule exacte : « TVA non applicable, article 293 B du CGI ». N’indiquez ni taux de TVA, ni montant de TVA, ni total HT distinct d’un total TTC. Le montant demandé au client correspond directement au prix de la prestation ou de la vente.
Cette mention informe le client que vous n’êtes pas redevable de la TVA sur l’opération concernée. Une facture qui affiche de la TVA alors que vous êtes encore sous franchise peut créer une dette fiscale et nécessiter une régularisation. Vérifiez donc vos modèles de facture avant chaque changement de régime.
Les seuils à surveiller selon votre activité
Les seuils de TVA ne se confondent pas avec les plafonds du régime micro. Ils déterminent uniquement votre maintien ou non dans la franchise en base. Deux catégories principales sont à distinguer : les activités de vente et d’hébergement, d’une part, et les prestations de services ainsi que les activités libérales, d’autre part.
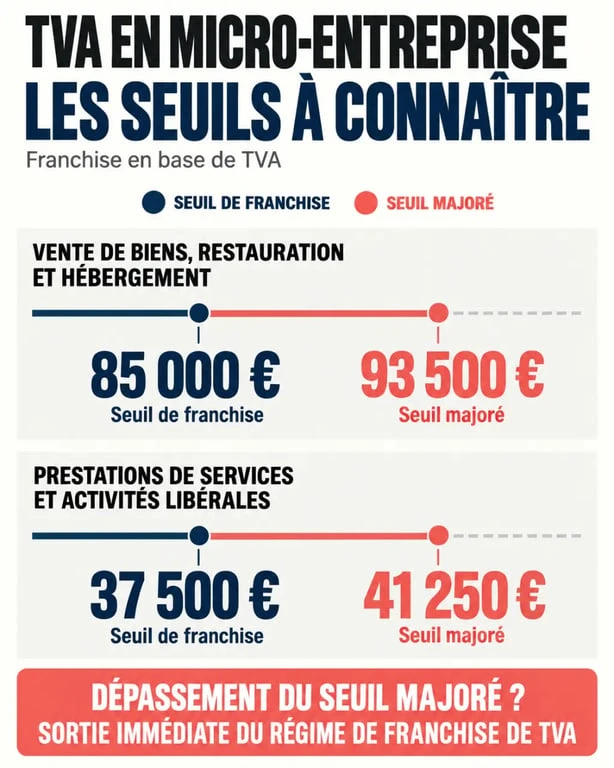
| Nature de l’activité | Seuil de franchise | Seuil majoré |
|---|---|---|
| Vente de biens, restauration, hébergement | 85 000 € | 93 500 € |
| Prestations de services et activités libérales | 37 500 € | 41 250 € |
Le seuil de franchise sert de repère pour suivre votre chiffre d’affaires. Le seuil majoré correspond au niveau d’alerte qui entraîne une sortie immédiate de la franchise lorsqu’il est dépassé. Pour une activité mixte, comme la vente de créations accompagnée d’ateliers ou de conseil, ventilez le chiffre d’affaires par nature d’activité et examinez les règles applicables à chaque flux.
Deux situations de dépassement, deux dates d’effet
Lorsque votre chiffre d’affaires dépasse le seuil de franchise sans dépasser le seuil majoré, la franchise peut être conservée sous certaines conditions, avec une sortie pouvant intervenir au 1er janvier de l’année suivante. Le dépassement du seuil majoré entraîne, lui, une sortie immédiate : vous devenez redevable de la TVA dès le premier jour du mois de dépassement. Les factures émises à partir de cette date doivent intégrer la TVA applicable.
Le suivi doit donc être mensuel, et pas seulement annuel. Attendre la clôture de l’année pour vérifier vos recettes vous expose à devoir corriger des factures déjà envoyées. En cas de doute sur votre catégorie d’activité, votre chiffre d’affaires ou votre date de bascule, contactez votre service des impôts des entreprises avant de facturer.
Choisir entre rester en franchise et opter pour la TVA
La sortie de la franchise ne résulte pas toujours d’un dépassement. Vous pouvez opter volontairement pour la TVA, même si votre chiffre d’affaires reste inférieur aux seuils. Vous pouvez aussi renoncer au régime micro selon les modalités prévues pour votre situation. L’option pour la TVA vous fait entrer dans un régime réel, simplifié ou normal, avec des déclarations et des paiements à effectuer.
L’intérêt principal de cette option est le droit à déduction. La TVA payée sur les achats professionnels devient récupérable dans les conditions prévues par les règles fiscales. L’option peut donc être pertinente pour un artisan qui investit dans du matériel, un e-commerçant qui achète du stock ou un consultant qui engage des dépenses importantes auprès de fournisseurs assujettis.
Un choix qui dépend aussi de vos clients
Avec des clients professionnels eux-mêmes redevables de la TVA, la facturation de la taxe est souvent neutre sur le plan commercial, car ils peuvent généralement la déduire. Avec des particuliers, l’arbitrage est différent. À prix TTC identique, une partie de votre encaissement devient de la TVA à reverser. Pour préserver votre marge, vous devrez parfois augmenter le prix final.
La TVA concerne donc à la fois vos achats, vos tarifs et votre clientèle. Une dépense isolée peut sembler modeste, mais un investissement récurrent en équipement, en sous-traitance ou en marchandises peut modifier l’équilibre de l’activité. Avant d’opter, comparez la TVA potentiellement récupérable, le temps de gestion supplémentaire et la sensibilité de vos clients au prix TTC.
Devenir redevable : les démarches et les factures à mettre à jour
Dès que vous devenez redevable, demandez un numéro de TVA intracommunautaire à votre service des impôts des entreprises. La demande peut être effectuée depuis votre espace professionnel sur impots.gouv.fr, via la messagerie sécurisée. Ce numéro doit ensuite apparaître sur vos factures lorsque les règles l’exigent.
Vous devez également choisir ou vous voir attribuer un régime de déclaration. Selon le régime réel applicable, la TVA est déclarée et payée selon une périodicité mensuelle, trimestrielle ou annuelle avec acomptes. Le calcul repose sur une logique simple : vous additionnez la TVA collectée sur vos ventes, déduisez la TVA récupérable sur vos achats éligibles, puis versez la différence.
La facture après le passage à la TVA
Vos nouveaux documents doivent faire apparaître clairement le prix HT, le taux applicable, le montant de TVA et le total TTC. Les taux les plus courants sont 20 %, 10 % et 5,5 %, mais le taux correct dépend de la nature exacte du bien ou de la prestation. La mention « TVA non applicable, article 293 B du CGI » doit disparaître des factures émises après votre date d’assujettissement.
- contrôlez la date exacte de sortie de franchise ;
- mettez à jour votre logiciel ou votre modèle de facture ;
- conservez les factures d’achat justifiant la TVA déductible ;
- informez vos clients si vos prix évoluent ;
- calendrierisez vos échéances de déclaration et de paiement.
Achats et clients dans l’Union européenne : les points de vigilance
Les opérations intracommunautaires peuvent créer des obligations même lorsque vous êtes en franchise en base. Un numéro de TVA intracommunautaire est notamment nécessaire dans plusieurs situations de prestations de services avec des entreprises établies dans un autre État membre. Il sert à identifier correctement les parties et à appliquer les règles de territorialité.
Pour certains achats de biens dans l’Union européenne, le seuil de 10 000 € par an constitue un repère important. Au-delà, des mécanismes de TVA française et d’auto-liquidation peuvent s’appliquer. L’auto-liquidation signifie que vous déclarez vous-même la TVA due en France au lieu de la payer au fournisseur étranger selon le fonctionnement habituel.
Les ventes à distance à des particuliers européens obéissent également à des règles spécifiques. Lorsque les ventes transfrontalières prennent de l’ampleur, le guichet unique de TVA UE peut simplifier les déclarations dans les pays concernés. Pour déterminer les obligations applicables, vérifiez le pays du client, son statut professionnel, le type de bien ou de service et les montants réalisés.
La TVA en micro-entreprise reste donc simple tant que l’activité demeure locale, stable et sous les seuils. Dès qu’un investissement, une hausse du chiffre d’affaires ou une activité européenne se profile, préparez la bascule. Une facture correcte, un numéro de TVA demandé au bon moment et une déclaration déposée dans les délais limitent les régularisations.

- TVA en micro-entreprise : 85 000 € ou 37 500 €, la date qui change vos factures - 27 septembre 2026
- Licenciement pour refus de modification du contrat de travail : 3 étapes clés pour sécuriser votre procédure - 21 septembre 2026
- Avocat en licenciement : comment maîtriser vos honoraires et optimiser votre défense - 20 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Cachet de la poste faisant foi : comment sécuriser la recevabilité de vos recours administratifs
 Formation professionnelle aux impôts : que déclarer, quels frais déduire, quelles cases remplir ?
 Bail commercial : clauses obligatoires, risques juridiques et modèle PDF
 Résilier un bail commercial : un congé tardif peut prolonger l’engagement de 3 ans