Compte bancaire micro-entreprise : dédié ne veut pas forcément dire professionnel
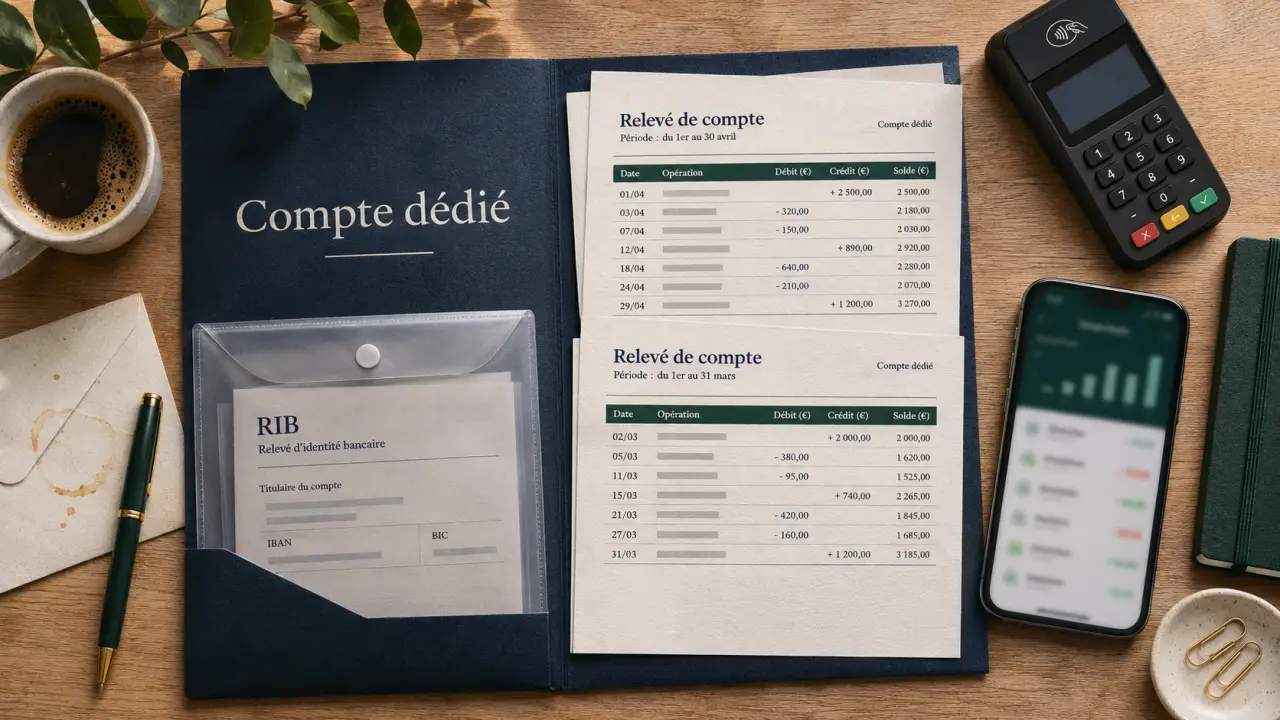
Un compte bancaire dédié devient obligatoire lorsque le chiffre d’affaires de votre micro-entreprise dépasse 10 000 € pendant deux années consécutives. Cela ne vous impose pas nécessairement de souscrire une offre bancaire professionnelle : un compte personnel distinct peut convenir, à condition que l’établissement autorise cet usage. Pour choisir sans payer des services inutiles, il faut donc distinguer l’obligation légale, les conditions de la banque et vos besoins d’encaissement.
Le seuil de 10 000 € impose une séparation, pas une formule bancaire
La micro-entreprise est un régime de l’entreprise individuelle, et non une société distincte de son dirigeant. L’obligation bancaire vise à isoler les transactions de l’activité des opérations privées. Un compte dédié est donc un compte réservé aux encaissements et aux dépenses professionnels, séparé de celui utilisé pour les courses, le logement ou les loisirs.
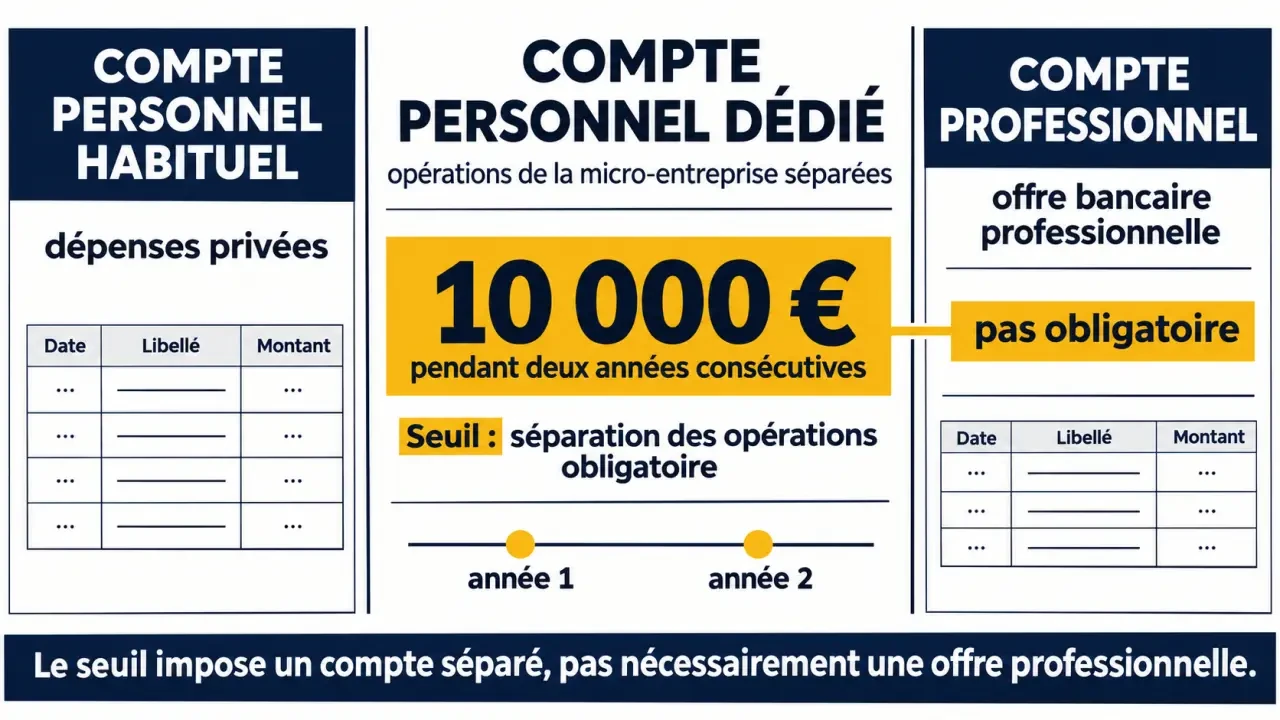
La règle repose sur deux conditions cumulatives : un chiffre d’affaires annuel supérieur à 10 000 € et un dépassement pendant deux années consécutives. Une seule année au-dessus du seuil ne suffit pas à déclencher cette obligation. Il faut bien raisonner en chiffre d’affaires, et non en bénéfice restant après les achats et les charges.
En dessous de ce seuil, ouvrir un compte séparé reste une précaution utile. Dès les premières factures, cela évite de reconstituer les mouvements professionnels parmi les prélèvements du foyer. Vous pouvez ainsi choisir votre organisation avant que la séparation ne devienne obligatoire.
L’intitulé du compte mérite également une vérification : le compte dédié à l’activité doit faire apparaître la mention « entrepreneur individuel » ou « EI ». Demandez à l’établissement de confirmer qu’il peut intégrer cette mention et accepter votre activité avant de commencer la procédure.
Compte personnel séparé ou compte professionnel : ce qui change vraiment
« Dédié » décrit l’utilisation du compte ; « professionnel » désigne une catégorie d’offre bancaire. Ces notions ne s’opposent donc pas : un compte professionnel utilisé exclusivement pour votre activité est aussi un compte dédié.
| Solution | Usage | Intérêt et limite |
|---|---|---|
| Compte personnel habituel | Dépenses privées, éventuellement mélangées aux opérations professionnelles | Ne répond pas à l’obligation de séparation lorsqu’elle s’applique ; usage professionnel à vérifier avec la banque. |
| Compte personnel séparé | Exclusivement réservé à la micro-entreprise | Peut répondre au besoin de compte dédié, sous réserve des conditions contractuelles et d’un intitulé adapté. |
| Compte professionnel | Opérations de l’activité avec des services adaptés | Fonctionnalités potentiellement plus étendues, pour un coût généralement supérieur. |
Le contrat bancaire peut limiter votre choix
La possibilité d’utiliser un compte personnel distinct ne signifie pas que toutes les banques l’acceptent. Certaines réservent leurs offres pour particuliers à un usage privé. Obtenez une confirmation écrite de l’usage professionnel autorisé, plutôt que de vous fier uniquement à la facilité d’ouverture ou au tarif affiché.
Une offre professionnelle doit répondre à un besoin précis
Un compte professionnel peut donner accès à un terminal de paiement électronique, à des outils de facturation, à des virements internationaux ou à des solutions de trésorerie. Ces services dépendent toutefois de l’offre choisie : le mot « professionnel » ne garantit ni découvert autorisé, ni dépôt d’espèces, ni accompagnement personnalisé. Vérifiez les prestations réellement comprises.
Comparer les offres à partir de vos encaissements, puis des frais
Le bon compte bancaire pour une micro-entreprise est d’abord celui qui permet de recevoir et d’utiliser l’argent dans de bonnes conditions. Une cotisation faible perd son intérêt si votre principal moyen d’encaissement est absent ou fortement limité.
- Prestataire payé par virement : privilégiez la réception des virements, l’export des opérations et une interface simple pour rapprocher factures et règlements.
- Commerçant encaissant des espèces : vérifiez les lieux de dépôt, les plafonds, les délais de crédit et les commissions.
- Activité acceptant la carte : comparez le coût du terminal ou de la solution d’encaissement, les commissions et les délais de versement.
- Clients ou fournisseurs à l’étranger : examinez les devises acceptées, les frais de change et les tarifs des virements internationaux.
Pour les espèces, la proximité compte autant que le prix. Nickel met notamment en avant un réseau de plus de 8 600 points de vente pour les dépôts ou retraits. Il reste nécessaire de vérifier les opérations accessibles à votre offre et leurs conditions : la taille d’un réseau ne suffit pas à déterminer son adéquation à votre activité.
Comparez ensuite le coût total d’utilisation : tenue de compte, carte bancaire, virements hors forfait, encaissements, retraits et éventuels frais de découvert, appelés agios. Demandez une brochure tarifaire et appliquez-la à votre volume prévisible d’opérations, plutôt que de comparer seulement les abonnements.
Enfin, testez les aspects pratiques : téléchargement des relevés, export des transactions, accessibilité de l’application et disponibilité du support. Un outil de facturation inclus n’apporte une économie que s’il remplace réellement un service dont vous avez besoin.
Organiser le compte pour suivre l’argent réellement disponible
Faites arriver les règlements clients sur le compte dédié et utilisez-le pour régler les achats, abonnements et charges liés à l’activité. Transférez ensuite vers votre compte personnel les sommes destinées à vos besoins privés, avec des libellés explicites. Cette discipline rend les relevés plus lisibles et facilite la justification des opérations lors d’un contrôle.
Pensez à votre trésorerie comme à un radeau : tout ce qui flotte à bord n’est pas disponible pour être consommé. Une partie des encaissements devra financer les cotisations, les impôts et les dépenses à venir. Avant chaque transfert personnel, distinguez le solde affiché, les paiements déjà engagés et les sommes à réserver. Vous éviterez ainsi de confondre argent encaissé et revenu disponible.
Rapprochez régulièrement chaque règlement de la facture correspondante et conservez les justificatifs des dépenses. Un relevé bancaire indique un mouvement d’argent, mais ne remplace pas sa pièce justificative.
Ne déclarez pas non plus automatiquement le total des crédits du compte à l’Urssaf : un transfert entre vos propres comptes n’est pas une recette client. La séparation bancaire facilite le suivi du chiffre d’affaires, sans remplacer le livre des recettes ni les vérifications nécessaires à vos déclarations.
Préparer l’ouverture et réagir en cas de refus
Avant de déposer votre dossier, confirmez l’acceptation de votre activité, les moyens d’encaissement proposés et la possibilité d’utiliser l’intitulé requis. Les justificatifs varient selon l’établissement, mais les pièces couramment demandées sont les suivantes :
- une pièce d’identité en cours de validité ;
- un justificatif de domicile récent, parfois de moins de 3 mois ;
- un justificatif de domiciliation professionnelle, si nécessaire ;
- le numéro SIRET ou un justificatif d’immatriculation.
Une fois le compte actif, transmettez le nouveau RIB aux clients concernés et modifiez les coordonnées utilisées pour vos paiements professionnels. Vérifiez les premiers encaissements et prélèvements avant de considérer la transition comme terminée. Conservez également les relevés utiles de l’ancien compte.
Si une banque refuse l’ouverture, demandez une attestation de refus. La procédure de droit au compte auprès de la Banque de France peut permettre, sous conditions, la désignation d’un établissement et l’accès à des services bancaires de base. Elle ne garantit pas un découvert ou tous les services d’une offre commerciale.
Le choix peut rester simple : une offre autorisant explicitement votre activité, des encaissements adaptés et des frais lisibles. Réévaluez-la lorsque vos besoins changent, plutôt que de payer dès le lancement pour des fonctionnalités hypothétiques.

- Compte bancaire micro-entreprise : dédié ne veut pas forcément dire professionnel - 19 novembre 2026
- Facture après redressement judiciaire : la date d’émission ne garantit pas le paiement - 15 novembre 2026
- Business plan padel PDF : un dossier bancaire solide commence par des chiffres modifiables - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Formation professionnelle aux impôts : que déclarer, quels frais déduire, quelles cases remplir ?
 Contrat de prestation de services : modèle à personnaliser et clauses indispensables pour éviter la requalification
 Le DPE du bail commercial pèse sur le loyer, les charges et la sécurité du contrat
 Comptable pour micro-entreprise : rester autonome ou sécuriser la gestion ?