Calcul des congés payés : 2,5 jours par mois, puis deux indemnités à comparer
Calculer ses congés payés revient à effectuer deux opérations distinctes : déterminer le nombre de jours acquis, puis calculer la rémunération due pendant les congés. Dans le secteur privé en France, la règle générale est de 2,5 jours ouvrables acquis par mois de travail effectif. Pour l’indemnité, l’employeur compare le maintien de salaire et la règle du dixième : le montant le plus favorable au salarié doit être retenu.
Poser les bonnes bases : période de référence et unité de décompte
Avant toute multiplication, vérifiez la période utilisée par votre entreprise. Selon le ministère de l’Économie, la période de référence va généralement du 1er juin au 31 mai suivant. Un accord collectif peut prévoir d’autres dates. Pour les entreprises affiliées à une caisse de congés payés, notamment dans le BTP et le spectacle, elle s’étend en principe du 1er avril au 31 mars.
Cette période d’acquisition ne doit pas être confondue avec la période pendant laquelle vous pouvez prendre vos congés. Consultez votre bulletin de paie et les règles de l’entreprise pour identifier le compteur concerné.
Jours ouvrables et jours ouvrés ne se mélangent pas
Les jours ouvrables correspondent habituellement aux six jours du lundi au samedi, hors repos hebdomadaire et jours fériés habituellement chômés. Les jours ouvrés sont les jours normalement travaillés dans l’entreprise, généralement les cinq jours du lundi au vendredi. Une semaine complète de congé représente donc habituellement six jours ouvrables ou cinq jours ouvrés.
Une année complète donne droit à 30 jours ouvrables, soit cinq semaines. L’équivalent usuel est de 25 jours ouvrés. Le ministère précise qu’un décompte en jours ouvrés doit garantir des droits au moins équivalents. Lefebvre Dalloz mentionne un rythme de 2,08 jours ouvrés par mois dans certaines conventions ou certains accords ; cet affichage arrondi ne doit pas réduire le droit annuel.
Le rouage essentiel du calcul est la cohérence des unités : inscrivez « ouvrables » ou « ouvrés » à côté de chaque compteur. Diviser dix jours ouvrés pris par trente jours ouvrables acquis fausse le résultat, même si chaque nombre est exact séparément. Cette simple vérification évite une erreur fréquente lors du calcul de l’indemnité.
Calculer les jours acquis, puis le solde disponible
Pour une période entièrement travaillée, la formule générale est : nombre de mois de travail effectif × 2,5 jours ouvrables. Sur douze mois, vous obtenez 30 jours ouvrables. Les périodes légalement assimilées à du travail effectif doivent également être prises en compte.
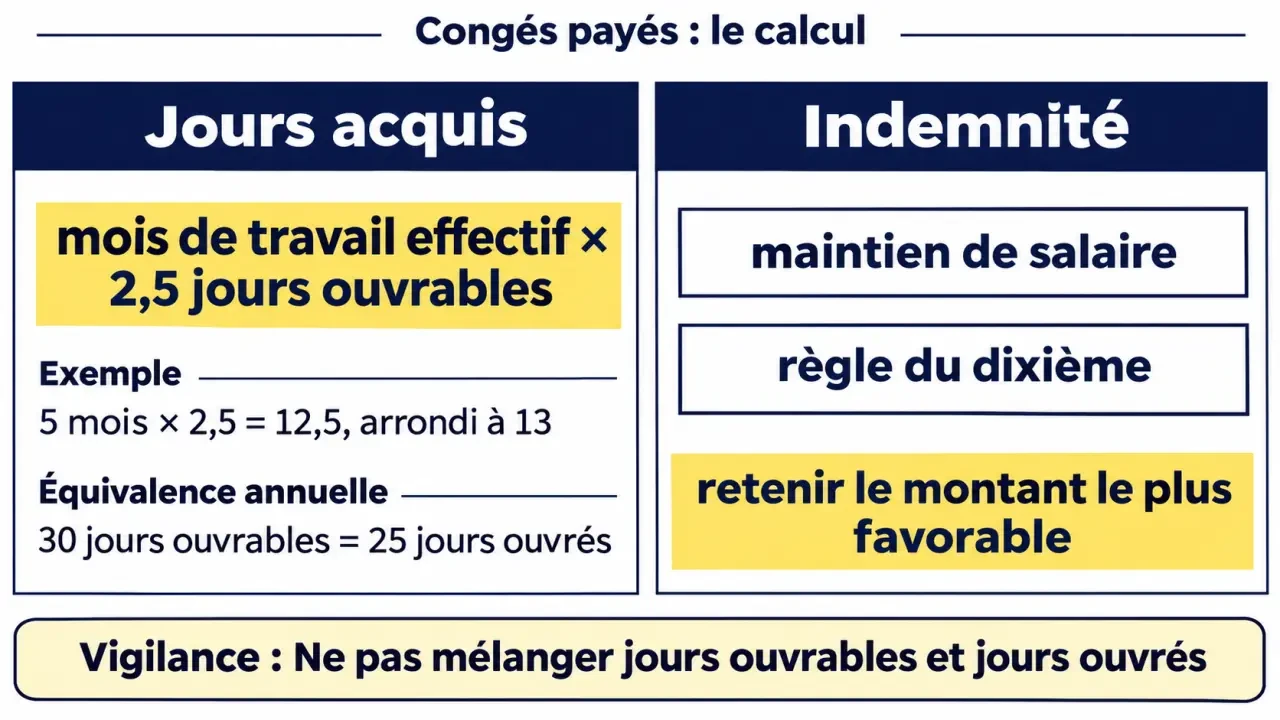
Le ministère de l’Économie donne cet exemple : 5 mois × 2,5 = 12,5 jours, arrondis à 13 jours ouvrables. Lorsque le résultat final d’acquisition n’est pas entier, il est arrondi à l’entier immédiatement supérieur. Il ne s’agit pas d’arrondir systématiquement chaque mois séparément.
Embauche en cours de période et temps partiel
Une embauche en cours de période n’impose pas d’attendre l’année suivante pour commencer à acquérir des droits. Le calcul porte sur la durée de travail prise en compte depuis l’entrée dans l’entreprise. Pour une période incomplète, le service de paie doit appliquer les équivalences légales : un mois de travail peut notamment correspondre à quatre semaines. Une simple division par les jours calendaires du mois ne convient donc pas toujours.
Le temps partiel ne réduit pas le nombre de jours acquis. Il modifie en revanche la rémunération servant au calcul de l’indemnité. Lors de la prise des congés, le décompte ne se limite pas aux seuls jours où le salarié aurait travaillé : il suit le calendrier applicable, du premier jour d’absence qui aurait dû être travaillé jusqu’à la veille de la reprise.
Enfin, distinguez droits acquis et solde disponible. Ce dernier correspond aux droits utilisables, éventuellement augmentés de reports ou de jours supplémentaires, moins les congés déjà pris. Conservez des compteurs séparés lorsque les droits relèvent de périodes différentes.
Comparer les deux indemnités avec un exemple chiffré
L’indemnité de congés payés rémunère la période de congé ; elle ne constitue pas automatiquement une prime ajoutée au salaire habituel. Comme l’explique Service-Public, l’employeur doit comparer les deux méthodes suivantes.
La règle du dixième
Pour la totalité des droits concernés, l’indemnité correspond à 10 % de la rémunération brute de référence. Pour une partie des congés, ce montant est proratisé : indemnité totale × jours pris ÷ jours acquis correspondants. Le numérateur et le dénominateur doivent utiliser la même unité.
L’assiette comprend notamment le salaire de base, les commissions et certaines majorations ou primes liées au travail. Toutes les sommes du bulletin n’y entrent pas : les remboursements de frais professionnels en sont notamment exclus. Le traitement d’une prime dépend de sa nature ; certaines absences nécessitent aussi une rémunération reconstituée, c’est-à-dire un salaire théorique intégré selon les règles applicables.
Le maintien de salaire
Cette méthode évalue ce que vous auriez gagné en travaillant pendant vos congés. Un calcul selon l’horaire réel du mois peut s’écrire : salaire mensuel × heures correspondant au congé ÷ heures normalement travaillées dans le mois. Il faut donc connaître le calendrier du mois, pas seulement le nombre annuel de jours acquis.
Dans l’exemple de Service-Public, le salarié perçoit 24 000 € bruts sur la période, soit 2 000 € mensuels. Il prend deux semaines de congés : 10 jours ouvrés, correspondant à 12 jours ouvrables. Le mois comporte 21 jours ouvrés de 7 heures, soit 147 heures, dont 70 heures de congé.
| Méthode | Calcul | Indemnité brute |
|---|---|---|
| Maintien de salaire | 2 000 € × 70 ÷ 147 | 952,38 € |
| Dixième en jours ouvrés | 24 000 € × 10 % × 10 ÷ 25 | 960,00 € |
| Dixième en jours ouvrables | 2 400 € × 12 ÷ 30 | 960,00 € |
Le montant retenu est donc de 960,00 € bruts pour ces deux semaines. Les deux dernières lignes sont deux présentations du même calcul, et non deux indemnités à additionner.
Ajuster le résultat aux absences et aux situations particulières
Une absence ne supprime pas automatiquement l’acquisition des congés. Certaines périodes, notamment les congés payés et le congé maternité, sont assimilées à du travail effectif pour l’acquisition. D’autres suivent des règles spécifiques.
- Maladie ou accident non professionnel : le ministère de l’Économie indique une acquisition de 2 jours ouvrables par mois d’arrêt, dans la limite de 24 jours au titre de ces périodes par période de référence. Trois mois d’arrêt donnent ainsi 6 jours.
- Accident du travail ou maladie professionnelle : l’acquisition est de 2,5 jours ouvrables par mois, soit 30 jours pour une année complète.
- Absence non assimilée : elle peut réduire les droits, mais son incidence doit être calculée en tenant compte des équivalences légales et des dispositions conventionnelles.
Un jour férié habituellement chômé situé pendant les congés n’est pas décompté comme jour ouvrable. À la fin du contrat, les droits acquis non pris donnent en principe lieu à une indemnité compensatrice de congés payés, avec comparaison des méthodes applicables.
Pour les salariés à domicile, assistants maternels et gardes d’enfants, l’Urssaf détaille des modalités particulières de paiement et de déclaration, notamment via Pajemploi. N’appliquez pas automatiquement une majoration de 10 % sans vérifier le régime concerné et la mensualisation.
Pour contrôler votre résultat, réunissez enfin votre période de référence, votre unité de décompte, vos absences, vos jours acquis et pris, votre rémunération brute détaillée et votre convention collective. Ces éléments permettent de demander au service de paie une comparaison vérifiable plutôt qu’une simple explication du solde affiché.
- Calcul des congés payés : 2,5 jours par mois, puis deux indemnités à comparer - 18 novembre 2026
- Temps de travail annuel à 35h : pourquoi 1 607 heures et non 1 820 ? - 17 novembre 2026
- Visite médicale hors temps de travail : le Code du travail protège aussi votre trajet - 16 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Travail de nuit : 11 heures de repos, repos compensateur et refus encadré
 Clause de non-concurrence dans le contrat de travail : les 4 conditions à vérifier avant de signer
 Transfert du contrat de travail : quand il s’impose et ce qui reste inchangé
 Congé pour création d’entreprise : 24 mois d’ancienneté et 4 étapes pour sécuriser son départ