Pajemploi et calcul des congés payés : 30 jours acquis ne signifient pas 30 jours à déclarer
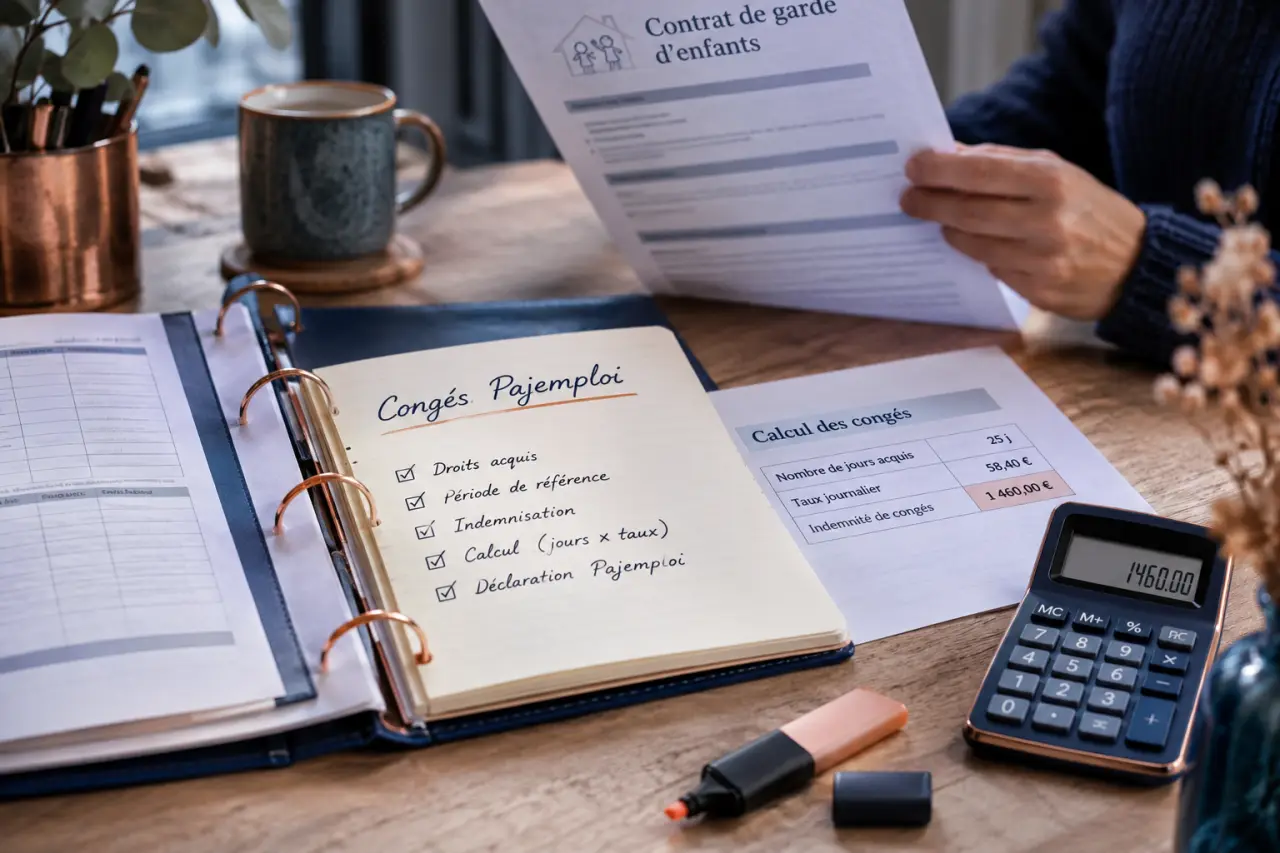
Pour calculer les congés payés d’un salarié déclaré à Pajemploi, il faut distinguer trois opérations : compter les jours acquis, déterminer leur rémunération et renseigner la déclaration du mois concerné. La règle générale est de 2,5 jours ouvrables acquis par mois de travail effectif ou assimilé, mais le paiement et la déclaration dépendent du contrat. Voici les repères pour effectuer le calcul sans confondre droits à congés et jours rémunérés.
Identifier le contrat avant de calculer les congés
Un assistant maternel accueille l’enfant à son domicile ou en maison d’assistants maternels ; une garde d’enfants travaille au domicile des parents. Cette distinction compte : les règles de mensualisation et les modalités déclaratives ne sont pas interchangeables. Pour un assistant maternel, vérifiez notamment si l’accueil est organisé sur 52 semaines ou sur 46 semaines ou moins.
Calcul des congés payés Pajemploi
Estimez les jours acquis et comparez les deux méthodes de calcul de l’indemnité, en montants bruts.
Résultats de l’estimation
Méthode la plus favorable : règle du dixième (0,00 € brut).
Calcul indicatif : les jours de maladie sont calculés à 2 jours par mois ou période de quatre semaines, dans la limite de 24 jours. Les autres périodes saisies sont calculées à 2,5 jours par mois ou période de quatre semaines. Les droits sont additionnés, puis le total est arrondi au jour ouvrable supérieur.
À vérifier avant toute déclaration : cette estimation ne couvre que les règles et données saisies dans ce calculateur. Vérifiez votre contrat, la convention collective applicable et les consignes Pajemploi. Les indemnités d’entretien et de repas sont exclues de la rémunération de référence ici saisie. En cas de planning variable, la formule de maintien de salaire proposée n’est pas adaptée : le résultat correspondant n’est pas calculé. Aucun montant net n’est estimé.
Rassemblez le contrat et ses avenants, les bulletins de salaire de la période, les semaines d’accueil réalisées, les absences et les congés déjà rémunérés. Le contrat doit également permettre d’identifier le mode de versement prévu pour les congés.
Attention à la majoration automatique de 10 % : les règles parfois présentées pour un salarié à domicile déclaré au Cesu ne doivent pas être transposées à une garde d’enfants déclarée à Pajemploi. Le choix du service déclaratif et la catégorie du salarié doivent être vérifiés avant d’appliquer une méthode de paiement.
Compter les droits du 1er juin au 31 mai
Une période complète ou un contrat commencé en cours d’année
La période de référence court du 1er juin de l’année précédente au 31 mai de l’année en cours. Lors d’une embauche, le premier calcul commence à la date d’entrée dans l’emploi. En fin de contrat, les droits sont arrêtés à la date de rupture, en tenant compte des droits antérieurs restant dus.
Une période entièrement travaillée ouvre normalement droit à 12 × 2,5 = 30 jours ouvrables, soit cinq semaines. Pour une période incomplète, Service-Public indique une acquisition de 2,5 jours par mois ou par période équivalente de quatre semaines d’accueil. Il ne faut donc pas compter uniquement les mois calendaires complets.
Dans l’exemple de Service-Public, un emploi du 1er novembre au 31 mai représente sept mois : 2,5 × 7 = 17,5 jours. Le résultat est arrondi à 18 jours. L’arrondi au jour entier supérieur intervient sur le total obtenu, pas séparément chaque mois.
Absences et arrêt maladie : ne pas retirer tous les jours indistinctement
Certaines absences sont assimilées à du travail pour l’acquisition des congés, notamment les congés payés et le congé de maternité. À l’inverse, une absence non assimilée peut réduire les droits. Il faut qualifier chaque période avant de refaire le calcul, plutôt que soustraire automatiquement toutes les semaines sans accueil.
Pour un arrêt maladie d’origine non professionnelle, l’Urssaf et Service-Public indiquent une acquisition de deux jours ouvrables par mois, ou période équivalente de quatre semaines, dans la limite de 24 jours au titre de ces périodes sur l’année de référence. Si travail et maladie alternent, distinguez les périodes relevant de chaque taux ; les 24 jours ne constituent pas le plafond global d’une année mêlant travail et maladie.
Comparer maintien de salaire et règle du dixième
Pour déterminer l’indemnité, calculez les deux méthodes et retenez la plus favorable au salarié. La convention collective raisonne en brut : effectuez la comparaison sur cette même base, puis convertissez le montant retenu en net pour le versement et la déclaration Pajemploi.
| Méthode | Principe | Point de vigilance |
|---|---|---|
| Maintien de salaire | Rémunération que le salarié aurait perçue en travaillant pendant le congé. | Utiliser le planning et le salaire applicables, sans indemnités d’entretien ni de nourriture. |
| Règle du dixième | 10 % de la rémunération brute de référence entrant dans l’assiette des congés. | Ne pas inclure les remboursements de frais ; vérifier le traitement des absences assimilées. |
Un calcul concret avec des horaires réguliers
L’Urssaf présente cette formule simplifiée pour un volume hebdomadaire régulier : jours acquis ÷ 6 × heures hebdomadaires × salaire horaire brut. Son exemple concerne un accueil mensualisé sur 40 semaines, à raison de 32 heures par semaine : huit heures par jour sur quatre jours, avec repos le mercredi. Le salaire horaire est de 5 € brut et les droits atteignent 25 jours ouvrables.
Le calcul donne : 25 ÷ 6 × 32 = 133,33 heures à indemniser, puis 666,67 € brut, en conservant les décimales jusqu’au résultat final. Avec un planning variable ou plusieurs rythmes d’accueil, cette formule ne doit pas remplacer l’examen des horaires qui auraient été effectués.
À titre d’illustration, si l’assiette brute du dixième est de 6 200 €, cette méthode donne 620 € : le maintien de salaire de 666,67 € est alors retenu. Avec une assiette de 7 000 €, le dixième atteint 700 € et devient plus favorable.
Pensez le calcul comme une échelle de conversion : les jours ouvrables mesurent un droit, les heures traduisent le planning et les euros valorisent ce temps. Une semaine de congé représente généralement six jours ouvrables, même si l’enfant n’est accueilli que quatre jours. Convertir directement chaque jour acquis en une journée habituelle de huit heures ferait donc payer un volume incorrect : le passage par la semaine évite cette confusion d’unités.
Décompter les congés et payer au bon moment
Les jours ouvrables correspondent habituellement au lundi jusqu’au samedi, hors jour de repos hebdomadaire et jours fériés chômés. Le décompte commence au premier jour où le salarié aurait dû travailler et se poursuit jusqu’au dernier jour ouvrable précédant la reprise. Un samedi peut donc être décompté même s’il n’est jamais travaillé.
Un jour férié chômé compris dans les congés n’est pas déduit du compteur. L’Urssaf rappelle également le principe de deux semaines continues, soit 12 jours ouvrables consécutifs, entre le 1er mai et le 31 octobre, sauf accord applicable. Un fractionnement peut ouvrir des droits supplémentaires sous conditions ; la cinquième semaine n’entre pas dans ce calcul.
- Assistant maternel sur 52 semaines : les congés sont rémunérés lors de leur prise, sous réserve des droits acquis. La mensualisation n’autorise pas à payer automatiquement des congés non acquis.
- Assistant maternel sur 46 semaines ou moins : l’indemnité s’ajoute au salaire mensualisé, selon l’échéance contractuelle autorisée : en juin, lors de la prise principale ou au fur et à mesure de la prise.
- Accueil occasionnel : l’Urssaf prévoit une indemnité de 10 % de la rémunération, hors indemnités d’entretien et de repas, versée au terme de l’accueil.
En fin de contrat, les congés acquis non rémunérés donnent lieu à une indemnité compensatrice. Vérifiez le solde restant : il ne faut ni oublier les droits antérieurs, ni payer une seconde fois des congés déjà réglés.
Déclarer dans Pajemploi sans recopier le compteur annuel
Les jours acquis ne sont pas automatiquement les jours à déclarer ce mois-ci. La déclaration traduit la rémunération versée, selon le profil du salarié et la mensualisation. Dans votre espace Pajemploi, utilisez l’aide correspondant précisément au contrat avant de compléter les rubriques relatives aux congés, aux heures et aux jours d’activité.
- Calculez le salaire net du mois et l’éventuelle indemnité de congés à verser, sans doubler un montant déjà compris dans la mensualisation.
- Renseignez les jours de congés payés rémunérés lorsque votre situation l’exige. Pour un assistant maternel sur 52 semaines, ne reportez pas mécaniquement les jours pris dans cette rubrique : les consignes sont spécifiques.
- Vérifiez les heures normales et les jours d’activité : une indemnité ajoutée au salaire peut nécessiter leur adaptation selon le mode d’emploi Pajemploi.
- Déclarez séparément les indemnités d’entretien et de repas, puis contrôlez le récapitulatif avant validation.
Conservez une fiche indiquant la période, les jours acquis, les deux calculs comparés, les congés pris et les sommes payées. Ce suivi permet de justifier la déclaration mensuelle et de retrouver rapidement le solde à la fin du contrat.
Partager cet article
Articles qui pourraient vous intéresser :
 Qui contacter en droit du travail : inspection, Prud’hommes ou Urssaf ?
 Clause de mobilité dans un contrat de travail : zone géographique, bonne foi et refus du salarié
 Requalification d’un contrat de travail : le lien de subordination qui change tout
 Simulateur d’indemnité de congés payés : comparez le dixième au salaire maintenu