Fiscalité de la voiture électrique en entreprise en 2025 : avantageuse, mais pas sans conditions
En 2025, une voiture électrique de société bénéficie de plusieurs avantages fiscaux, mais ils ne sont ni automatiques ni tous cumulables. Pour évaluer son coût, il faut notamment vérifier la date de mise à disposition, l’éligibilité à l’abattement sur l’avantage en nature, le plafond d’amortissement et les justificatifs de recharge. L’exonération d’une taxe ne rend pas, à elle seule, toute la dépense déductible.
Taxes et malus : distinguer l’électrique de l’hybride rechargeable
La TVS a été remplacée par deux taxes annuelles sur l’affectation des véhicules à des fins économiques : l’une concerne les émissions de CO₂, l’autre les polluants atmosphériques. Les voitures exclusivement électriques sont exonérées de ces deux taxes. Cette exonération concerne la fiscalité annuelle du véhicule, et non l’ensemble des prélèvements supportés par l’entreprise.
Calcul de l’avantage en nature d’une voiture électrique
Estimez la réduction applicable à partir d’une base annuelle déjà évaluée. Le calcul ne détermine pas l’éligibilité du modèle au score environnemental.
Résultat estimatif
Attention : ce calcul pédagogique ne remplace pas la vérification des conditions réglementaires applicables. Il ne calcule pas automatiquement l’éligibilité du modèle ni les cotisations sociales.
Le plafond limite le montant de la réduction appliquée, et non le montant final de l’AEN.
Depuis le 1er janvier 2025, les hybrides ne bénéficient plus de l’exonération de taxe annuelle sur le CO₂ qui s’appliquait auparavant sous certaines conditions. Un hybride rechargeable ne doit donc pas être budgété comme une voiture électrique : ses émissions homologuées et sa catégorie de pollution restent déterminantes.
| Poste fiscal | 100 % électrique | Hybride rechargeable | Thermique |
|---|---|---|---|
| Taxes annuelles ex-TVS | Exonération | Imposition selon les caractéristiques | Imposition selon les caractéristiques |
| Malus CO₂ à l’immatriculation | Non applicable | Selon les émissions et le barème | Selon les émissions et le barème |
| Malus masse en 2025 | Exonération | Règles et abattements spécifiques | Selon la masse taxable |
| TVA sur l’achat d’une voiture de tourisme | En principe non récupérable | En principe non récupérable | En principe non récupérable |
La carte grise doit être vérifiée séparément : une voiture électrique ne donne plus systématiquement droit à une exonération de taxe régionale. Le lieu et la date d’immatriculation comptent. Si la livraison est prévue plus tard, notamment en 2026, faites recalculer les taxes et malus applicables au lieu de reprendre une simulation antérieure.
Avantage en nature : la date de mise à disposition change le calcul
Un avantage en nature (AEN) existe lorsque le salarié peut utiliser le véhicule à titre privé. Il entre dans l’assiette sociale et fiscale de sa rémunération. Un véhicule réservé à un usage professionnel, sans usage privé autorisé, relève d’une situation différente, qui doit être documentée.
Avant ou après le 1er février 2025
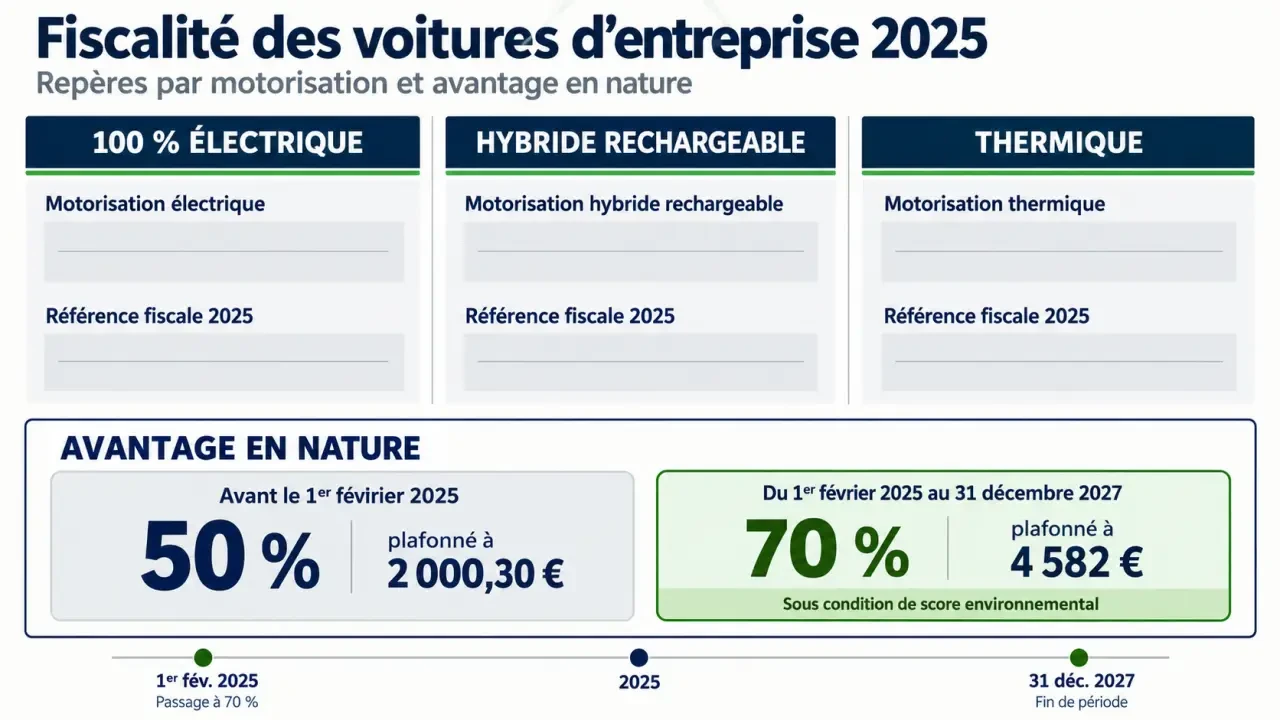
Pour les véhicules électriques mis à disposition avant le 1er février 2025, le régime antérieur prévoit un abattement de 50 %, plafonné à 2 000,30 € par an. Sous les conditions prévues par le dispositif, les frais d’électricité engagés par l’employeur pour la recharge sont exclus du calcul.
Pour les véhicules mis à disposition du 1er février 2025 au 31 décembre 2027, l’abattement atteint 70 %, dans la limite de 4 582 € par an, à condition de respecter le critère du score environnemental. Le fait qu’un véhicule soit exclusivement électrique ne suffit donc pas : il faut vérifier l’éligibilité du modèle. Dans ce régime, les frais de recharge pris en charge par l’employeur sont également exclus du calcul.
Calculer la base avant d’appliquer l’abattement
L’abattement s’applique à une évaluation préalable, calculée au réel ou au forfait. Pour un véhicule acheté et mis à disposition à compter du 1er février, le forfait repose notamment sur 15 % du prix d’achat TTC si le véhicule a cinq ans au plus, et sur 10 % au-delà. Pour un véhicule loué, la base forfaitaire hors énergie correspond à 50 % du coût annuel de location, d’entretien et d’assurance.
Par exemple, une base annuelle de 6 000 € donne une réduction de 4 200 € avec l’abattement de 70 %. L’AEN restant est de 1 800 €. Avec une base de 8 000 €, la réduction théorique dépasse le plafond : l’AEN s’élève alors à 3 418 €. Le plafond limite la réduction, pas le montant final de l’avantage taxable.
Amortissement : 30 000 € déductibles ne signifient pas 30 000 € remboursés
Pour une voiture de tourisme électrique, le plafond fiscal d’amortissement est de 30 000 €. L’entreprise comptabilise l’amortissement du véhicule, puis réintègre fiscalement la fraction qui dépasse la limite déductible. Cette règle n’est pas une aide à l’achat : elle réduit le résultat imposable dans certaines limites.
Les autres plafonds sont de 20 300 €, 18 300 € ou 9 900 €, selon les émissions de CO₂ et les règles applicables au véhicule, notamment sa date d’acquisition et sa méthode d’homologation. Un hybride rechargeable ne bénéficie donc pas automatiquement du plafond de 30 000 €.
Pour une voiture électrique achetée 45 000 €, hors batterie identifiée séparément, et amortie sur cinq ans, l’annuité comptable s’élève à 9 000 €. La part fiscalement déductible est limitée à 6 000 € par an. Dans cet exemple simplifié, 3 000 € sont réintégrés chaque année.
Une batterie facturée distinctement peut être amortie séparément, sans entrer dans le plafond propre à la voiture. Cette ventilation doit être justifiée : une estimation interne ne remplace pas une identification dans les documents. En location longue durée ou avec option d’achat, demandez au loueur quelle fraction des loyers n’est pas déductible.
Ces règles concernent les voitures de tourisme. Un véritable utilitaire peut relever d’un traitement différent. De son côté, une microentreprise au régime micro ne déduit ni ses frais réels ni un amortissement en plus de son abattement forfaitaire.
Recharge : récupérer la TVA exige une facturation exploitable
La TVA sur l’électricité utilisée pour la recharge est déductible dans les conditions de droit commun, même si la TVA à l’achat d’une voiture de tourisme reste exclue. L’entreprise doit notamment être redevable de la TVA, affecter la dépense à des opérations ouvrant droit à déduction et disposer de justificatifs conformes.
Pour une recharge sur une borne publique, privilégiez une facture au nom de l’entreprise qui détaille la prestation et la TVA. Sur un site de l’entreprise, distinguez les consommations et les usages. Le remboursement d’un salarié ne rend pas automatiquement récupérable la TVA d’une facture domestique, généralement établie à son nom.
À domicile, prévoyez un relevé fiable des kilowattheures, une méthode de valorisation et une procédure de remboursement. Le traitement de la borne installée chez le salarié dépend aussi de son propriétaire, de son maintien au domicile et des conditions de prise en charge. Il ne faut pas le confondre avec celui de l’électricité consommée.
Dans une flotte, les véhicules reviennent souvent au même moment et peuvent créer une pointe de puissance. Dimensionner l’installation en tenant compte de cette simultanéité, plutôt qu’en se fondant uniquement sur les kilomètres annuels, peut éviter un abonnement surdimensionné. Le pilotage répartit les charges en fonction des prochains départs. C’est une économie d’exploitation que le seul avantage fiscal du véhicule ne fait pas apparaître.
Aides et grandes flottes : sécuriser le budget avant la commande
Depuis le 14 février 2024, le bonus écologique pour les voitures particulières n’est plus ouvert aux personnes morales. Ne l’intégrez donc pas par défaut au financement d’une voiture de société. Les aides territoriales et les dispositifs destinés à certaines catégories de véhicules doivent être vérifiés séparément.
Pour les bornes, ADVENIR n’est pas une subvention universelle pour tous les parkings d’entreprise. L’éligibilité dépend du bénéficiaire, de l’usage et du programme ouvert au moment du dépôt. Vérifiez aussi les aides locales et les éventuels dispositifs CEE avant de signer : si les travaux sont engagés trop tôt, l’accès à une aide peut être compromis.
Les entreprises disposant d’au moins 100 véhicules doivent aussi examiner la taxe annuelle incitative, créée à compter du 1er mars 2025. Son calcul ne consiste pas à compter les voitures électriques achetées : il tient compte de la composition du parc, de la durée d’affectation et des renouvellements. Le tarif de référence passe de 2 000 € en 2025 à 4 000 € en 2026, puis à 5 000 € en 2027. Il ne s’agit pas d’une somme automatiquement due pour chaque véhicule thermique.
Pour comparer les options, retenez une même durée et prenez en compte le financement, les réintégrations fiscales, l’énergie, les bornes, les cotisations liées à l’AEN et la valeur de revente. Faites ensuite valider l’éligibilité du modèle et les dates retenues par votre expert-comptable et votre gestionnaire de paie. Le choix le plus pertinent dépend du coût complet et de l’usage réel du véhicule.

Partager cet article
Articles qui pourraient vous intéresser :
 Révoquer un gérant de SARL sans erreur : majorité, juste motif et indemnisation
 CCAS : établissement public administratif, personnalité morale et seuil de 1 500 habitants
 Indemnité d’éviction bail commercial : 2 ans pour agir, fonds de commerce et frais à chiffrer
 Pas-de-porte en bail commercial : enjeux juridiques, fiscaux et points de vigilance