Prêt création entreprise sans apport : convaincre sans épargne, avec des preuves
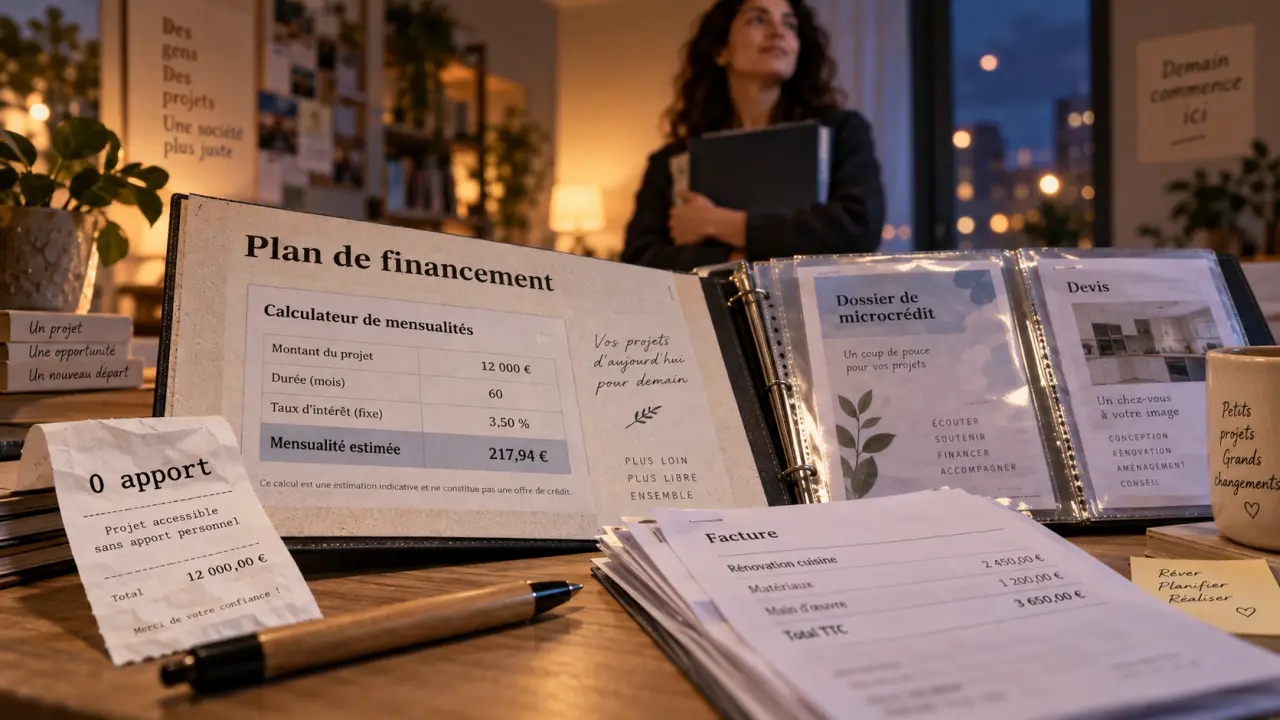
Obtenir un prêt pour créer une entreprise sans apport est possible, mais rarement avec une simple idée. L’absence d’épargne personnelle ne bloque pas juridiquement le financement. Elle oblige surtout à démontrer que le projet est préparé, que les besoins sont réalistes et que le risque peut être partagé. Microcrédit, prêt d’honneur, aides et garanties peuvent composer un montage crédible.
L’apport n’est pas obligatoire, mais il rassure le financeur
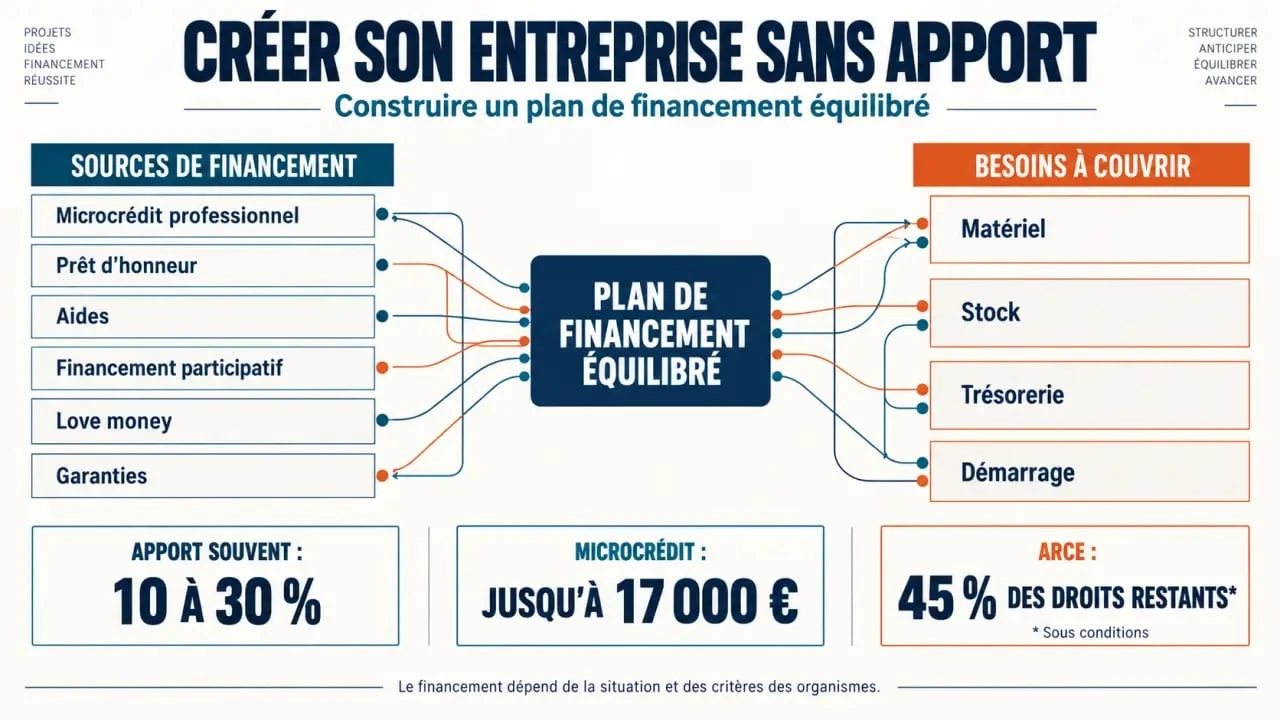
L’apport personnel correspond à l’argent, au matériel ou aux fonds apportés par les associés au lancement. Il peut financer une partie des investissements, du stock initial ou de la trésorerie de départ. Pour un prêt professionnel classique, les banques apprécient souvent qu’il couvre une fraction du projet. Les repères fréquemment évoqués se situent entre 10 et 30 % du montant total, voire entre 20 et 30 % de la somme demandée.
Ce n’est toutefois pas une obligation universelle. Un projet peu capitalistique, une activité de service déjà testée ou un besoin inférieur à 10 000 € peuvent être plus accessibles sans apport. À l’inverse, financer un local, des travaux importants, une machine ou un stock conséquent sans fonds propre est plus complexe. Le besoin en fonds de roulement doit rester couvert si les premiers encaissements arrivent plus tard que prévu.
Ce que la banque cherche réellement à évaluer
Un financeur n’examine pas uniquement le capital de départ. Il regarde la capacité de remboursement, la cohérence des hypothèses de chiffre d’affaires, les charges fixes, les devis fournisseurs, l’expérience du créateur et les garanties proposées. Sans apport, chaque imprécision pèse davantage. Le dossier doit donc montrer que le prêt finance un usage identifiable, et non une réserve de trésorerie évaluée au hasard.
Choisir la solution adaptée au besoin plutôt que chercher un prêt unique
Le financement sans apport repose souvent sur un assemblage. Un prêt d’honneur peut renforcer les fonds propres, un microcrédit financer l’équipement indispensable et une aide au revenu sécuriser les premiers mois. Cette approche réduit le montant demandé à un seul organisme et rend le plan de financement plus lisible.
| Solution | Pour quel besoin ? | Atout principal | Point de vigilance |
|---|---|---|---|
| Microcrédit professionnel | Matériel, véhicule, stock ou démarrage d’une petite activité | Accessible aux personnes éloignées du crédit bancaire ; il peut atteindre 17 000 € | Le remboursement doit rester compatible avec la trésorerie prévisionnelle |
| Prêt d’honneur | Consolider le plan de financement | Prêt personnel généralement sans garantie réelle, utile comme effet levier | La sélection porte habituellement sur la qualité du projet |
| Financement participatif | Préventes, communauté ou lancement visible | Teste l’intérêt commercial et apporte des fonds | Une campagne demande du temps, une audience et une contrepartie claire |
| Love money | Besoin initial limité ou complément d’apport | Mobilise les proches par don, prêt ou entrée au capital | Les règles doivent être formalisées pour préserver les relations |
| Investisseurs ou associés | Projet à potentiel de croissance | Apportent des capitaux et parfois des compétences | Le créateur partage une partie des décisions ou du capital |
Les garanties qui peuvent compenser l’absence d’épargne
Une garantie Bpifrance, lorsqu’elle est mobilisable par l’intermédiaire d’un partenaire financier, peut réduire le risque supporté par le prêteur. D’autres sûretés existent : caution personnelle, nantissement d’un actif ou gage. Elles ne doivent pas être acceptées automatiquement. Une caution engage le patrimoine du dirigeant, tandis qu’un nantissement peut affecter un bien ou un actif professionnel. Avant de signer, demandez le montant couvert, la durée et les conditions de mise en jeu.
Adapter le montage à son profil de créateur
Auto-entrepreneur : financer ce qui produit du chiffre d’affaires
Pour une micro-entreprise, le dossier gagne en crédibilité lorsqu’il isole les dépenses immédiatement utiles : ordinateur, outillage, premier stock, assurance, véhicule ou logiciel. Un achat non essentiel alourdit le prêt sans renforcer le démarrage. La démonstration la plus solide repose sur des premiers clients, des lettres d’intention, des devis acceptés ou une activité déjà amorcée. Le statut simplifié ne dispense ni d’un prévisionnel ni d’une réflexion sur les charges et les cotisations.
Demandeur d’emploi : protéger son revenu de démarrage
Les créateurs inscrits à France Travail peuvent, selon leur situation, étudier le maintien de l’ARE ou l’ARCE. L’ARCE correspond à 45 % des droits restants, versés sous conditions. L’ACRE peut également alléger les charges sociales au démarrage pour les personnes éligibles. Ces dispositifs ne remplacent pas toujours un investissement, mais ils améliorent la trésorerie personnelle. Cela évite de prélever trop tôt sur l’entreprise.
Il faut raisonner au-delà du prix d’achat initial. Un ordinateur à financer n’est qu’un poste de dépense. Le financeur doit aussi comprendre le délai entre la commande, la production, la facturation et l’encaissement. Cartographier ce cycle révèle parfois le besoin réel : non pas davantage de matériel, mais une réserve pour absorber les délais clients, la TVA, les abonnements et les premières dépenses récurrentes. Cette vision des flux rend le montant demandé plus défendable.
Construire un dossier qui répond aux objections avant qu’elles ne soient formulées
Sans apport, le business plan doit être concret et vérifiable. Évitez les prévisions trop optimistes et les formules vagues sur un marché « porteur ». Le financeur doit comprendre rapidement ce que vous vendez, à qui, à quel prix, comment vous trouvez vos clients et à quelle date l’activité peut rembourser le prêt.
- Présentez le porteur de projet : expérience, compétences, réseau et éventuelles formations.
- Joignez les devis, le calendrier de lancement et la liste détaillée des investissements.
- Établissez un prévisionnel prudent, avec les dépenses parfois oubliées : assurances, outils, impôts, communication et BFR.
- Distinguez les besoins ponctuels de la trésorerie mensuelle.
- Préparez plusieurs scénarios : activité conforme, démarrage plus lent et chiffre d’affaires inférieur aux prévisions.
- Expliquez les garanties, aides et cofinancements déjà identifiés.
Ne pas confondre besoin de financement et montant souhaité
Un plan de financement équilibré présente les emplois et les ressources à la même hauteur. Une demande de 15 000 € pour « démarrer confortablement » risque de susciter un refus. Si vous démontrez que 6 000 € financent du matériel sur devis, 3 000 € le stock et 6 000 € le décalage d’encaissement, l’analyse devient plus concrète. Cette précision aide aussi à combiner plusieurs solutions sans endosser une dette excessive.
Passer à l’action : les interlocuteurs à solliciter dans le bon ordre
Commencez par un réseau d’accompagnement avant de déposer plusieurs demandes de crédit. L’Adie est un interlocuteur reconnu pour le microcrédit professionnel et l’accompagnement des créateurs ayant peu ou pas d’accès au crédit bancaire. Initiative France et Réseau Entreprendre peuvent orienter certains projets vers un prêt d’honneur et un suivi. France Active intervient également sur le financement et les garanties selon les territoires et les profils.
Renseignez-vous aussi auprès de votre chambre consulaire, de votre région, de votre intercommunalité et de France Travail : les aides locales varient fortement. Une fois le projet chiffré et les dispositifs identifiés, contactez les banques ou plateformes pertinentes avec un dossier unique, cohérent et actualisé. Multiplier les demandes imprécises peut donner l’image d’un financement subi. Présenter un montage structuré montre que vous maîtrisez le risque.
À retenir : créer sans apport ne signifie pas créer sans ressources. Le financement doit reposer sur un besoin limité, des revenus ou des aides qui sécurisent le démarrage, des garanties comprises et un dossier transformant le projet en plan de remboursement crédible.

- Prêt création entreprise sans apport : convaincre sans épargne, avec des preuves - 24 septembre 2026
- Bail commercial précaire : 3 points clés pour sécuriser votre contrat et éviter la requalification - 23 septembre 2026
- Indexation loyer bail commercial : le calcul qui évite une hausse contestable - 22 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Créer une entreprise en 5 étapes : cadrer le projet, tester le marché, financer le lancement
 Comment créer une entreprise avec la CMA sans erreur : statut, immatriculation, accompagnement
 Freezone, Mainland ou Offshore : la structure qui change le visa, la banque et la fiscalité
 INPI création d’entreprise gratuit : informations libres d’accès, compte requis pour déposer