Imposition de la micro-entreprise : distinguer impôt, cotisations, CFE et TVA
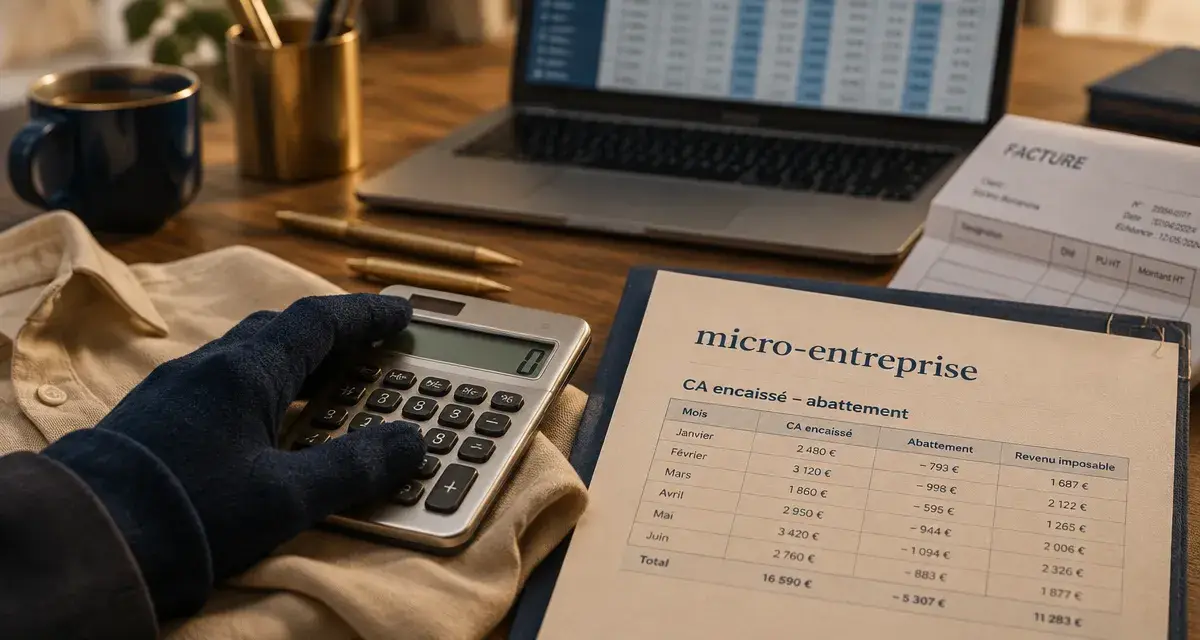
L’imposition d’une micro-entreprise ne repose pas sur un taux unique appliqué au chiffre d’affaires. Il faut distinguer l’impôt sur le revenu, les cotisations sociales, la CFE et, selon la situation, la TVA. La nature de l’activité et le chiffre d’affaires encaissé déterminent le régime applicable, l’abattement fiscal et les options ouvertes.
Ce que paie réellement un micro-entrepreneur
La micro-entreprise relève en principe du régime micro-fiscal. Le bénéfice imposable n’est pas calculé à partir des dépenses réellement engagées. L’administration applique un abattement forfaitaire au chiffre d’affaires déclaré. Selon l’activité, les revenus relèvent du micro-BIC, pour les bénéfices industriels et commerciaux, ou du micro-BNC, pour les bénéfices non commerciaux.
Ce régime fiscal ne doit pas être confondu avec le régime micro-social. Les cotisations sociales sont déclarées et payées auprès de l’Urssaf, généralement chaque mois ou chaque trimestre, sur la base du chiffre d’affaires encaissé. L’impôt sur le revenu est payé soit selon le barème progressif du foyer fiscal, soit au moyen du versement libératoire lorsque les conditions sont réunies.
- Cotisations sociales : elles financent la protection sociale et dépendent du chiffre d’affaires encaissé.
- Impôt sur le revenu : il porte sur le bénéfice forfaitaire après abattement, ou il est réglé au fil des encaissements avec le versement libératoire.
- CFE : cette cotisation foncière des entreprises dépend notamment de la commune d’exercice et de la base minimum locale.
- TVA : elle peut devenir applicable lorsque l’entreprise sort de la franchise en base.
Les seuils qui permettent de rester au régime micro
Pour les revenus de 2026, le plafond annuel de chiffre d’affaires est fixé à 203 100 € pour les activités commerciales et certains hébergements, hors locations de meublés de tourisme. Il atteint 83 600 € pour les prestations de services BIC, les activités libérales BNC et certains hébergements. La location de meublés de tourisme non classés relève d’un seuil de 15 000 €.
| Nature de l’activité | Seuil de chiffre d’affaires en 2026 | Abattement fiscal |
|---|---|---|
| Achat-revente, vente de denrées, hébergement concerné | 203 100 € | 71 % |
| Prestations de services BIC et certains hébergements | 83 600 € | 50 % |
| Activités libérales BNC | 83 600 € | 34 % |
| Meublés de tourisme non classés | 15 000 € | 30 % |
Un dépassement ponctuel ne fait pas automatiquement sortir du régime
La sortie du régime micro-fiscal intervient lorsque le seuil est dépassé pendant deux années consécutives. Un dépassement exceptionnel ne provoque donc pas automatiquement un changement de régime. En cas de création en cours d’année, le plafond doit toutefois être calculé au prorata temporis, selon le nombre de jours d’exploitation rapporté à 365 jours.
Une activité mixte doit respecter deux limites : un seuil global pour l’ensemble du chiffre d’affaires et un plafond propre aux prestations de services ou aux activités libérales. Il est préférable de suivre séparément les encaissements de chaque activité. Cette méthode permet de repérer rapidement le dépassement d’un seuil particulier, même lorsque le chiffre d’affaires total reste sous la limite globale.
Calculer le revenu imposable à partir du chiffre d’affaires encaissé
Avec l’imposition classique, le micro-entrepreneur reporte son chiffre d’affaires annuel sur la déclaration complémentaire n° 2042 C PRO. L’administration applique ensuite l’abattement correspondant à la nature de l’activité. Cet abattement est censé couvrir les frais professionnels et ne peut pas être inférieur à 305 €.
La formule à retenir
Le calcul suit une formule simple : chiffre d’affaires encaissé − abattement forfaitaire = revenu imposable. Ce revenu est ensuite ajouté aux autres revenus du foyer fiscal, puis soumis au barème progressif de l’impôt sur le revenu. Une facture émise mais non réglée ne doit pas être incluse dans le chiffre d’affaires encaissé tant que le client n’a pas payé.
Pour une activité d’achat-revente réalisant 35 000 € de chiffre d’affaires, l’abattement de 71 % ramène la base imposable à 10 150 €. Cette somme ne correspond ni au revenu réellement disponible ni au bénéfice comptable. Les cotisations sociales et les dépenses concrètes, comme les achats, l’assurance ou le matériel, restent à payer.
Cette différence est particulièrement importante pour les activités commerciales. Un chiffre d’affaires élevé peut cacher une marge réduite lorsque les achats représentent une part importante des recettes. Le régime micro applique son abattement sans tenir compte du montant exact des charges. Il faut donc examiner le revenu restant après cotisations et dépenses, et pas seulement la base imposable calculée par l’administration.
Barème progressif ou versement libératoire : comparer avant d’opter
Le versement forfaitaire libératoire permet de payer l’impôt sur le revenu en même temps que les cotisations sociales, selon une périodicité mensuelle ou trimestrielle. Il remplace l’imposition au barème progressif pour les recettes de la micro-entreprise. Ces recettes restent toutefois prises en compte pour déterminer le taux applicable aux autres revenus du foyer.
| Mode d’imposition | Calcul | Point d’attention |
|---|---|---|
| Barème progressif | Chiffre d’affaires après abattement, ajouté aux revenus du foyer | Dépend de la tranche marginale d’imposition et de la composition du foyer |
| Versement libératoire | 1 % pour la vente, 1,7 % pour les services BIC, 2,2 % pour les BNC | Conditionné par le revenu fiscal de référence |
Les conditions et le calendrier de l’option
L’option est réservée aux foyers dont le revenu fiscal de référence de l’année N-2 ne dépasse pas le plafond applicable. Pour une personne seule, le plafond cité pour 2026 est de 29 315 €. Il atteint 58 630 € pour un couple avec deux parts. La demande doit en principe être déposée avant le 30 septembre pour une application l’année suivante. En cas de création, le délai court jusqu’à la fin du troisième mois suivant le début d’activité.
Le versement libératoire peut être intéressant lorsque le foyer est déjà imposé et que le taux fixe est inférieur à l’impôt qui résulterait du barème. À l’inverse, un foyer peu ou pas imposable peut perdre le bénéfice de l’imposition classique. La comparaison doit intégrer les revenus de l’ensemble du foyer, sa composition et le chiffre d’affaires réellement encaissé, plutôt que de porter uniquement sur l’activité indépendante.
CFE, TVA et régime réel : les points de contrôle à ne pas oublier
La CFE est en principe due à partir de la deuxième année d’activité, la première année étant exonérée. Une exonération s’applique également lorsque le chiffre d’affaires annuel ne dépasse pas 5 000 €. Le montant varie selon la commune, la situation des locaux et la base minimum votée localement.
La CVAE ne devient payable qu’au-delà de 500 000 € de chiffre d’affaires. Une déclaration de valeur ajoutée et d’effectifs est évoquée dès 152 500 €. Ces seuils ne concernent donc pas les mêmes obligations : il faut distinguer le seuil à partir duquel une déclaration est attendue de celui qui déclenche effectivement le paiement.
La micro-entreprise peut bénéficier de la franchise en base de TVA tant qu’elle reste dans les limites prévues. Lorsqu’elle devient redevable, elle facture la TVA, la déclare et peut, sous conditions, récupérer celle payée sur ses achats. Ce changement modifie les prix, les devis et le suivi de trésorerie. La TVA encaissée doit être isolée, car elle ne correspond pas à une recette disponible pour l’entreprise.
Enfin, le régime micro privilégie la simplicité administrative, mais il n’est pas toujours le plus adapté lorsque les charges sont élevées. Si les dépenses réelles restent importantes, si les investissements se multiplient ou si la marge est faible, l’option pour un régime réel mérite d’être étudiée. Elle permet de déduire les dépenses réellement engagées, en contrepartie d’une comptabilité plus structurée.
Avant chaque déclaration annuelle, vérifiez les encaissements, la catégorie d’activité, l’abattement applicable, les frais réels, la CFE et le statut TVA. Cette vérification donne une estimation plus fiable du revenu net et permet de comparer les options fiscales sur des bases concrètes.

- Imposition de la micro-entreprise : distinguer impôt, cotisations, CFE et TVA - 10 octobre 2026
- Une simulation de micro-entreprise chiffre le CA nécessaire pour viser 2 633 € nets par mois - 9 octobre 2026
- Création d’entreprise à Rennes : 5 décisions pour démarrer sur des bases solides - 8 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Prêt d’honneur création entreprise : taux zéro, sans garantie et effet de levier bancaire
 Comment créer une entreprise avec la CMA sans erreur : statut, immatriculation, accompagnement
 Freezone, Mainland ou Offshore : la structure qui change le visa, la banque et la fiscalité
 INPI création d’entreprise gratuit : informations libres d’accès, compte requis pour déposer