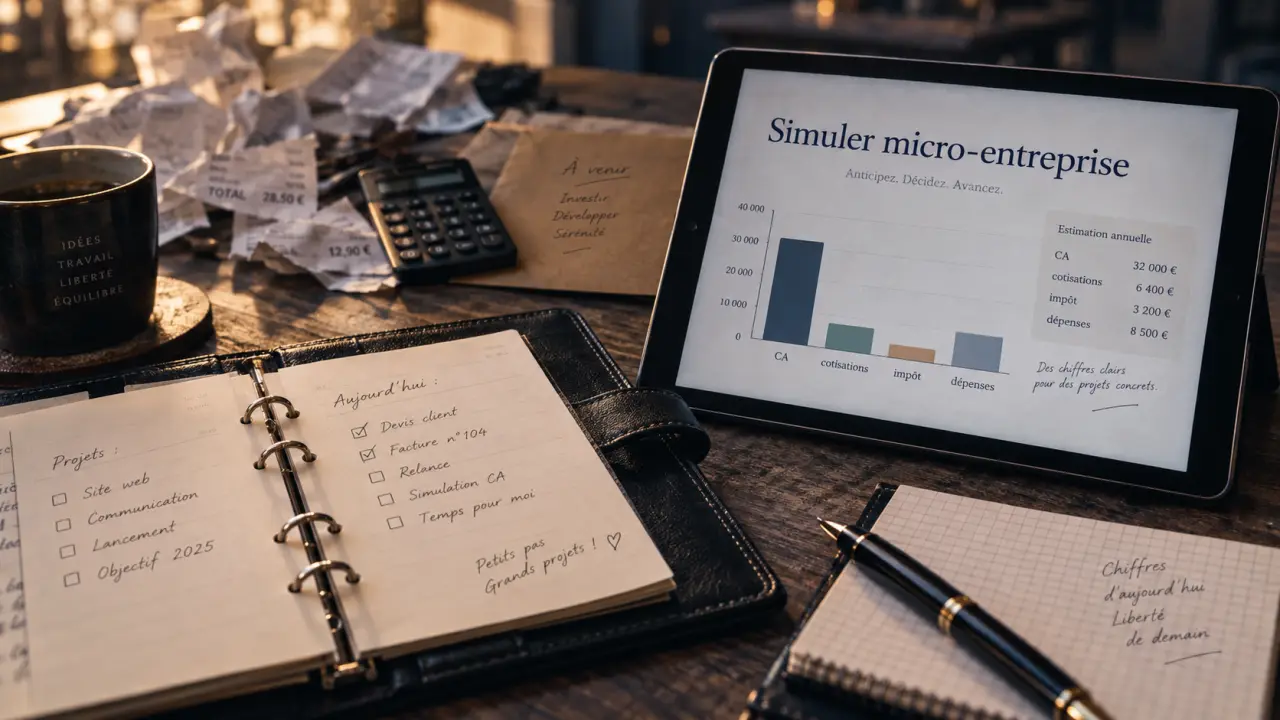
Une simulation de micro-entreprise chiffre le CA nécessaire pour viser 2 633 € nets par mois
Les données à réunir avant de lancer votre simulation
Le point de départ est le chiffre d’affaires hors taxes encaissé, et non le montant des devis signés ou des factures simplement émises. En micro-entreprise, les cotisations sont calculées sur les sommes effectivement reçues. La déclaration peut être mensuelle ou trimestrielle, mais une projection annuelle reste plus lisible pour évaluer la rentabilité globale de l’activité.
Identifier précisément votre catégorie d’activité
Le taux de cotisations sociales dépend de l’activité déclarée. Les activités d’achat-revente et de restauration relèvent d’un taux de 12,3 %. Les autres prestations de services sont associées à 21,2 %, tandis qu’une prestation de service libérale est indiquée à 25,6 %. La contribution à la formation professionnelle s’ajoute à ces prélèvements, dans une fourchette de 0,1 % à 0,3 %. Une simulation fiable commence donc par le classement correct de l’activité.
Prévoir les frais qui réduisent le revenu
Les dépenses professionnelles réelles ne sont pas déduites du chiffre d’affaires pour calculer les cotisations sociales du régime micro. Elles diminuent pourtant votre trésorerie. Il peut s’agir d’achats de marchandises, d’un logiciel, d’assurances, de frais de téléphone, de déplacements, de sous-traitance, de commissions de plateforme ou de la location d’un espace de travail. Indiquez ces montants séparément, de préférence sur une base annuelle ou en pourcentage du chiffre d’affaires.
Le point souvent oublié se situe entre le compte professionnel et le compte personnel. Les prélèvements sociaux sont calculés de manière forfaitaire, alors que les achats suivent le rythme réel de l’activité. Un stock payé avant une vente, un abonnement annuel ou un acompte de sous-traitance peut provoquer un creux de trésorerie. Au-delà du revenu net annuel, simulez donc votre besoin de caisse mensuel. Cette donnée permet de vérifier que vous pourrez régler vos dépenses et vous verser une rémunération régulière.
Calculer le revenu réellement disponible, étape par étape
Pour éviter les confusions, séparez trois notions. Le chiffre d’affaires correspond aux recettes encaissées. Le revenu imposable sert de base au calcul de l’impôt dans le régime classique. Le revenu réellement disponible est la somme qui reste après les prélèvements et les frais nécessaires à l’activité.
| Élément | Mode de calcul dans une simulation | Effet sur votre budget |
|---|---|---|
| Chiffre d’affaires | Recettes hors taxes encaissées | Base de départ |
| Cotisations et CFP | Pourcentage du chiffre d’affaires selon l’activité | Réduisent le revenu disponible |
| Impôt sur le revenu | Régime classique ou versement libératoire | À estimer selon l’option retenue |
| Dépenses professionnelles | Montant réellement payé pour exercer | Réduisent directement la trésorerie |
| Revenu disponible | CA moins prélèvements, impôt et dépenses | Montant mobilisable pour vous rémunérer |
La formule à utiliser dans votre prévisionnel
La formule de base est la suivante : revenu disponible = chiffre d’affaires – cotisations sociales – contribution à la formation professionnelle – impôt – dépenses professionnelles – autres taxes éventuelles. Les autres taxes comprennent notamment la CFE, due à partir de la deuxième année selon les conditions applicables, ainsi que la TVA lorsqu’elle devient exigible. La TVA collectée ne constitue pas un revenu. Elle doit rester séparée de votre marge et de votre rémunération.
À titre d’illustration, un exemple fondé sur 50 000 € de chiffre d’affaires annuel et 5 % de charges professionnelles, soit 2 500 €, aboutit à un revenu net annuel de 31 596 €, ou 2 633 € par mois. La rentabilité affichée atteint 63,19 %. Ce résultat ne se transpose pas automatiquement à toutes les situations. L’activité, la fiscalité du foyer et la structure réelle des dépenses peuvent modifier fortement le montant final.
Passer d’un objectif de revenu au chiffre d’affaires nécessaire
Une simulation inverse est souvent plus utile qu’un calcul réalisé uniquement à partir du chiffre d’affaires. Si vous souhaitez dégager un revenu mensuel précis, convertissez d’abord cet objectif en montant annuel. Ajoutez ensuite vos dépenses, les cotisations attendues et l’impôt estimé. Vous obtenez ainsi un ordre de grandeur du chiffre d’affaires à réaliser et à encaisser.
Raisonner avec un taux de prélèvements global
Pour établir une première hypothèse, estimez la part de vos dépenses et votre taux global de prélèvements. Si vous conservez 60 % de votre chiffre d’affaires après cotisations, impôt et frais, un objectif de 30 000 € de revenu disponible annuel exige environ 50 000 € de chiffre d’affaires. Cette méthode ne remplace pas un calcul détaillé, mais elle transforme un objectif de rémunération en volume de ventes, en nombre de missions ou en jours facturés.
- Pour un freelance, divisez le chiffre d’affaires cible par le nombre réaliste de jours facturables, et non par le nombre total de jours travaillés.
- Pour un commerçant, vérifiez que la marge après l’achat des produits couvre les cotisations et les frais fixes.
- Pour un artisan, intégrez les matières premières, l’outillage, les déplacements et les périodes sans chantier.
- Pour une activité récente, prévoyez des mois de démarrage plus faibles plutôt qu’une moyenne annuelle trop optimiste.
Fiscalité, ACRE, TVA et CFE : les variables qui modifient le résultat
Dans le régime classique de l’impôt sur le revenu, l’administration applique un abattement forfaitaire sur le chiffre d’affaires : 71 % pour l’achat-revente et la restauration, 50 % pour les autres activités de services et 34 % pour les prestations de services libérales. Le revenu imposable résiduel représente donc respectivement 29 %, 50 % ou 64 % du chiffre d’affaires. Il s’ajoute aux autres revenus du foyer et dépend notamment du nombre de parts fiscales.
Versement libératoire et ACRE : deux paramètres à tester séparément
Le versement libératoire permet, sous conditions, de payer l’impôt sous la forme d’un pourcentage du chiffre d’affaires : 1 % pour l’achat-revente, 1,7 % pour les autres services et 2,2 % pour les services libéraux. Cette option ne doit pas être retenue uniquement pour sa simplicité. Comparez son coût avec une estimation de l’imposition classique de votre foyer.
L’ACRE peut réduire les cotisations pendant la période concernée. Une réduction de 25 % est indiquée dans les éléments de calcul disponibles. Son effet peut alléger les prélèvements au démarrage, mais il reste temporaire. Réalisez deux simulations, avec et sans aide, pour éviter de fixer vos tarifs ou votre niveau de dépenses sur la base d’un avantage qui ne durera pas.
Quand la micro-entreprise reste adaptée, et quand comparer un autre statut
La micro-entreprise est simple à piloter lorsque les dépenses sont limitées, que l’activité génère rapidement des encaissements et que le chiffre d’affaires reste sous les plafonds applicables : 203 100 € pour l’achat-revente et la restauration, et 83 600 € pour les prestations de services. Le régime peut devenir moins favorable lorsque les frais réels occupent une place importante, car ils ne réduisent pas l’assiette des cotisations.
Comparez alors la micro-entreprise avec l’EI, l’EURL ou la SASU. Le choix dépend du niveau des charges, de la possibilité de déduire les dépenses, du mode d’imposition, de la protection sociale, des formalités et des perspectives de développement. Un dépassement des plafonds pendant deux années consécutives peut également conduire à une évolution du régime à partir de la troisième année.
Considérez enfin chaque résultat comme une estimation. Les règles, les seuils, la TVA, la CFE, l’éligibilité à l’ACRE et votre impôt personnel peuvent modifier le montant final. Une bonne simulation de micro-entreprise compare plusieurs hypothèses réalistes : chiffre d’affaires prudent, cible et ambitieux, avec une attention particulière portée aux frais réellement supportés et au niveau de trésorerie nécessaire chaque mois.

- Une simulation de micro-entreprise chiffre le CA nécessaire pour viser 2 633 € nets par mois - 9 octobre 2026
- Création d’entreprise à Rennes : 5 décisions pour démarrer sur des bases solides - 8 octobre 2026
- Créer une entreprise à Reims : les décisions qui sécurisent votre lancement - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Créer une entreprise en 5 étapes : cadrer le projet, tester le marché, financer le lancement
 Responsabilité civile flotte d’entreprise : ce qu’elle couvre, ce qu’elle exclut et les garanties à ajouter
 Création d’entreprise à Marseille : le statut juridique qui peut coûter cher dès la première année
 Prêt création entreprise sans apport : convaincre sans épargne, avec des preuves