Le RSA reste compatible avec la micro-entreprise, sous conditions de ressources
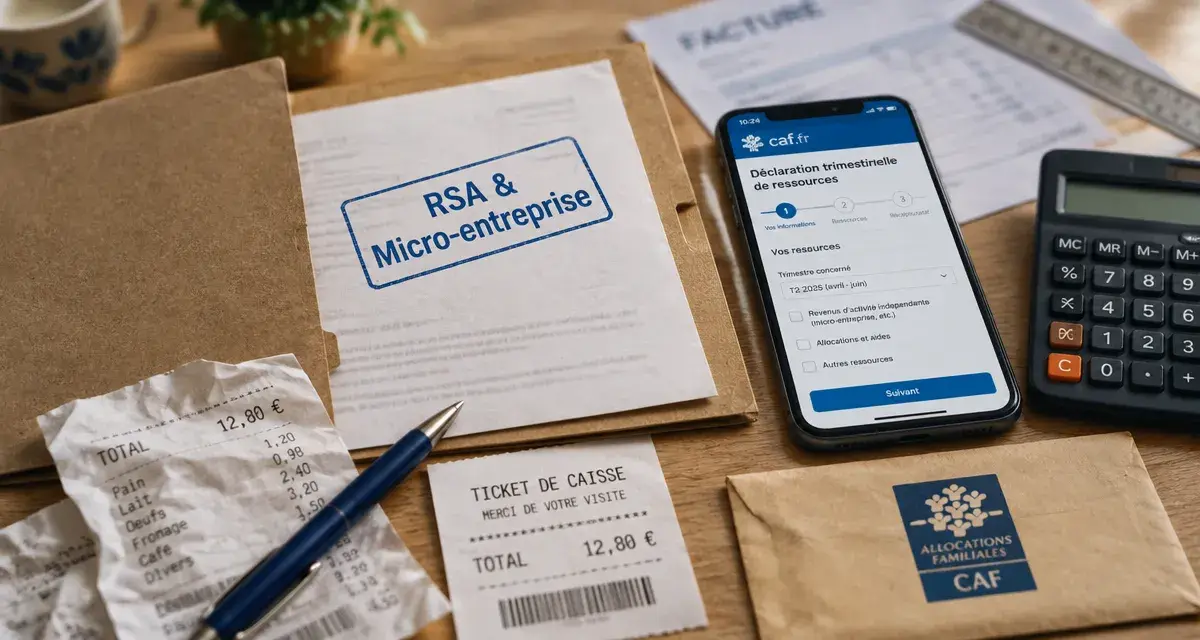
Créer une micro-entreprise ne supprime pas automatiquement le RSA. Le revenu de solidarité active peut compléter les revenus modestes d’une activité indépendante, si vous remplissez les conditions d’accès et déclarez votre situation correctement. Le point déterminant n’est pas le statut d’auto-entrepreneur, mais l’ensemble des ressources de votre foyer.
Le RSA reste compatible avec une micro-entreprise
Le RSA est une allocation différentielle : il garantit un revenu minimum lorsque les ressources du foyer restent limitées. Vous pouvez donc être micro-entrepreneur et percevoir le RSA, notamment au début de votre activité, lorsque le chiffre d’affaires est encore irrégulier ou insuffisant.
La CAF, ou la MSA pour les personnes relevant du régime agricole, n’examine pas uniquement les revenus de votre entreprise. Elle prend en compte la situation globale du foyer : revenus de l’activité, salaires éventuels, revenus du conjoint, pensions, indemnités et certaines aides. Une hausse du chiffre d’affaires peut réduire le RSA, mais elle n’entraîne pas automatiquement une perte immédiate de vos droits.
Les conditions ne changent pas parce que vous devenez indépendant
Pour demander le RSA, il faut notamment résider en France de manière stable et effective, disposer de ressources modestes et respecter les conditions liées à l’âge et à la situation personnelle. Le RSA concerne en principe les personnes âgées d’au moins 25 ans. Entre 18 et 24 ans, un accès est possible dans certaines situations, notamment pour les jeunes actifs qui justifient d’une durée d’activité suffisante ou pour les parents isolés.
La création d’une micro-entreprise doit être déclarée rapidement. Elle ne signifie ni que vous quittez le dispositif ni que vous disposez déjà de revenus suffisants. Seule l’évaluation de vos ressources permet de déterminer le montant de vos droits.
Ce que la CAF retient réellement de votre chiffre d’affaires
Le chiffre d’affaires encaissé n’est pas considéré comme un revenu disponible à part entière. Pour évaluer les ressources tirées de la micro-entreprise, la CAF applique un abattement forfaitaire. Celui-ci représente les charges professionnelles supposées de l’activité et varie selon sa nature.
| Nature de l’activité | Abattement forfaitaire appliqué | Part du chiffre d’affaires retenue |
|---|---|---|
| Vente de marchandises, restauration, hébergement | 71 % | 29 % |
| Prestations de services relevant des BIC | 50 % | 50 % |
| Activités libérales et certaines prestations BNC | 34 % | 66 % |
Par exemple, pour une activité de vente, le chiffre d’affaires n’est pas retenu dans son intégralité. Le calcul tient compte d’un abattement de 71 %. À l’inverse, une activité libérale bénéficie d’un abattement de 34 %, si bien qu’une part plus importante du chiffre d’affaires entre dans l’évaluation des ressources. Deux personnes qui réalisent le même chiffre d’affaires peuvent donc percevoir un montant de RSA différent.
Un calcul fait à l’échelle du foyer, sur trois mois
Les droits sont réexaminés à partir de la déclaration trimestrielle de ressources. Les revenus déclarés sur une période servent à calculer le montant versé pour la période suivante. Cette méthode amortit les variations du début d’activité : un mois très faible ou sans encaissement ne suffit pas, à lui seul, à définir durablement votre situation.
Le montant forfaitaire applicable à votre foyer est ensuite comparé aux ressources retenues. La composition familiale compte donc beaucoup. La vie en couple, la présence d’enfants à charge, la situation de parent isolé ou l’existence d’autres revenus dans le ménage peuvent modifier le résultat. Si vous bénéficiez d’une aide au logement ou êtes logé gratuitement, un forfait logement peut aussi réduire le montant versé.
Déclarer sans confondre encaissement, bénéfice et revenu personnel
La difficulté vient souvent du vocabulaire utilisé. En micro-entreprise, le chiffre d’affaires correspond aux sommes encaissées auprès de vos clients, avant la déduction de vos dépenses. Il ne s’agit donc pas de votre bénéfice ni nécessairement du revenu réellement disponible. La CAF applique ensuite son propre abattement pour calculer les ressources prises en compte.
On peut comparer ce mécanisme à une feuille découpée : le chiffre d’affaires déclaré est la feuille entière, mais le calcul du RSA n’en retient qu’une partie après l’abattement. Vos achats de matériel, vos frais de déplacement ou votre abonnement professionnel ne sont pas déduits ligne par ligne comme dans une comptabilité au réel. Cette distinction est importante pour anticiper vos droits. Un bon mois de facturation n’est pas forcément un bon mois de revenu disponible, mais il doit tout de même être déclaré avec exactitude.
Les réflexes à adopter à chaque déclaration trimestrielle
- Déclarez le chiffre d’affaires réellement encaissé pendant la période demandée, y compris lorsque son montant est nul.
- Indiquez les autres ressources du foyer : salaire, pension, indemnités ou revenus de votre conjoint.
- Signalez rapidement tout changement de situation familiale, de logement ou de reprise d’emploi.
- Conservez vos déclarations de chiffre d’affaires et les justificatifs utiles en cas de contrôle.
- Vérifiez que la nature déclarée de votre activité correspond bien à celle que vous exercez, car elle détermine l’abattement appliqué.
Ne pas déclarer une variation de chiffre d’affaires pour « attendre de voir » peut entraîner un trop-perçu. Celui-ci peut être réclamé plus tard, même si vos revenus ont diminué entre-temps. À l’inverse, signaler une baisse ou une cessation d’activité permet une réévaluation plus fidèle de vos droits.
Les démarches diffèrent selon votre situation de départ
Si vous percevez déjà le RSA, déclarez la création de votre micro-entreprise dans votre espace CAF ou auprès de la MSA. Renseignez ensuite votre chiffre d’affaires lors de la prochaine déclaration trimestrielle. Il n’est pas nécessaire d’attendre que l’activité génère un revenu : la modification de situation doit être communiquée dès le démarrage.
Si vous êtes déjà micro-entrepreneur et souhaitez demander le RSA, commencez par une simulation auprès de l’organisme compétent. Elle vous donnera une première estimation, sans remplacer l’examen de votre dossier. La demande nécessite de renseigner la composition de votre foyer, vos ressources et votre activité indépendante. La création administrative de la micro-entreprise s’effectue, elle, via le Guichet unique géré par l’INPI.
RSA ou prime d’activité : ne choisissez pas trop vite
Le RSA et la prime d’activité ne répondent pas à la même situation. Le RSA forme un filet de sécurité lorsque les ressources du foyer sont très faibles. La prime d’activité complète plutôt des revenus professionnels modestes. Lorsque votre activité commence à générer des encaissements plus réguliers, la prime d’activité peut devenir plus adaptée ou se cumuler avec le RSA selon votre situation.
La bonne méthode consiste à effectuer une simulation après chaque évolution importante : lancement de l’activité, hausse durable du chiffre d’affaires, arrivée d’un salaire dans le foyer ou changement de logement. Un droit recalculé n’est pas une sanction. C’est le fonctionnement normal d’une aide ajustée aux ressources récentes.
France Travail et l’obligation d’activité : ce qu’implique le RSA
Depuis le 1er janvier 2025, les bénéficiaires du RSA sont inscrits automatiquement auprès de France Travail. Cette inscription s’accompagne d’un accompagnement et d’un contrat d’engagement. Le principe repose sur une activité d’environ 15 heures par semaine. Elle peut inclure le développement de votre micro-entreprise, des démarches commerciales, des formations, des rendez-vous ou des actions d’insertion.
L’accompagnement doit tenir compte de votre situation personnelle, de votre santé, de vos contraintes familiales et de l’avancement de votre projet. Une micro-entreprise ne vous dispense donc pas des échanges avec France Travail, mais elle peut servir de support concret à votre retour à l’emploi. Gardez une trace simple de vos actions : prospection, devis, livraisons, formation, préparation administrative ou recherche de clients. Ces éléments facilitent le dialogue avec votre référent et rendent votre projet professionnel plus lisible.

Partager cet article
Articles qui pourraient vous intéresser :
 Créer une entreprise en 5 étapes : cadrer le projet, tester le marché, financer le lancement
 Création d’entreprise à Marseille : le statut juridique qui peut coûter cher dès la première année
 Prêt création entreprise sans apport : convaincre sans épargne, avec des preuves
 Plafond micro-entreprise 2025 : 188 700 € ou 77 700 € selon l’activité