Plafond micro-entreprise 2025 : 188 700 € ou 77 700 € selon l’activité
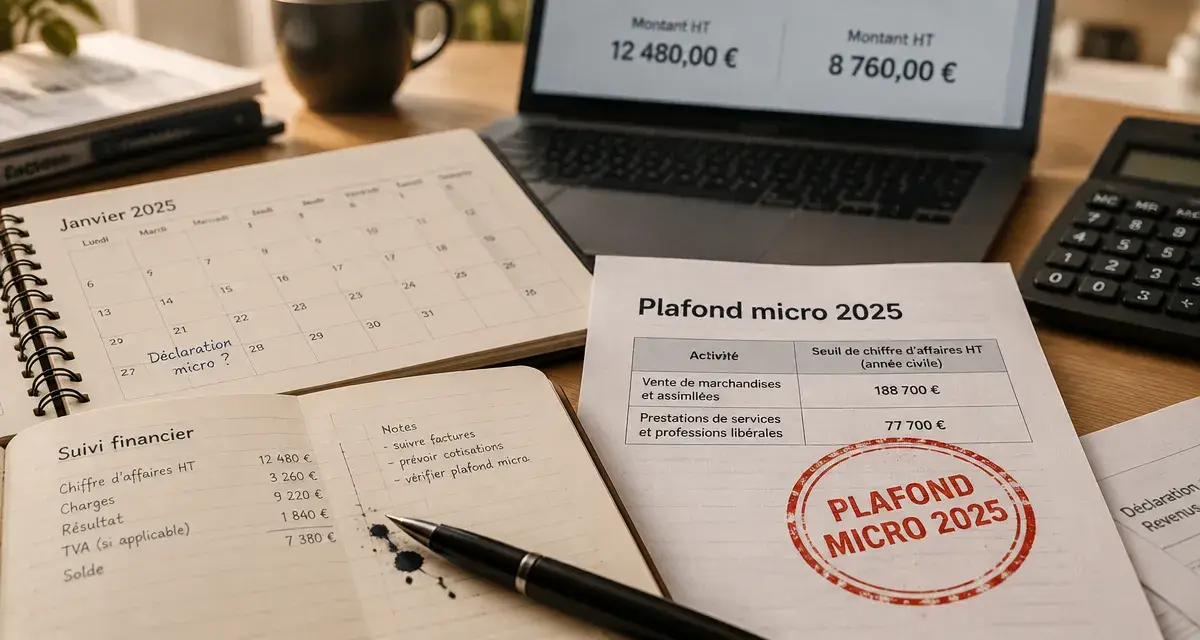
En 2025, le plafond de chiffre d’affaires d’une micro-entreprise dépend de la nature de l’activité exercée. Il s’élève à 188 700 € HT pour les activités de vente et certains hébergements, et à 77 700 € HT pour les prestations de services et les activités libérales. Ces montants déterminent le maintien du régime micro-fiscal et micro-social. Ils ne doivent toutefois pas être confondus avec les seuils de TVA.
Les plafonds de chiffre d’affaires applicables en 2025
Le plafond micro-entreprise se calcule à partir du chiffre d’affaires encaissé hors taxes pendant l’année civile. Il ne correspond ni au bénéfice, ni aux sommes facturées mais pas encore perçues. Le seuil applicable varie selon que l’activité relève de la vente, de l’hébergement, des services ou d’une profession libérale.
Calcul du plafond micro proratisé
Estimez le plafond annuel HT applicable en cas de création d’activité en cours d’année.
Plafond micro proratisé estimé
—
À retenir : ce calcul concerne le plafond du régime micro. Il ne remplace pas le suivi séparé des seuils de TVA, qui obéissent à leurs propres règles.
| Nature de l’activité | Plafond de chiffre d’affaires HT en 2025 |
|---|---|
| Vente de marchandises, objets, denrées à emporter ou à consommer sur place | 188 700 € |
| Fourniture de logement, hors cas particuliers des meublés de tourisme | 188 700 € |
| Prestations de services commerciales ou artisanales | 77 700 € |
| Activités libérales relevant des BNC | 77 700 € |
| Meublé de tourisme non classé | 15 000 € |
Vente, artisanat, conseil : identifier la bonne catégorie
Un e-commerçant, un restaurateur ou un artisan qui revend principalement des produits relève en principe du plafond de 188 700 €. À l’inverse, un consultant, un graphiste, un coach, un développeur indépendant ou un artisan facturant surtout sa main-d’œuvre est concerné par le seuil de 77 700 €. L’intitulé de l’activité ne suffit pas toujours : c’est la nature réelle des recettes qui détermine le plafond applicable.
Les locations meublées demandent une vigilance particulière. Un meublé de tourisme non classé est soumis au plafond spécifique de 15 000 €. Avant d’établir ses prévisions, le loueur doit donc vérifier le classement du bien et le régime correspondant réellement à son activité.
Plafond micro-entreprise et TVA : deux limites à ne pas confondre
Le dépassement d’un seuil de TVA ne provoque pas automatiquement la perte du régime micro. La franchise en base de TVA et le plafond de chiffre d’affaires de la micro-entreprise obéissent à deux règles différentes. Il est donc possible de rester micro-entrepreneur tout en devant facturer, déclarer et reverser la TVA.
| Type d’activité | Seuil de franchise en base de TVA | Seuil majoré de TVA |
|---|---|---|
| Vente de biens et hébergement | 85 000 € | 93 500 € |
| Prestations de services et activités libérales | 37 500 € | 41 250 € |
Concrètement, un prestataire de services qui encaisse 45 000 € peut rester sous le plafond micro de 77 700 €, tout en n’étant plus nécessairement couvert par la franchise de TVA. Ses factures doivent alors être adaptées. Sa trésorerie doit intégrer la TVA collectée et ses déclarations deviennent plus régulières. Attendre la fin de l’année pour suivre les encaissements peut créer un décalage difficile à corriger.
La TVA modifie la facturation et le suivi de trésorerie
Lorsque l’activité franchit les seuils de TVA, les conséquences dépassent le montant affiché sur une facture. Le professionnel doit revoir les devis en cours, les abonnements, les acomptes, les tarifs affichés et la marge réellement conservée. Lorsqu’il vend à des particuliers, il doit choisir entre augmenter son prix TTC ou absorber une partie de la TVA. Avec des clients professionnels, la discussion porte davantage sur le prix HT. Un suivi mensuel permet d’anticiper ces changements et d’éviter de confondre le chiffre d’affaires encaissé avec la trésorerie disponible.
Un dépassement ne fait pas sortir immédiatement du régime micro
Le premier dépassement du plafond de chiffre d’affaires n’entraîne pas, à lui seul, la sortie immédiate du régime. La règle repose sur deux années civiles consécutives au-dessus du seuil correspondant à l’activité. Le micro-entrepreneur conserve donc son régime pendant la première année de dépassement, sous réserve des règles distinctes relatives à la TVA.
La règle des deux années consécutives
Si le plafond est dépassé en année N, puis à nouveau en année N+1, le régime micro-fiscal cesse de s’appliquer au 1er janvier de l’année N+2. L’entrepreneur bascule alors vers le régime réel d’imposition pour une activité BIC, ou vers la déclaration contrôlée pour une activité BNC. Le régime micro-social cesse également de s’appliquer selon les règles liées à cette sortie.
À l’inverse, si le chiffre d’affaires repasse sous le plafond l’année suivante, la continuité du dépassement est interrompue. Un exercice exceptionnellement élevé ne signifie donc pas forcément que l’entrepreneur doit abandonner immédiatement la micro-entreprise. Il faut comparer les résultats de chaque année et vérifier le seuil applicable à l’activité.
Préparer une bascule plutôt que la subir
Une croissance durable s’accompagne souvent de davantage de charges, de sous-traitance, d’achats ou d’investissements. Or le régime micro applique un abattement forfaitaire et ne permet pas de déduire les frais réels. Lorsqu’un dépassement répété devient probable, il est utile de classer ses justificatifs, de séparer les dépenses professionnelles, de suivre les marges et de préparer l’évolution de la facturation.
Cette préparation permet aussi de mesurer l’effet du changement de régime sur l’organisation de l’activité. La sortie du régime micro peut alors devenir une étape cohérente du développement plutôt qu’une contrainte découverte au dernier moment.
Création en cours d’année : le plafond est calculé au prorata temporis
Une micro-entreprise créée en cours d’année ne bénéficie pas du plafond annuel complet. Le montant doit être réduit en fonction du nombre de jours d’activité. Le calcul est le suivant : plafond annuel × nombre de jours d’exercice / 365.
Par exemple, pour une activité de vente commencée et exercée pendant 275 jours, le plafond proratisé est de 188 700 € × 275 / 365 = 142 130 €. Pour une prestation de services sur la même durée, il est de 77 700 € × 275 / 365 = 58 514 €. Ce calcul concerne le plafond du régime micro. Les mécanismes applicables à la TVA doivent être suivis séparément.
Le point de départ retenu est celui de l’activité effective. Il est donc prudent de conserver les éléments permettant de retracer le début d’exploitation, notamment lorsque les premières ventes ou prestations interviennent après l’immatriculation. Cette vérification permet d’appliquer le bon prorata et de suivre le plafond dès les premiers encaissements.
Activité mixte : respecter un plafond global et un plafond par activité
Une activité mixte associe, par exemple, la vente de produits et des prestations de services. Dans cette situation, le chiffre d’affaires total ne doit pas dépasser 188 700 €, tandis que la part correspondant aux prestations de services ou aux activités libérales doit rester sous 77 700 €.
Un entrepreneur peut ainsi encaisser 120 000 € au total, dont 50 000 € de prestations et 70 000 € de ventes : les deux limites sont respectées. En revanche, 90 000 € de prestations et 20 000 € de ventes représentent un total inférieur à 188 700 €, mais la limite propre aux services est dépassée.
- Suivez séparément les recettes de vente et celles de service dès le premier encaissement.
- Vérifiez chaque mois le cumul annuel HT, surtout à l’approche des seuils de TVA.
- Ne mélangez pas chiffre d’affaires, TVA collectée et revenu réellement disponible.
- En cas d’évolution rapide de l’activité, projetez les encaissements jusqu’au 31 décembre.
Cette lecture séparée des seuils permet de vérifier si la micro-entreprise reste adaptée, de sécuriser les factures et d’anticiper un éventuel passage au régime réel. Le suivi régulier du chiffre d’affaires facilite aussi la distinction entre le plafond micro, le seuil de TVA et les limites propres à chaque activité.

Partager cet article
Articles qui pourraient vous intéresser :
 Créer une entreprise en 5 étapes : cadrer le projet, tester le marché, financer le lancement
 Responsabilité civile flotte d’entreprise : ce qu’elle couvre, ce qu’elle exclut et les garanties à ajouter
 Création d’entreprise à Marseille : le statut juridique qui peut coûter cher dès la première année
 Prêt création entreprise sans apport : convaincre sans épargne, avec des preuves