Impôt en entreprise individuelle : micro, réel ou IS, ce qui change votre revenu disponible
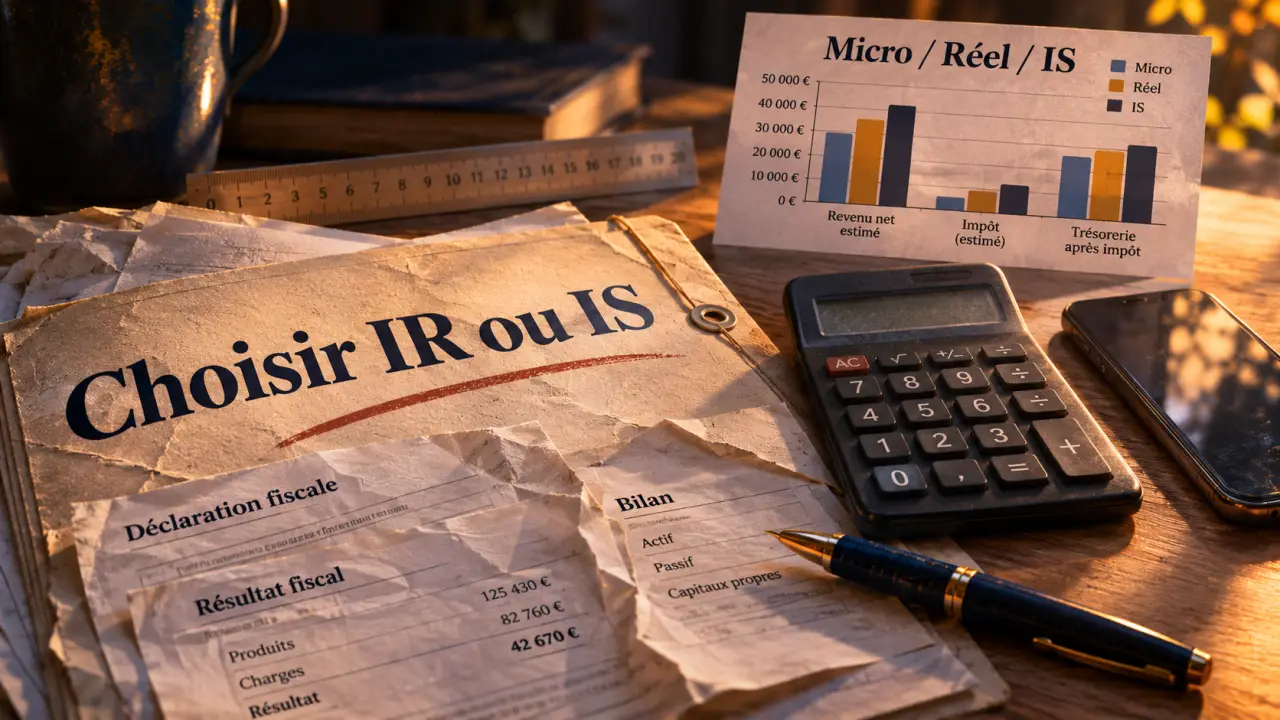
En entreprise individuelle, le bénéfice est soumis par défaut à l’impôt sur le revenu (IR), même si vous laissez l’argent sur le compte professionnel. Vous pouvez relever du régime micro, déduire vos charges au réel ou, sous conditions, opter pour l’impôt sur les sociétés (IS). Le bon choix dépend surtout de vos dépenses, des revenus de votre foyer et de la trésorerie que vous souhaitez réinvestir.
À l’IR, le bénéfice de l’entreprise rejoint les revenus du foyer
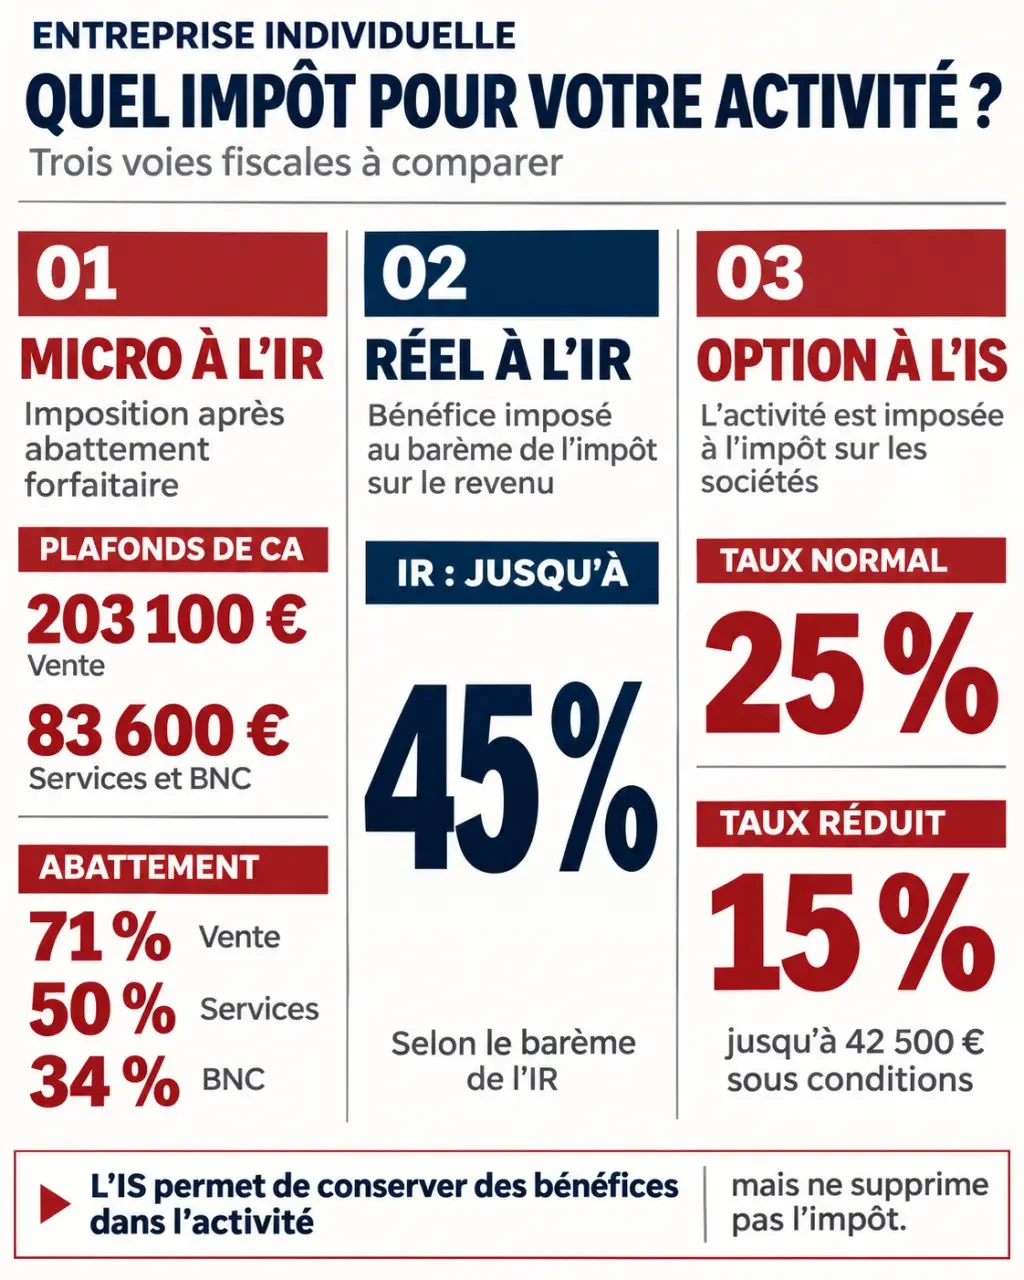
L’entreprise individuelle n’a pas de personnalité morale distincte de celle de l’entrepreneur. À l’IR, son résultat professionnel est intégré à votre déclaration personnelle, puis soumis au barème progressif, dont les taux vont de 0 % à 45 %. Il n’existe donc pas de taux unique d’impôt pour une entreprise individuelle.
Votre activité détermine la catégorie fiscale : les bénéfices industriels et commerciaux (BIC) concernent notamment le commerce et l’artisanat ; les bénéfices non commerciaux (BNC), les professions libérales ; les bénéfices agricoles (BA), l’exploitation agricole. Les BA possèdent leurs propres règles, notamment le micro-BA.
Vos prélèvements personnels ne réduisent pas le bénéfice imposable à l’IR. Retirer peu d’argent ne suffit donc pas à diminuer votre impôt.
La loi du 14 février 2022 a instauré le nouveau statut de l’entrepreneur individuel et fermé la création d’EIRL. Depuis le 15 mai 2022, patrimoines professionnel et personnel sont en principe séparés. Cette protection connaît toutefois des exceptions fiscales, notamment pour le recouvrement de l’IR et de certaines taxes foncières : elle ne signifie pas que le patrimoine personnel est toujours insaisissable.
Micro ou réel : comparez vos charges à l’abattement
Les seuils et abattements du régime micro en 2026
Au régime micro, vous déclarez votre chiffre d’affaires hors taxes. L’administration applique un abattement forfaitaire : vos frais réels ne sont pas déduits en supplément. Voici les règles générales, hors régimes particuliers de location meublée.
| Activité | Plafond annuel de CA HT | Abattement |
|---|---|---|
| Vente de marchandises | 203 100 € | 71 % |
| Prestations de services BIC | 83 600 € | 50 % |
| Activités libérales BNC | 83 600 € | 34 % |
L’abattement minimum est de 305 €. En activité mixte, le plafond global est de 203 100 €, avec respect du sous-plafond applicable aux services. La sortie du micro intervient en principe après deux années consécutives de dépassement. Un ajustement au prorata de la durée d’activité s’applique l’année de création pour apprécier les seuils.
Attention aux locations touristiques : le plafond des meublés de tourisme non classés est de 15 000 €, contre 83 600 € pour les meublés classés et chambres d’hôtes. Leurs abattements doivent être vérifiés selon la qualification exacte de l’activité.
Au réel, les dépenses professionnelles comptent réellement
Le régime réel permet de déduire les charges justifiées, engagées dans l’intérêt de l’activité : achats, assurances, loyers, honoraires, déplacements professionnels et cotisations déductibles. Certains équipements sont amortis sur leur durée d’utilisation plutôt que déduits immédiatement. En BNC, on parle de déclaration contrôlée.
Pour une activité libérale réalisant 60 000 € de recettes, le micro-BNC donne une base imposable de 39 600 €, après 34 % d’abattement. Avec 25 000 € de charges fiscalement déductibles au réel, le résultat serait de 35 000 €. Cette comparaison des bases ne constitue pas une simulation complète des cotisations et de l’impôt.
Chaque dépense est une fibre de votre comptabilité : isolée, elle semble parfois insignifiante ; assemblée aux autres, elle change la résistance de votre marge. Regroupez abonnements, commissions, sous-traitance et matériel sur douze mois. Ce relevé révèle souvent un coût structurel que le seul solde bancaire masque, et rend la comparaison micro-réel beaucoup plus fiable.
L’IS permet de conserver des bénéfices, pas de supprimer l’impôt
L’option pour l’IS repose sur une assimilation fiscale à une EURL, ou à une EARL pour l’activité agricole, selon l’article 1655 sexies du CGI. Elle suppose de sortir du régime micro. Vous restez juridiquement entrepreneur individuel : vous ne créez pas une société.
Le taux normal d’IS est de 25 %. Sous conditions, notamment de chiffre d’affaires, le taux réduit est de 15 % jusqu’à 42 500 € de bénéfice par période de douze mois. Ainsi, 15 000 € de résultat éligible au taux réduit génèrent 2 250 € d’IS, laissant 12 750 € dans l’activité, avant toute distribution.
Votre rémunération est déductible du résultat si elle correspond à un travail effectif et n’est pas excessive. Elle reste imposable personnellement selon les règles de l’article 62 du CGI et soumise aux cotisations des indépendants.
Les revenus distribués ne sont pas une échappatoire automatique aux cotisations : leur fraction dépassant le seuil légal de 10 % entre dans l’assiette sociale. Pour l’EI à l’IS, ce seuil tient compte du patrimoine professionnel ou du bénéfice net selon les règles applicables ; il ne se calcule pas comme le capital d’une société.
Enfin, le passage à l’IS modifie le traitement des plus-values professionnelles. Certaines exonérations propres aux entreprises à l’IR deviennent inaccessibles. Une vente du fonds ou un départ à la retraite doivent donc entrer dans la réflexion.
Choisissez selon vos besoins personnels et vos projets
Aucun niveau de bénéfice ne rend l’IS automatiquement préférable. L’arbitrage dépend de votre foyer fiscal, de votre protection sociale, des sommes retirées et de celles conservées dans l’activité.
- Peu de frais : le micro peut être intéressant, notamment lorsque l’abattement dépasse les dépenses réelles.
- Charges ou investissements importants : le réel mérite une simulation, y compris lorsque vous restez sous les plafonds micro.
- Bénéfices réinvestis : l’IS peut limiter l’imposition personnelle immédiate des sommes conservées.
- Totalité du résultat nécessaire pour vivre : comparez l’IS, les cotisations et l’impôt personnel, plutôt que le seul taux de 15 %.
L’EURL et la SASU répondent aussi à des besoins juridiques : organisation de la transmission, entrée future d’associés ou fonctionnement sociétaire. Le gérant associé d’EURL relève généralement du régime des indépendants ; le président rémunéré de SASU est assimilé salarié, sans assurance chômage automatique. Les dividendes de SASU ne supportent pas les cotisations sociales du dirigeant, mais restent fiscalisés. Aucun statut ne gagne sur tous les critères.
Déclarations, paiement et options : les démarches à anticiper
À l’IR, les revenus professionnels sont reportés sur la 2042 C PRO. Au réel s’ajoute une déclaration de résultat : 2031 pour les BIC, 2035 pour les BNC, et notamment 2143 au réel normal agricole. À l’IS, l’entreprise dépose une 2065. Les démarches professionnelles sont dématérialisées ; les échéances personnelles dépendent du calendrier annuel et du département.
L’IR est normalement payé par acomptes mensuels ou, sur option, trimestriels de prélèvement à la source. Vous pouvez les actualiser lorsque le revenu évolue.
En micro, le versement libératoire permet, sous condition de revenu fiscal de référence, de payer l’IR avec les cotisations : 1 % du CA pour la vente, 1,7 % pour les services BIC et 2,2 % pour les BNC. L’éligibilité dépend du RFR de l’avant-dernière année et du nombre de parts. L’option se demande à l’Urssaf ; elle ne dispense pas de la déclaration annuelle.
Pour l’IS, adressez une notification au SIE avant la fin du troisième mois de l’exercice concerné. La renonciation reste possible dans la fenêtre légale des cinq premiers exercices, puis l’option devient irrévocable. Une renonciation interdit une nouvelle option et peut entraîner des conséquences de cessation fiscale : faites chiffrer l’entrée comme la sortie.
Enfin, impôt, cotisations sociales, TVA et CFE sont distincts. Le régime micro n’implique pas automatiquement une franchise de TVA. Avant tout changement, demandez une comparaison du revenu disponible après tous les prélèvements, et non du seul impôt affiché.

- Impôt en entreprise individuelle : micro, réel ou IS, ce qui change votre revenu disponible - 9 novembre 2026
- Climb Up en redressement judiciaire : cinq salles concernées, pas une fermeture générale - 8 novembre 2026
- Le Pouct’on en redressement judiciaire : les dates à vérifier avant de conclure - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Drag along vs tag along : sortie forcée ou droit de suite, quelle clause protège vraiment ?
 Révision triennale du bail commercial : enjeux, procédure et recours
 Loi Pinel et bail commercial : durée de 9 ans, loyers encadrés et clauses à éviter
 Résilier un bail commercial : un congé tardif peut prolonger l’engagement de 3 ans