Calculer les indemnités compensatrices de congés payés : deux méthodes, un montant à retenir
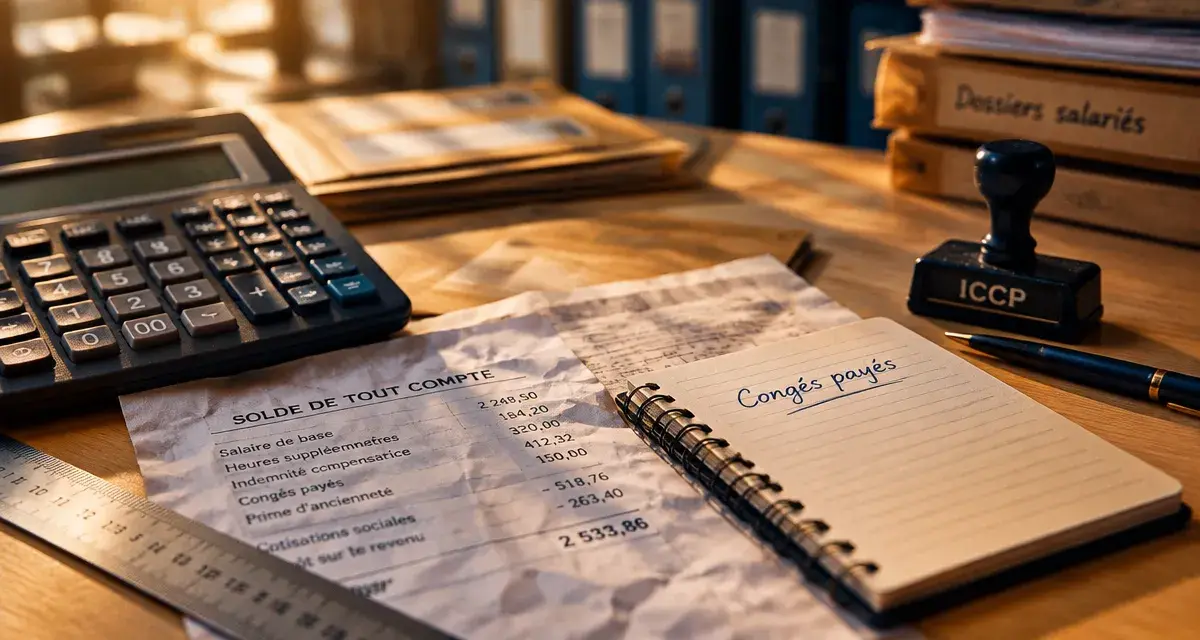
Pour calculer les indemnités compensatrices de congés payés, il faut chiffrer les congés acquis mais non pris selon deux méthodes : le maintien de salaire et la règle du dixième. Dans le cas général, l’employeur doit retenir le résultat le plus favorable au salarié. Le calcul s’effectue en brut, à partir du solde de congés, de la rémunération de référence et du calendrier de travail.
Préparer les données : des jours restants à la bonne période de référence
L’indemnité compensatrice de congés payés, ou ICCP, remplace les congés acquis qui restent à prendre lorsque le contrat se termine. Elle se distingue de l’indemnité de congés payés versée pendant des vacances effectivement prises. Elle est notamment due en cas de démission, de licenciement, de rupture conventionnelle ou de fin de CDD, dès lors que des droits restent dus.
Avant de calculer, réunissez les derniers bulletins de paie, le compteur de congés et les règles de votre convention collective. Quatre informations sont indispensables :
- Le nombre de jours acquis et non pris à la date de fin du contrat.
- Le mode de décompte : jours ouvrables ou jours ouvrés.
- La rémunération brute correspondant à chaque période d’acquisition.
- Le salaire et les horaires permettant de calculer le maintien de salaire.
La période de référence va en principe du 1er juin au 31 mai suivant, sauf règle différente applicable dans l’entreprise. Si votre solde comprend des congés issus de plusieurs périodes, distinguez-les : leur rémunération de référence peut différer.
Le régime général prévoit une acquisition de 2,5 jours ouvrables par mois de travail effectif, soit 30 jours pour une année complète. Les absences peuvent toutefois modifier l’acquisition : ne reconstituez pas automatiquement votre compteur à partir du seul nombre de mois de présence.
Un compteur de congés ressemble à un tissu dont la trame serait le calendrier et la chaîne, la rémunération : les deux doivent rester alignés. Un total de 15 jours regroupant des droits anciens et récents peut masquer deux valeurs différentes. Conservez donc une ligne par période, avec les jours acquis, pris et restants, puis la rémunération associée. Cette petite grille rend les écarts de paie beaucoup plus faciles à repérer.
Déterminer la rémunération à intégrer au calcul
Pour la règle du dixième, la base ne se limite pas nécessairement au salaire mensuel multiplié par douze. Elle doit refléter la rémunération brute à retenir sur la période concernée, avec les éléments variables admissibles et les éventuelles reconstitutions liées aux absences.
| Élément | Traitement à vérifier |
|---|---|
| Salaire de base et heures supplémentaires | À intégrer dans la rémunération de référence. |
| Commissions et primes liées au travail | À examiner selon leur objet et leur lien avec l’activité personnelle. |
| Avantages en nature | À examiner notamment selon leur maintien pendant les congés. |
| Remboursements de frais professionnels | À exclure : ils ne rémunèrent pas le travail. |
| Prime annuelle ou exceptionnelle | Ne pas l’inclure automatiquement ; vérifier ses conditions d’attribution. |
Le nom d’une prime ne suffit pas à trancher. Il faut notamment vérifier si son montant est affecté par la prise de congés et éviter de rémunérer deux fois le même élément.
Les arrêts de travail nécessitent aussi une attention particulière. Service-Public précise que, pour la maladie ordinaire, la rémunération correspondant à la période d’arrêt est prise en compte à 80 % de celle qui aurait été perçue sans arrêt. Pour un accident du travail ou une maladie professionnelle, elle est reconstituée comme si le salarié avait travaillé. Additionner uniquement les salaires effectivement versés peut donc fausser la base.
Appliquer les deux formules et comparer sur un exemple
La règle du dixième : proratiser les congés restant dus
Le dixième de la rémunération brute de référence correspond à l’indemnité pour l’ensemble des congés acquis sur cette période. Si une partie a déjà été prise, seule la fraction correspondant aux droits restants doit être indemnisée.
ICCP au dixième = rémunération brute de référence × 10 % × jours non pris ÷ jours acquis correspondants.
Pour une année complète ouvrant droit à 30 jours ouvrables, le dénominateur est 30. Avec un décompte équivalent en 25 jours ouvrés, il est de 25. En revanche, pour une période d’acquisition incomplète, utilisez les droits réellement acquis : ne divisez pas systématiquement par 30 ou 25.
Le maintien : valoriser le temps qui aurait été travaillé
Cette méthode recherche la rémunération que le salarié aurait perçue en travaillant pendant la durée correspondant aux congés. Une formule fondée sur l’horaire réel est : salaire mensuel brut × heures correspondant aux congés ÷ heures réellement travaillables du mois retenu. Le calendrier et les horaires doivent être cohérents avec la situation à indemniser.
Le diviseur n’est donc pas automatiquement un nombre moyen de jours. Une estimation utilisant systématiquement 26 jours ouvrables ou un forfait mensuel peut s’écarter du calcul fondé sur l’horaire réel.
Exemple : 873,60 € à retenir plutôt que 866,66 €
Service-Public propose un exemple avec 21 840 € brut sur la période, soit 1 820 € par mois, et deux semaines de congés : 12 jours ouvrables ou 10 jours ouvrés. Le mois considéré compte 21 jours ouvrés, soit 147 heures à raison de 7 heures par jour.
| Méthode | Calcul | Montant brut |
|---|---|---|
| Maintien de salaire | 1 820 × (7 × 10) ÷ (7 × 21) | 866,66 € dans l’exemple |
| Dixième en jours ouvrables | 21 840 ÷ 10 × 12 ÷ 30 | 873,60 € |
| Dixième en jours ouvrés | 21 840 ÷ 10 × 10 ÷ 25 | 873,60 € |
Le montant retenu est donc 873,60 € brut. Les deux décomptes du dixième donnent ici le même résultat : une même durée de congé est exprimée dans deux unités différentes. Mélanger 10 jours ouvrés avec un dénominateur de 30 jours ouvrables sous-évaluerait l’indemnité.
Adapter le calcul au contrat et contrôler le versement
En CDD, les congés acquis et non pris donnent également lieu à indemnisation. Lorsque l’indemnité de fin de contrat est due, elle entre dans la base de calcul des congés payés. Identifiez séparément cette indemnité et l’ICCP pour éviter toute confusion entre les lignes du solde de tout compte.
Pour l’intérim, Service-Public indique que l’indemnité ne peut être inférieure au dixième de la rémunération brute totale de la mission, indemnité de fin de mission comprise. Son exemple retient 1 500 € de rémunération et 150 € d’indemnité de fin de mission : (1 500 + 150) ÷ 10 = 165 €.
Les assistantes maternelles relèvent de règles conventionnelles spécifiques : un calcul généraliste doit être vérifié au regard du contrat et de la convention applicable. Dans certains secteurs, une caisse de congés payés intervient également dans le versement.
L’ICCP est réglée à la fin du contrat et doit être identifiable sur les documents de paie et le solde de tout compte. Selon Service-Public, elle est soumise aux cotisations sociales, imposable et saisissable, puisqu’elle est considérée comme du salaire. Le montant brut calculé ne correspond donc pas au net reçu.
Enfin, un simulateur fournit une estimation, pas une validation de paie. Pour contrôler un écart, demandez le détail des jours indemnisés, de la rémunération retenue et des deux méthodes. Cette décomposition est particulièrement utile en présence de commissions, d’arrêts maladie ou de droits provenant de plusieurs périodes.
- Calculer les indemnités compensatrices de congés payés : deux méthodes, un montant à retenir - 5 novembre 2026
- Mutuelle entreprise obligatoire : qui doit la proposer, qui peut la refuser, qui la finance ? - 31 octobre 2026
- Convention collective des cabinets médicaux : retrouver la bonne règle sans se perdre dans le texte - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 PACS sous Syntec : 4 jours de congé, justificatif et règle à vérifier
 Frais de déplacement pour une formation professionnelle : ce qui est remboursé, par qui et sous quelles conditions
 Licenciement pour motif personnel : motifs valables, délai de 5 jours ouvrables et indemnités à vérifier
 Convention collective des cabinets d’avocats : l’IDCC 3253 précise les droits du personnel salarié