Droit au bail commercial : un loyer attractif ne suffit pas à justifier le prix
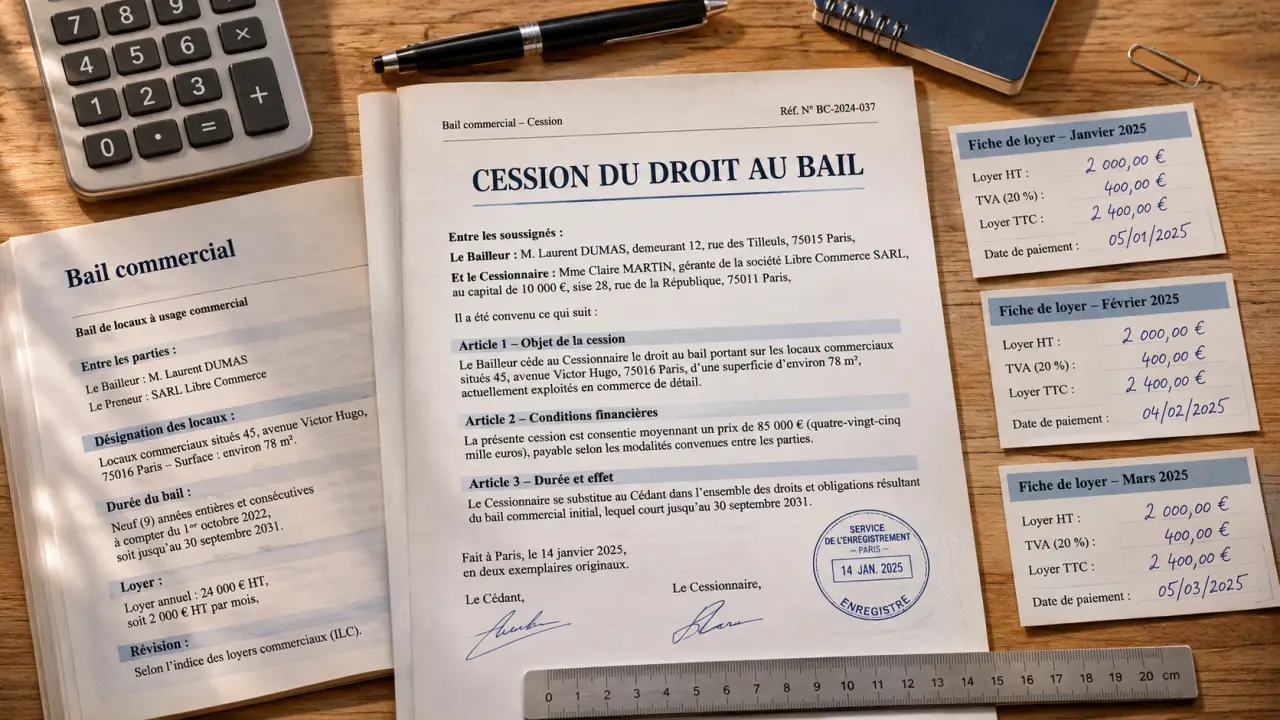
Le droit au bail commercial permet au locataire de bénéficier d’un contrat de location et des droits qui lui sont attachés. Lorsqu’il est cédé, le repreneur récupère le bail existant, avec ses avantages, mais aussi ses contraintes. Il n’achète pas automatiquement une clientèle ni un commerce en activité. Avant de payer un prix de cession, il faut donc vérifier ce qui est transmis, la valeur réelle des conditions locatives et la possibilité juridique de reprendre le local.
Ce que le repreneur acquiert réellement
Acquérir un droit au bail, c’est devenir titulaire du bail en cours, sous réserve de respecter les conditions de sa transmission. Le repreneur, appelé cessionnaire, succède au locataire sortant, le cédant. Il reprend notamment le loyer, les charges, la destination des locaux et les obligations prévues au contrat. La cession ne fait pas repartir automatiquement un nouveau bail.
Estimer l’avantage locatif théorique
Saisissez les loyers mensuels et la durée restante pour obtenir une première estimation arithmétique.
Résultats de l’estimation
Le statut des baux commerciaux prévoit généralement une durée minimale de 9 ans, avec une faculté de résiliation du locataire tous les 3 ans, sauf exceptions. Il protège aussi, sous conditions, le droit au renouvellement. Un refus de renouvellement peut ouvrir droit à une indemnité d’éviction, mais cette protection n’est pas inconditionnelle.
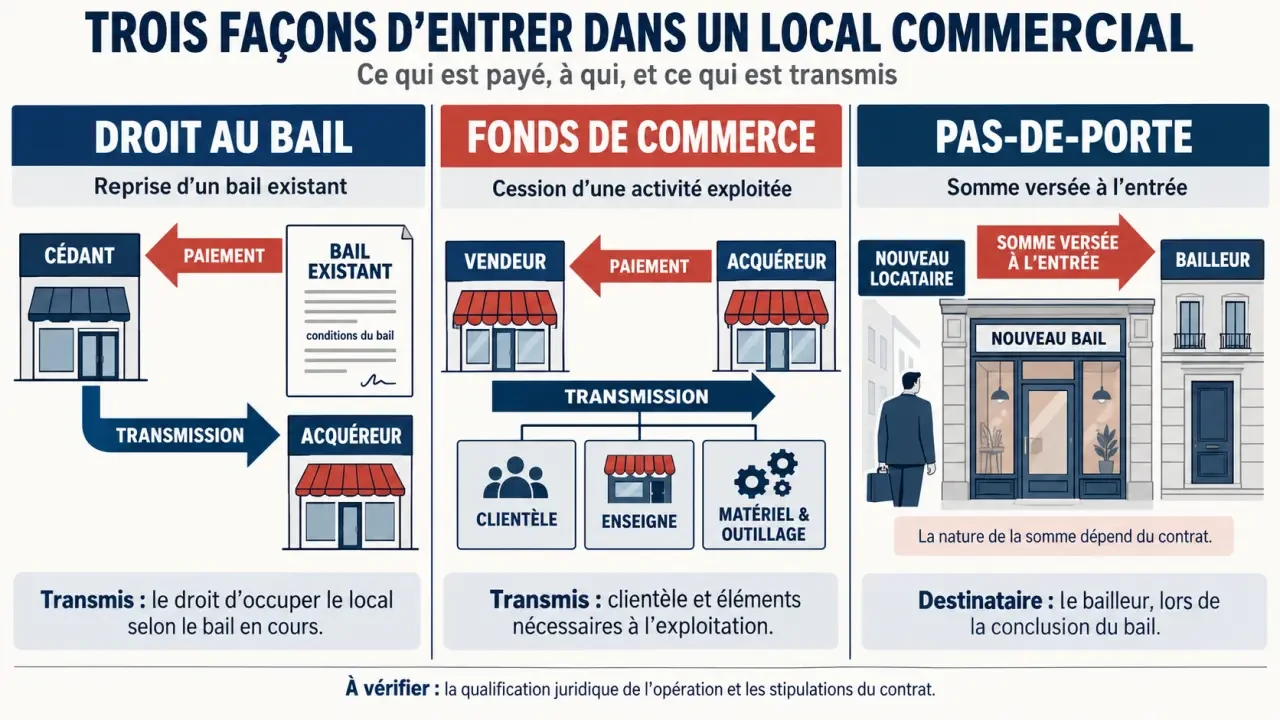
| Opération | Destinataire du paiement | Objet principal |
|---|---|---|
| Cession du droit au bail | Locataire sortant | Transmission du bénéfice du bail existant |
| Cession du fonds de commerce | Propriétaire du fonds | Clientèle et éléments d’exploitation prévus dans l’acte, dont éventuellement le droit au bail |
| Pas-de-porte | Bailleur | Somme demandée à l’entrée dans les lieux, dont la qualification dépend du contrat |
La cession du seul bail ne transmet donc ni chiffre d’affaires garanti, ni stocks, ni équipements sans stipulation particulière. Le pas-de-porte, également appelé droit d’entrée, se distingue du prix versé au précédent locataire ; sa qualification juridique et fiscale mérite une lecture attentive du contrat.
Les clauses qui peuvent bloquer ou fragiliser la reprise
La première distinction concerne la cession isolée et la cession accompagnant la vente du fonds de commerce. Le bail peut interdire la première ou la soumettre à l’accord du propriétaire. En revanche, l’article L.145-16 du Code de commerce fait obstacle aux clauses interdisant la cession du bail à l’acquéreur du fonds. Cela ne dispense pas de respecter les modalités contractuelles valables.
- Agrément : vérifiez si le bailleur doit approuver le repreneur et selon quelle procédure.
- Destination : confrontez les activités autorisées à votre projet réel, y compris ses activités accessoires.
- Travaux et charges : identifiez les obligations d’entretien, de mise en conformité et les dépenses mises à la charge du locataire.
- Garantie solidaire : recherchez si le cédant reste engagé en cas de défaillance du repreneur.
Lorsqu’une clause de garantie du cédant bénéficie au bailleur, celui-ci ne peut l’invoquer que pendant 3 ans à compter de la cession, dans le cadre légal applicable. Pour le vendeur, céder ne signifie donc pas nécessairement être immédiatement libéré de tout risque.
Construisez un filet de sécurité contractuel avant de verser une somme importante : faites dépendre la réalisation de la cession des autorisations indispensables, du financement si nécessaire et de la purge d’une éventuelle préemption. Chaque condition doit préciser le justificatif attendu, son échéance et le sort des sommes versées en cas d’échec. Cette mécanique évite de payer pour un local que vous ne pourriez finalement pas exploiter.
Un prix fondé sur l’avantage locatif, pas sur la seule adresse
La valeur du droit au bail n’obéit à aucun tarif officiel. Un emplacement visible, accessible et adapté à l’activité peut être recherché. Toutefois, son intérêt économique dépend aussi du loyer comparé au marché, de la durée restante, des possibilités de renouvellement et de l’état du local.
Mesurer l’économie de loyer sans en faire une formule automatique
Dougs illustre cette approche avec un loyer de 1 100 € contre 1 600 € sur le marché : l’écart représente 500 € par mois, soit 6 000 € par an. Sur une hypothèse de 4 ans, le calcul aboutit à 24 000 €. Ce montant constitue une illustration, pas une expertise : il suppose notamment que l’économie puisse effectivement durer.
Dougs évoque également un coefficient indicatif de 3 à 7. Il ne faut pas l’appliquer mécaniquement : une révision du loyer, un déplafonnement possible ou une restriction d’activité peuvent modifier fortement la valeur. La comparaison avec des cessions réellement comparables reste nécessaire.
Raisonner en coût total d’installation
Ajoutez au prix demandé les droits d’enregistrement, les honoraires, les travaux, le dépôt de garantie et les charges prévisibles. Comparez ensuite ce budget à celui d’un autre local disponible. Un loyer avantageux peut perdre son intérêt si l’aménagement impose des dépenses importantes ou si la configuration limite votre exploitation. Bpifrance Création recommande de solliciter un avocat spécialisé ou un professionnel de l’immobilier pour accompagner l’évaluation.
Les formalités à organiser avant la remise des clés
Une cession sécurisée commence par un dossier complet : bail signé, avenants, derniers justificatifs de loyer et de charges, dépôt de garantie, état des lieux et échanges significatifs avec le propriétaire. Les éventuels impayés, litiges et autorisations doivent être identifiés avant la rédaction définitive.
- Vérifier la faisabilité : contrôler les clauses de cession et obtenir les accords nécessaires, notamment pour l’activité envisagée.
- Interroger la mairie : déterminer si le local relève d’un périmètre de sauvegarde du commerce et de l’artisanat de proximité.
- Préparer l’acte : préciser le prix, le bail transmis, la date d’entrée en jouissance, les garanties et la répartition des frais.
- Rendre la cession opposable au bailleur : accomplir les formalités adaptées, pouvant comprendre son intervention à l’acte ou une signification par commissaire de justice.
- Établir l’état des lieux et enregistrer l’acte : organiser ces démarches avec les professionnels chargés de l’opération.
Dans les périmètres concernés, une déclaration préalable à la commune peut être obligatoire. Bpifrance Création mentionne le Cerfa n° 13644 et un délai de 2 mois pour l’exercice du droit de préemption communal. La signature définitive doit tenir compte de cette procédure. L’acte de cession doit par ailleurs être enregistré auprès du service fiscal compétent dans le délai d’un mois.
Une cession isolée ne relève pas automatiquement de toutes les publicités applicables à une vente de fonds. Il faut qualifier précisément l’opération plutôt que reproduire une liste de formalités standard.
Fiscalité et comptabilité : distinguer vendeur et acquéreur
Pour le cédant, la vente peut dégager une plus-value professionnelle. Son traitement dépend notamment du régime fiscal de l’entreprise, de la valeur comptable du droit et des éventuelles exonérations applicables. Pour une entreprise relevant des bénéfices industriels et commerciaux, l’analyse doit être menée dans ce cadre, sans assimiler systématiquement tout le prix à un bénéfice taxable.
Pour l’acquéreur, les droits d’enregistrement sont généralement calculés par tranches : 0 % jusqu’à 23 000 €, 3 % entre 23 000 € et 200 000 €, puis 5 % au-delà. Un minimum de perception de 25 € s’applique en principe : il ne s’agit pas d’une somme à ajouter systématiquement au barème. Les régimes particuliers doivent être vérifiés avant signature.
Le droit au bail acquis est inscrit en immobilisation incorporelle, généralement au compte 206. Son amortissement ne découle pas automatiquement de la durée restant au bail : il dépend notamment du caractère limité et déterminable de sa durée d’utilisation. Une dépréciation peut aussi être nécessaire en cas de perte de valeur. Traitement comptable et déductibilité fiscale doivent être examinés séparément avec l’expert-comptable.
Avant de vous engager, faites ainsi valider trois points ensemble : la possibilité d’exercer votre activité, la solidité des droits transmis et le coût global après fiscalité. C’est leur cohérence, bien davantage qu’un loyer séduisant, qui justifie le prix.

- Droit au bail commercial : un loyer attractif ne suffit pas à justifier le prix - 2 novembre 2026
- Véhicule électrique en entreprise : une fiscalité favorable, mais pas de TVA récupérable sur toute voiture - 1 novembre 2026
- Droit de préférence du locataire commercial : un mois pour répondre, deux ou quatre mois pour acheter - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 EURL ou SARL : le nombre d’associés change la fiscalité, la gérance et les décisions
 Bail commercial et TVA : quand facturer 20 % et comment éviter une erreur
 Droit de l’entreprise : 4 métiers pour évoluer entre contrats, conformité et stratégie
 Droit de préférence du locataire commercial : un mois pour répondre, deux ou quatre mois pour acheter