Véhicule électrique en entreprise : une fiscalité favorable, mais pas de TVA récupérable sur toute voiture
Un véhicule électrique peut réduire le coût fiscal d’une flotte grâce à un amortissement plus favorable et à l’exonération de certaines taxes annuelles. En revanche, une voiture de tourisme électrique ne permet pas, en principe, de récupérer la TVA sur son achat. Pour mesurer l’intérêt réel, il faut distinguer la catégorie du véhicule, son financement et son utilisation par un salarié.
Les règles n’évoluent pas toutes au même rythme. Avant de signer, faites confirmer les barèmes applicables aux dates d’acquisition, d’immatriculation et de mise à disposition : elles peuvent déterminer des traitements différents.
Partir du véhicule et de son usage, pas seulement de sa motorisation
La première distinction est celle entre véhicule de tourisme et véhicule utilitaire. Elle conditionne notamment la déduction de l’amortissement et la récupération de TVA. Une voiture utilisée exclusivement pour des rendez-vous professionnels ne devient pas, pour autant, un utilitaire. Vérifiez sa qualification fiscale, ses caractéristiques et son certificat d’immatriculation.
Le régime de l’entreprise compte également. Une structure qui ne collecte pas de TVA ne bénéficie pas automatiquement des possibilités de récupération ouvertes à une entreprise exerçant une activité taxable. De même, une charge déductible diminue le résultat imposable : elle ne constitue ni un remboursement de son montant, ni une réduction d’impôt équivalente.
| Situation | Conséquence à examiner |
|---|---|
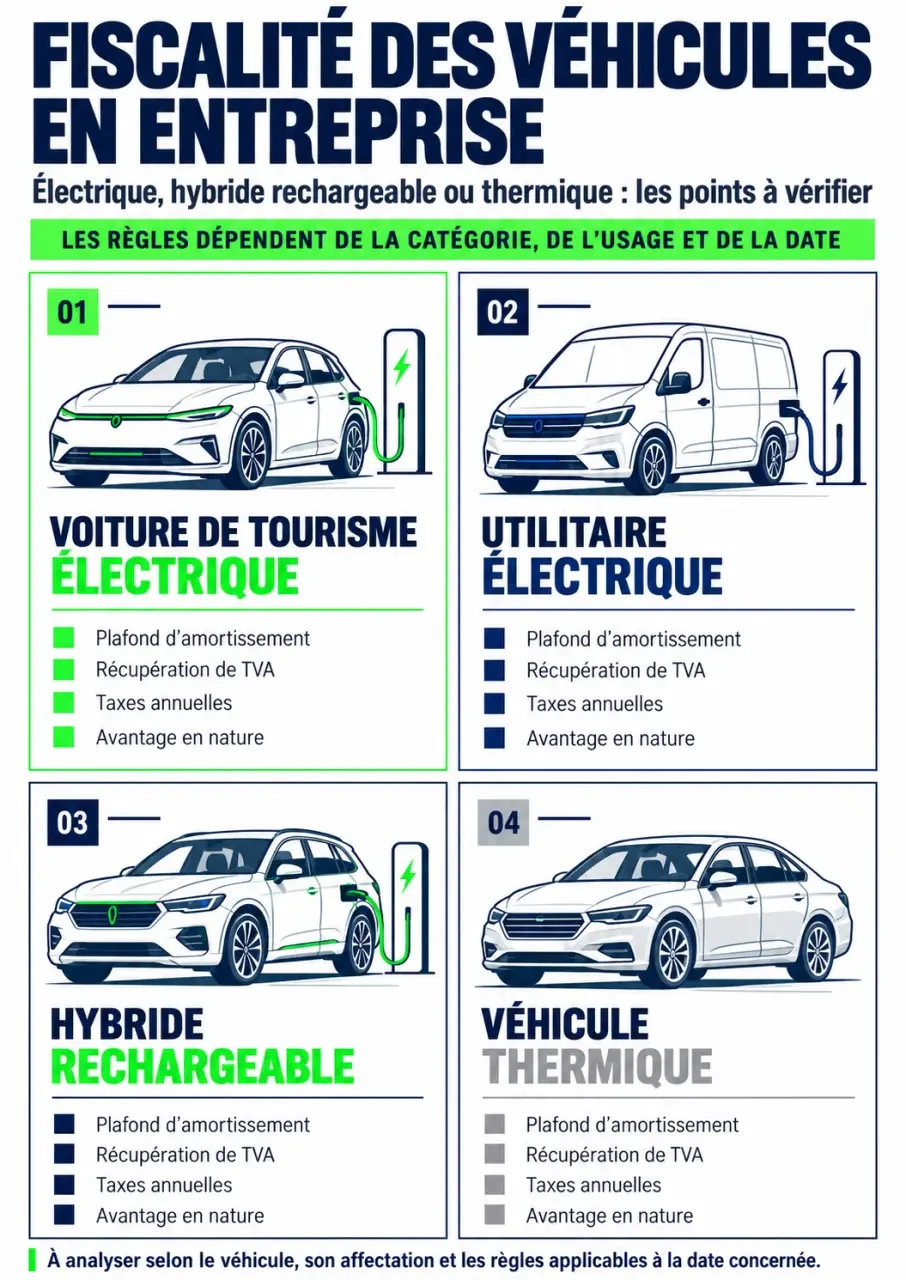
| Voiture de tourisme électrique | Amortissement plafonné et TVA d’achat généralement exclue de la déduction |
| Utilitaire électrique | Absence du plafonnement propre aux voitures de tourisme et TVA potentiellement récupérable |
| Hybride rechargeable | Plafond lié aux émissions et régime de taxes distinct du tout électrique |
| Véhicule accessible à titre privé | Avantage en nature à examiner pour le salarié ou le dirigeant |
Pour comparer électrique, hybride rechargeable et thermique, utilisez une durée de détention et un kilométrage identiques. Ajoutez au prix ou aux loyers l’énergie, l’assurance, l’entretien, les taxes, la recharge et la valeur de revente. ChargeGuru évoque une réduction des coûts d’entretien de 20 % à 40 % pour l’électrique : cette estimation ne remplace pas un devis adapté au modèle et à son usage.
Achat ou location : comprendre ce que l’entreprise peut déduire
Le plafond de 30 000 € ne correspond pas à une économie d’impôt
Pour une voiture de tourisme émettant moins de 20 g de CO₂/km, le plafond fiscal d’amortissement est de 30 000 €. Il porte sur la base amortissable fiscalement admise, et non sur un avantage versé à l’entreprise. Pour une voiture dont la TVA n’est pas récupérable, le raisonnement s’effectue sur son coût d’acquisition incluant cette TVA.
À titre d’illustration, une voiture électrique achetée 40 000 € TTC et amortie linéairement sur cinq ans génère 8 000 € d’amortissement comptable annuel. Avec une base fiscale limitée à 30 000 €, la déduction annuelle est de 6 000 € : les 2 000 € excédentaires doivent être réintégrés au résultat fiscal, sous les hypothèses de cet exemple simplifié.
Les autres plafonds sont de 20 300 €, 18 300 € ou 9 900 € selon les émissions et le régime applicable. Pour un hybride ou un thermique, faites vérifier les seuils correspondant à sa date d’acquisition et à sa méthode d’homologation. Un ancien tableau de CO₂ ne doit pas être appliqué indistinctement à un véhicule récent.
La location ne supprime pas le plafonnement
En location longue durée ou en crédit-bail, l’entreprise déduit des loyers plutôt qu’un amortissement du véhicule. Toutefois, la fraction correspondant à l’amortissement excédant le plafond fiscal peut rester non déductible. Demandez au loueur le montant à réintégrer : comparer uniquement les mensualités masque cette différence.
Passez aussi la facture à la loupe : lorsque la batterie est identifiée et facturée séparément, son traitement peut être distinct de celui de la voiture pour le plafonnement fiscal. Une ligne commerciale « batterie incluse » ne suffit pas à sécuriser cette distinction. Faites documenter sa valeur et valider le traitement comptable avant d’intégrer cette économie à votre simulation.
Taxes annuelles et immatriculation : séparer les économies durables des aides
L’expression « exonération de TVS » demeure courante, mais la TVS a été remplacée par deux taxes annuelles : l’une sur les émissions de CO₂, l’autre sur les émissions de polluants atmosphériques. Les véhicules exclusivement électriques bénéficient d’une exonération de ces deux taxes. Cela ne signifie pas qu’ils échappent à tous les prélèvements liés à l’automobile.
Un hybride rechargeable ne doit pas être assimilé à un véhicule électrique. Ses émissions homologuées, sa motorisation et les règles de l’exercice déterminent sa taxation. Une ancienne exonération présentée pour les hybrides ne permet pas de conclure à une exonération actuelle.
Pour la carte grise, ne retenez pas automatiquement un coût nul : la taxe régionale et les éventuels avantages doivent être contrôlés au moment de l’immatriculation. Vérifiez également les règles de malus applicables à cette date, sans confondre malus CO₂, malus lié à la masse et taxes annuelles.
Enfin, ne budgétez pas de bonus écologique national pour l’achat d’une voiture particulière par une personne morale : cet accès a été supprimé. Les dispositifs concernant d’autres catégories de véhicules ou certaines collectivités doivent être examinés séparément. Une aide annoncée pour un particulier n’est pas transposable à une société.
TVA et recharge : la facture compte autant que la dépense
Pour une voiture de tourisme, la TVA sur l’achat ou la location est généralement non récupérable, même si elle fonctionne exclusivement à l’électricité. Des exceptions existent pour certaines activités, notamment la location de véhicules ou le transport de personnes. Pour un utilitaire, la déduction est possible sous les conditions habituelles d’affectation à une activité ouvrant droit à déduction.
En revanche, la TVA sur l’électricité de recharge professionnelle peut être déduite à 100 % lorsque les conditions sont réunies. L’entreprise doit notamment disposer d’une facture conforme et pouvoir établir l’affectation professionnelle de la dépense. Les usages privés ou les activités n’ouvrant pas intégralement droit à déduction nécessitent une analyse distincte.
- Sur site : conservez les factures d’électricité et les relevés permettant d’identifier les consommations des véhicules.
- Sur borne publique : privilégiez un compte professionnel avec facturation au nom de l’entreprise.
- Au domicile : distinguez le remboursement au salarié du droit à déduire la TVA. Une facture personnelle ne suffit pas automatiquement à l’entreprise.
La borne, son installation et sa maintenance doivent aussi être traitées séparément du véhicule. Le programme ADVENIR peut soutenir certaines installations, mais toutes les bornes d’entreprise ne sont pas éligibles. Contrôlez la catégorie de bénéficiaire, l’usage du point de charge et le calendrier du dossier avant de commander.
Voiture de fonction : sécuriser l’avantage en nature et les justificatifs
La possibilité d’utiliser le véhicule à titre privé peut créer un avantage en nature, soumis aux règles sociales et fiscales applicables. Son évaluation dépend notamment de la méthode retenue, forfaitaire ou selon les dépenses réelles, et du mode de détention du véhicule.
Un régime renforcé prévoit, pour certains véhicules électriques mis à disposition depuis le 1er février 2025 et jusqu’au 31 décembre 2027, un abattement de 70 %, sous conditions, notamment environnementales. Le plafond annuel cité de 4 582 € doit être vérifié pour l’année de paie concernée, les montants pouvant être revalorisés. Ne transposez pas automatiquement cet abattement à une évaluation aux dépenses réelles : faites confirmer le régime dans le BOSS ou auprès de l’URSSAF.
Les frais d’électricité pris en charge par l’employeur peuvent bénéficier d’un traitement favorable lorsque les conditions du dispositif sont satisfaites. Pour une borne financée au domicile, distinguez installation, entretien, propriété et restitution : sa conservation par le salarié peut modifier le traitement social.
Avant toute décision, réunissez la fiche du véhicule, le contrat de financement, les factures, la politique d’usage privé et les modalités de recharge. Faites valider conjointement le volet fiscal par le comptable et le volet social par la paie. Une économie fiable repose sur un dossier justifiable, pas sur l’addition d’avantages supposés.

- Véhicule électrique en entreprise : une fiscalité favorable, mais pas de TVA récupérable sur toute voiture - 1 novembre 2026
- Droit de préférence du locataire commercial : un mois pour répondre, deux ou quatre mois pour acheter - 29 octobre 2026
- Plafond micro-entreprise 2026 : 203 100 € ou 83 600 €, mais la TVA arrive avant - 28 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Bad leaver : une décote utile, mais une clause fragile si les critères restent flous
 Renon bail commercial : un préavis de 6 mois pour éviter un congé reporté
 Droit des affaires : contrats, sociétés, fiscalité, concurrence, que couvre vraiment cette matière ?
 Bail professionnel ou commercial : la souplesse des 6 ans face à la protection des 9 ans