Mutuelle entreprise obligatoire : qui doit la proposer, qui peut la refuser, qui la finance ?
Oui, la mutuelle d’entreprise est obligatoire pour tous les employeurs du secteur privé, depuis le 1er janvier 2016. L’employeur doit proposer une complémentaire santé collective à l’ensemble de ses salariés et en financer au moins la moitié. Côté salarié, l’adhésion est elle aussi obligatoire, sauf dans des cas de dispense précis. Voici comment s’articulent ces règles, des garanties minimales jusqu’à la fin du contrat de travail.
Ce que la loi impose à l’employeur du privé
Une obligation de proposer, pas seulement de conseiller
Toute entreprise du secteur privé, quelle que soit sa taille, doit faire bénéficier ses salariés d’une complémentaire santé collective. Un dirigeant qui embauche son premier salarié est donc concerné dès ce premier contrat. Le contrat doit être collectif (il couvre une catégorie objective de personnel, pas des cas individuels) et obligatoire (les salariés concernés y adhèrent, sauf dispense).
Quiz : maîtrisez les règles de la mutuelle d’entreprise
Répondez aux 8 questions, puis validez vos réponses pour découvrir votre score.
Le principe du financement partagé
L’employeur prend en charge au minimum 50 % de la cotisation du régime de base. Le reste est payé par le salarié, par prélèvement sur la paie. Un accord peut prévoir une participation plus généreuse, mais jamais inférieure à ce plancher. Cette règle explique pourquoi une mutuelle d’entreprise coûte en général moins cher à un salarié qu’une complémentaire individuelle de niveau équivalent.
Mutuelle d’entreprise et complémentaire individuelle : la différence
La complémentaire individuelle est souscrite librement par une personne, qui en choisit le niveau et la paie seule. La mutuelle d’entreprise est imposée dans son principe, négociée collectivement et cofinancée. En contrepartie, le salarié choisit moins ses garanties, d’où l’intérêt de bien comprendre ce que son contrat couvre.
Qui doit adhérer, qui peut refuser
La règle générale : l’adhésion s’impose
Dans l’entreprise, le salarié ne peut pas refuser la mutuelle de sa propre initiative. Si le contrat est obligatoire pour sa catégorie, il y adhère dès l’embauche. Le contrat peut aussi, selon l’accord, couvrir les ayants droit (conjoint, enfants), généralement avec une cotisation supplémentaire à la charge du salarié.
Les dispenses d’adhésion
Certaines situations permettent de demander une dispense, par écrit et avec un justificatif, à renouveler chaque année pour les couvertures concernées. Les principaux cas sont les suivants :
- un salarié en CDD ou en contrat de mission d’au moins 12 mois, qui justifie d’une couverture individuelle déjà en place ;
- un salarié en CDD ou en contrat de mission de moins de 12 mois, même sans justificatif ;
- un salarié à temps partiel dont la durée du travail ne dépasse pas 15 heures par semaine, si la cotisation représente au moins 10 % de sa rémunération brute ;
- un bénéficiaire de la complémentaire santé solidaire ;
- un salarié déjà couvert par un autre contrat collectif obligatoire, par exemple celui de son conjoint ;
- un salarié couvert par un contrat individuel au moment de l’embauche, jusqu’à l’échéance de ce contrat.
Un salarié qui a plusieurs employeurs peut aussi, selon sa situation, ne pas être couvert deux fois. L’employeur a intérêt à conserver chaque justificatif : en cas de contrôle, c’est lui qui devra prouver que la dispense était valable.
Le versement santé pour les contrats courts
Pour certains contrats très courts (CDD de 3 mois au plus) ou pour les temps partiels de faible durée, l’employeur peut verser une somme destinée à aider le salarié à financer sa propre complémentaire, à la place de l’adhésion au contrat collectif. Ce versement santé ne concerne que ces profils et suppose que le salarié justifie d’une couverture de son côté.
Les garanties minimales à respecter
Le panier de soins minimal
Le contrat collectif doit au moins couvrir :
- le ticket modérateur sur la plupart des soins remboursés par l’Assurance maladie (sauf cas particuliers comme certains médicaments) ;
- le forfait journalier hospitalier, sans limitation de durée ;
- les frais dentaires, à hauteur de 125 % de la base de remboursement de la Sécurité sociale pour les prothèses ;
- l’optique, avec un forfait minimal de 100 € pour une paire de lunettes à verres simples, 150 € ou 200 € selon la complexité des verres, avec un renouvellement tous les 2 ans (1 an pour les mineurs ou en cas d’évolution de la vue).
Le contrat responsable et solidaire
Pour bénéficier des avantages sociaux, le contrat doit être responsable et solidaire. Solidaire signifie que la cotisation ne dépend pas de l’état de santé de l’assuré. Responsable signifie qu’il respecte des planchers et des plafonds de remboursement et ne prend pas en charge certaines dépenses, comme la participation forfaitaire ou les franchises médicales, ni les dépassements d’honoraires hors parcours de soins coordonnés.
Penser sa protection en couches successives
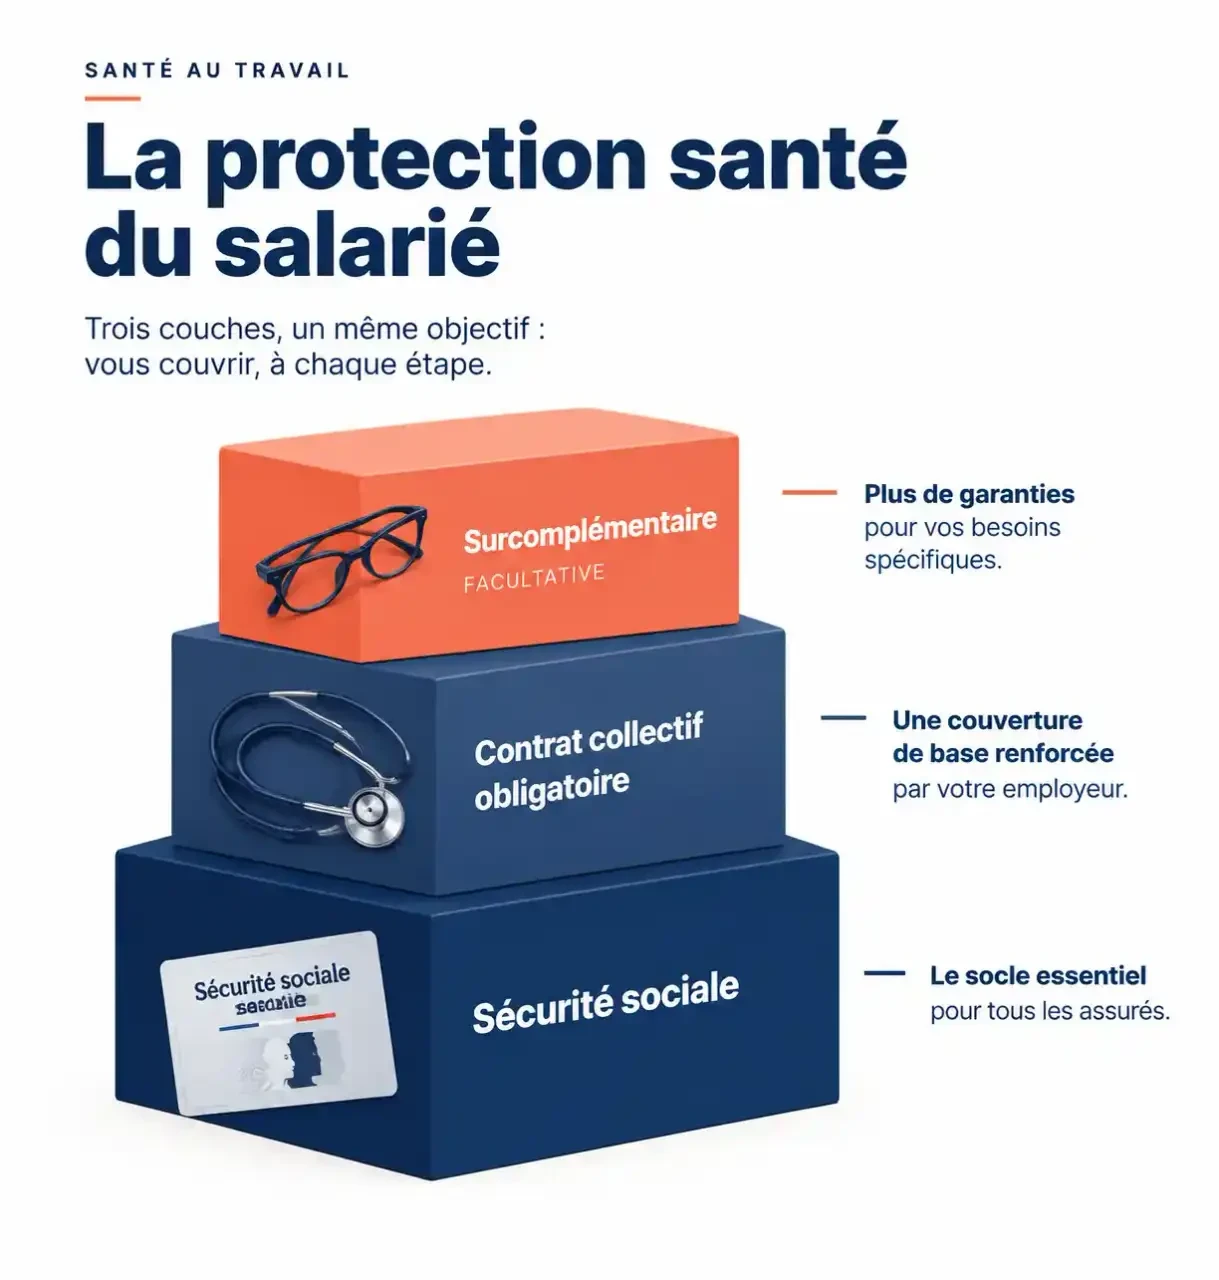
Un réflexe utile : voir sa protection santé comme un empilement. La Sécurité sociale forme la base, le contrat collectif obligatoire ajoute le socle minimal, et ce que l’on appelle une surcomplémentaire ou une option facultative peut venir en renfort, à la charge du salarié, sur l’optique, le dentaire ou l’hospitalisation. Le salarié qui souhaite mieux se couvrir n’a pas à remplacer le contrat d’entreprise : il peut regarder ce qu’une option ou une couverture des ayants droit lui apporte réellement. À l’inverse, l’employeur qui compare des offres a tout intérêt à regarder non seulement le tarif, mais aussi la manière dont les garanties s’enchaînent, car deux contrats au même prix peuvent protéger très différemment.
Comment la mettre en place dans l’entreprise
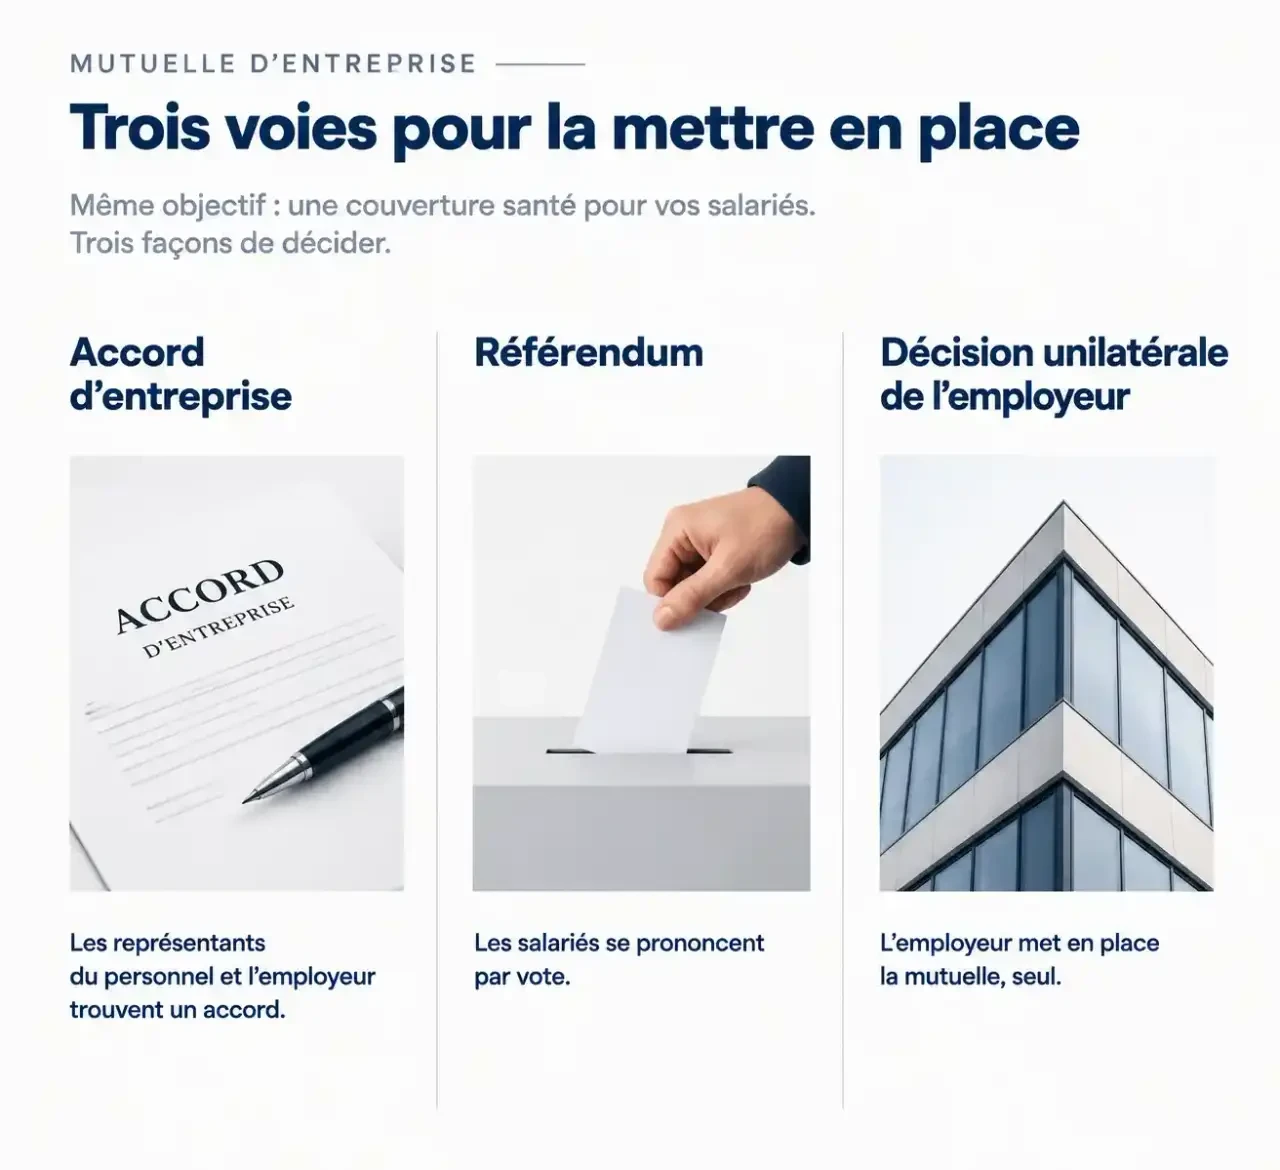
Plusieurs voies existent, à examiner dans cet ordre. D’abord, une convention collective ou un accord de branche peut déjà imposer un régime, voire désigner un organisme assureur. Dans ce cas, l’entreprise doit au minimum en respecter les garanties. En l’absence de cadre de branche, ou pour aller plus loin, l’employeur peut passer par :
- un accord d’entreprise, négocié avec les délégués syndicaux ;
- un référendum, soumis aux salariés après ratification à la majorité des deux tiers ;
- une décision unilatérale de l’employeur, formalisée par écrit et remise à chaque salarié.
Dans une petite structure sans représentant syndical, la décision unilatérale est souvent la voie la plus simple. Quelle que soit la méthode, l’acte de mise en place doit préciser les bénéficiaires, les garanties, la répartition des cotisations et les cas de dispense. C’est lui que l’on opposera en cas de litige.
Financement, avantages sociaux et fin du contrat
Exonérations sous conditions
La part patronale de la cotisation est déductible du résultat de l’entreprise et exonérée de cotisations sociales, à condition que le contrat soit collectif, obligatoire, responsable et solidaire. Elle reste toutefois soumise à la CSG-CRDS et à un forfait social dans certains cas, et l’exonération est plafonnée. Un contrat qui ne respecte pas ces critères perd cet avantage, ce qui peut conduire à une réintégration de la participation dans l’assiette des cotisations lors d’un contrôle.
Suspension du contrat : la couverture continue-t-elle ?
Lorsque le contrat de travail est suspendu (maladie, congé parental, etc.), les garanties sont maintenues si le salarié perçoit une rémunération de l’employeur ou des indemnités complémentaires financées au moins en partie par ce dernier. Dans les autres cas, le maintien dépend de ce que prévoit l’accord collectif.
Rupture du contrat : la portabilité
Quand le contrat prend fin pour un motif ouvrant droit à l’assurance chômage, le salarié conserve ses garanties gratuitement pendant une durée égale à celle de son contrat, dans la limite de 12 mois. Il doit justifier de sa situation auprès de l’organisme assureur. Une démission, en revanche, n’ouvre pas ce droit.
- Mutuelle entreprise obligatoire : qui doit la proposer, qui peut la refuser, qui la finance ? - 31 octobre 2026
- Convention collective des cabinets médicaux : retrouver la bonne règle sans se perdre dans le texte - 30 octobre 2026
- Simulateur d’indemnité de congés payés : comparez le dixième au salaire maintenu - 27 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Aide juridique droit du travail : choisir le bon interlocuteur entre Point-justice, avocat et inspection du travail
 Entretien préalable au licenciement : vos droits et les enjeux réels
 CDI de droit privé : écrit, clauses utiles et pièges à éviter
 Convention collective des experts-comptables : l’IDCC 787 fixe les minima et les règles à vérifier