Plafond micro-entreprise 2026 : 203 100 € ou 83 600 €, mais la TVA arrive avant
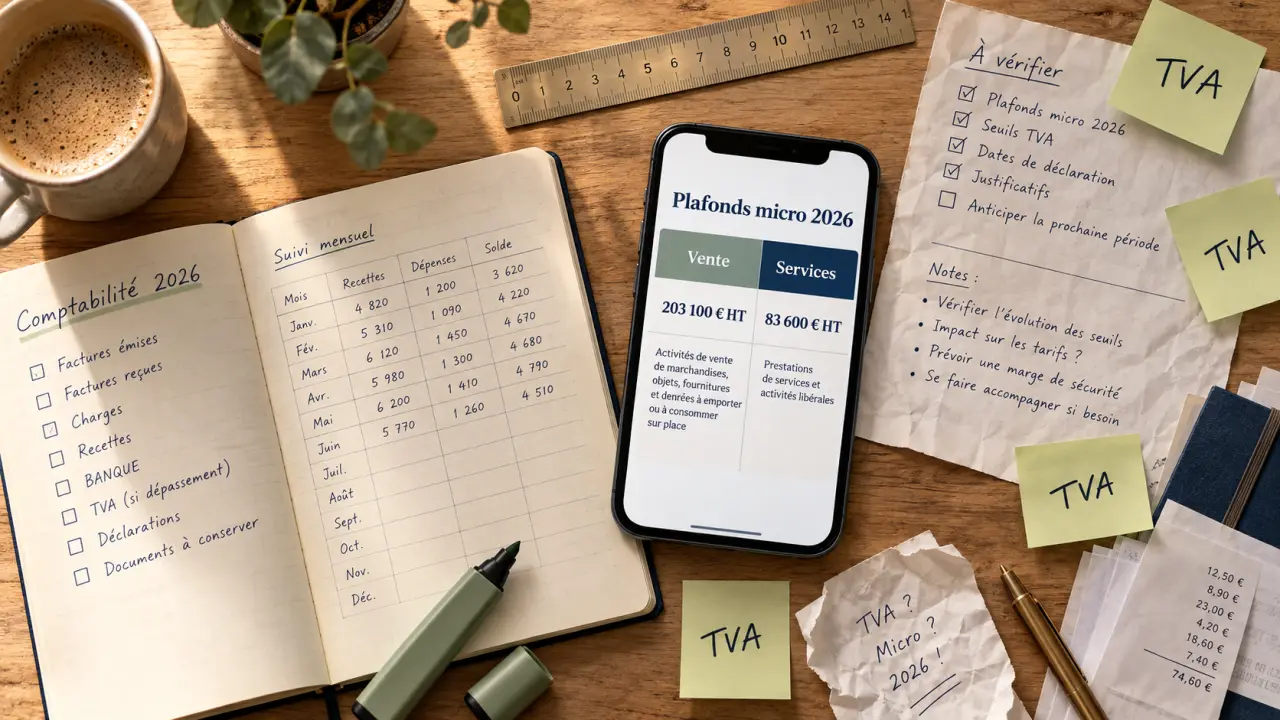
En 2026, le plafond de chiffre d’affaires d’une micro-entreprise est de 203 100 € HT pour la vente et de 83 600 € HT pour les prestations de services. Des règles particulières concernent l’hébergement, les activités mixtes et les créations en cours d’année. Ces limites ne doivent pas être confondues avec les seuils de TVA, nettement plus bas : vous pouvez devoir facturer la TVA tout en restant micro-entrepreneur.
Quel montant retenir selon votre activité en 2026 ?
Le plafond du régime micro porte sur le chiffre d’affaires annuel hors taxes, et non sur le bénéfice restant après paiement des charges. Les achats, commissions et autres dépenses professionnelles ne viennent donc pas diminuer le montant comparé au plafond. Les termes « auto-entrepreneur » et « micro-entrepreneur » désignent aujourd’hui le même régime simplifié.
Calculer votre plafond proratisé en 2026
Estimez le plafond annuel applicable au prorata du nombre de jours d’activité restant jusqu’au 31 décembre 2026.
Plafond proratisé estimé
Le calcul concerne le chiffre d’affaires hors taxes (HT). Le premier jour d’activité et le 31 décembre sont inclus dans le nombre de jours calculé.
En cas d’activité mixte, vérifiez séparément le plafond global de 203 100 € et la limite applicable aux prestations de services de 83 600 €.
Ce résultat est une estimation indicative et ne constitue pas une décision juridique définitive. Les seuils de TVA ne sont pas calculés ici.
| Nature de l’activité | Plafond annuel en 2026 |
|---|---|
| Vente de marchandises, objets, fournitures et denrées | 203 100 € HT |
| Prestations de services commerciales ou artisanales relevant des BIC | 83 600 € HT |
| Activités libérales relevant des BNC | 83 600 € HT |
| Location de meublés de tourisme classés et chambres d’hôtes | 83 600 € HT |
| Location de meublés de tourisme non classés | 15 000 € |
| Activité mixte de vente et de services | 203 100 € HT au total, dont 83 600 € HT maximum de services |
Les BIC sont les bénéfices industriels et commerciaux ; les BNC, les bénéfices non commerciaux. Un consultant indépendant relève généralement des BNC, tandis qu’un artisan prestataire relève généralement des BIC. Pour ces deux catégories de services, le plafond indiqué est identique.
Hébergement : vérifier la qualification exacte
Le mot « hébergement » ne suffit pas à identifier le bon seuil. Les prestations hôtelières peuvent relever du plafond de 203 100 €, tandis que les meublés de tourisme classés et les chambres d’hôtes relèvent de celui de 83 600 €. Service-Public distingue également les meublés de tourisme non classés, limités à 15 000 € pour le régime micro-fiscal. Le régime fiscal d’une location ne permet pas, à lui seul, de déduire son régime social : celui-ci doit être vérifié séparément.
Activité mixte : respecter deux limites, pas une seule
Lorsque vous combinez vente et prestations de services, vous ne disposez pas de deux plafonds à additionner. Vous devez respecter simultanément un chiffre d’affaires global de 203 100 € HT et une part de services ne dépassant pas 83 600 € HT.
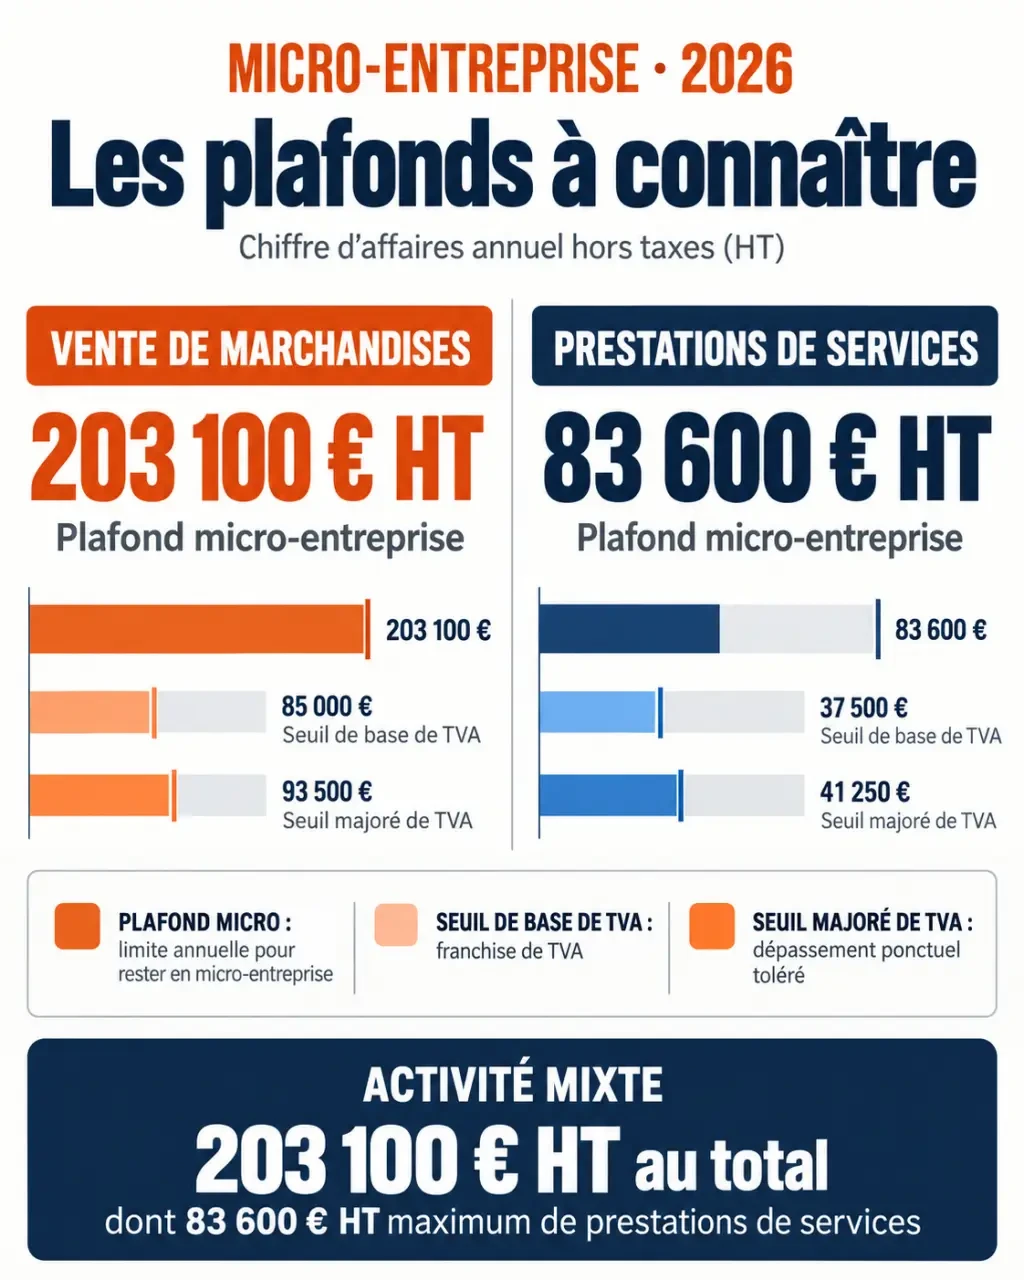
Par exemple, une activité réalisant 120 000 € de ventes et 80 000 € de services atteint 200 000 € : les deux conditions sont respectées. Avec 110 000 € de ventes et 90 000 € de services, le total reste identique, mais la limite propre aux services est dépassée. Ce dépassement entre alors dans l’appréciation du maintien au régime micro.
Passez votre facturation à la loupe : une facture comportant du matériel et de la main-d’œuvre peut masquer deux catégories de recettes. Un suivi limité au total bancaire ne permet pas de repérer la progression de la part « services ». Ventilez les opérations selon leur nature réelle dans votre suivi, avec des libellés cohérents et justifiables. Cette lecture détaillée évite de croire que le plafond global protège de tout dépassement.
Le même raisonnement s’applique si les proportions changent en cours d’année : une entreprise initialement centrée sur la vente peut se rapprocher du plafond des services en développant l’installation, la réparation ou l’accompagnement.
Création en cours d’année : calculer le plafond au prorata
Un démarrage en cours d’année réduit le plafond utilisé pour apprécier le chiffre d’affaires de cette première période. Le calcul tient compte du nombre de jours entre le début d’activité et le 31 décembre, et non du seul nombre de mois facturés.
Plafond proratisé = plafond annuel × nombre de jours d’activité ÷ 365.
Pour une activité commencée le 1er mars 2026, soit 306 jours d’activité, l’URSSAF donne un plafond proratisé de services de 70 087 €. Pour un démarrage au 1er avril, soit 275 jours, les exemples du ministère de l’Économie donnent 153 020 € pour la vente et 62 986 € pour les services, selon l’arrondi retenu.
En activité mixte, appliquez le prorata au plafond global et à celui des services. Conservez la date de début déclarée comme point de départ : la date de votre première facture ne la remplace pas automatiquement.
Dépasser ce montant ne signifie pas une sortie immédiate. Le prorata sert à apprécier le dépassement de la première année dans le mécanisme de maintien du régime. Il faut ensuite examiner la succession des années, comme pour une activité déjà installée.
TVA : des seuils distincts qui peuvent être franchis bien avant
Le plafond micro détermine l’accès au régime fiscal simplifié. La franchise en base de TVA détermine, elle, si vous facturez ou non cette taxe. Les seuils généraux à surveiller sont les suivants ; certaines activités bénéficient de règles spécifiques ou d’exonérations.
| Activité | Seuil de base de TVA | Seuil majoré de TVA |
|---|---|---|
| Vente de marchandises | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
Si le chiffre d’affaires de l’année précédente dépasse le seuil de base, la franchise cesse en principe au 1er janvier suivant. Si vous dépassez le seuil de base pendant l’année sans franchir le seuil majoré, vous pouvez conserver la franchise jusqu’à la fin de cette année, sous réserve des conditions applicables. Le franchissement du seuil majoré entraîne la perte de la franchise dès la date du dépassement.
Un prestataire réalisant 50 000 € HT peut donc rester micro-entrepreneur tout en étant redevable de la TVA. Il doit alors adapter sa facturation et ses déclarations. La TVA collectée ne constitue pas du chiffre d’affaires HT à comparer au plafond micro. Pour une création ou une activité mixte, vérifiez également les règles propres à la TVA : le calcul du plafond micro ne suffit pas.
Un ou deux dépassements : déterminer la date de sortie
Pour apprécier l’éligibilité au régime micro en année N, on examine les chiffres d’affaires de N-1 et N-2, en utilisant les limites applicables et, si nécessaire, les règles de prorata. Le régime reste accessible lorsque l’une au moins de ces deux années respecte le plafond pertinent.
Un premier dépassement isolé n’entraîne donc pas de sortie immédiate : vous conservez le régime pendant l’année du dépassement et l’année suivante. En revanche, deux années civiles consécutives de dépassement entraînent une sortie au 1er janvier suivant la seconde année. Si 2026 constitue votre premier dépassement et que 2027 dépasse également la limite applicable, la sortie intervient au 1er janvier 2028.
Pour une activité commerciale ou artisanale, la sortie conduit à un régime réel d’imposition, simplifié ou normal selon la situation. Pour une activité libérale relevant des BNC, il s’agit de la déclaration contrôlée. Les charges réelles remplacent alors l’abattement forfaitaire du régime micro pour déterminer le résultat imposable.
Pour l’entrepreneur relevant du micro-social, la sortie entraîne également le passage au régime social classique des travailleurs non salariés : les cotisations ne sont plus simplement calculées par application d’un pourcentage au chiffre d’affaires déclaré. L’entreprise individuelle continue d’exister ; créer une société n’est pas obligatoire.
Avant cette échéance, préparez votre comptabilité, votre trésorerie et vos échanges avec le service des impôts des entreprises et l’URSSAF. Un tableau annuel distinguant ventes, services, TVA et historique des deux années précédentes permet d’anticiper le changement plutôt que de le subir.

- Plafond micro-entreprise 2026 : 203 100 € ou 83 600 €, mais la TVA arrive avant - 28 octobre 2026
- Taxe micro-entreprise : du chiffre d’affaires encaissé au revenu vraiment disponible - 26 octobre 2026
- Fiscalité de la voiture électrique en entreprise en 2025 : avantageuse, mais pas sans conditions - 22 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Déchets dangereux, tri à la source et registre : les règles à connaître en entreprise
 Créer une société en Andorre sans y résider : capital, banque et résidence fiscale
 Création d’entreprise à Rennes : 5 décisions pour démarrer sur des bases solides
 Une simulation de micro-entreprise chiffre le CA nécessaire pour viser 2 633 € nets par mois