Taxe micro-entreprise : du chiffre d’affaires encaissé au revenu vraiment disponible
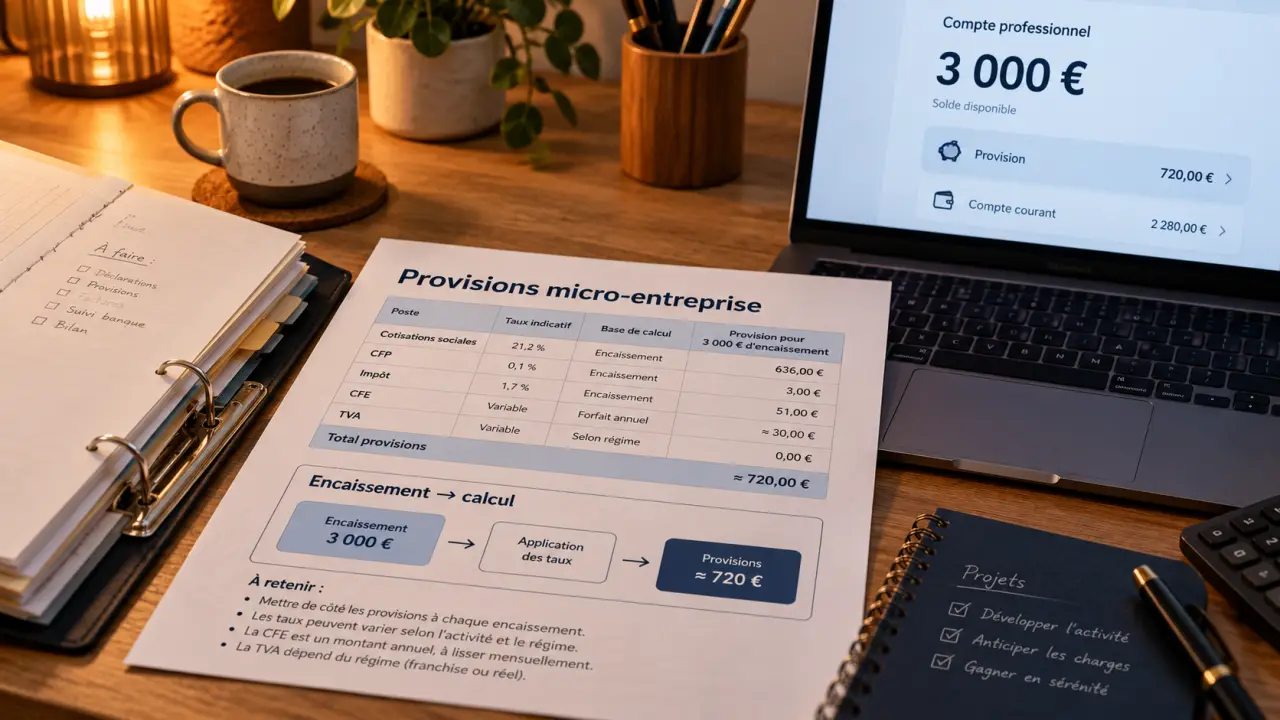
Une micro-entreprise ne paie pas une taxe unique : elle règle des cotisations sociales, des contributions et, selon sa situation, l’impôt sur le revenu, la CFE et la TVA. Pour savoir combien conserver sur chaque encaissement, il faut distinguer les prélèvements proportionnels au chiffre d’affaires des dépenses et impôts à provisionner séparément.
Sur chaque encaissement, identifier les prélèvements à prévoir
Le calcul des cotisations repose sur le chiffre d’affaires encaissé, et non simplement facturé. Une facture encore impayée n’entre donc pas dans la déclaration de la période. Les achats, commissions de plateforme, déplacements ou assurances ne se déduisent pas de cette base. Si vous facturez la TVA, celle-ci est exclue du chiffre d’affaires déclaré à l’Urssaf.
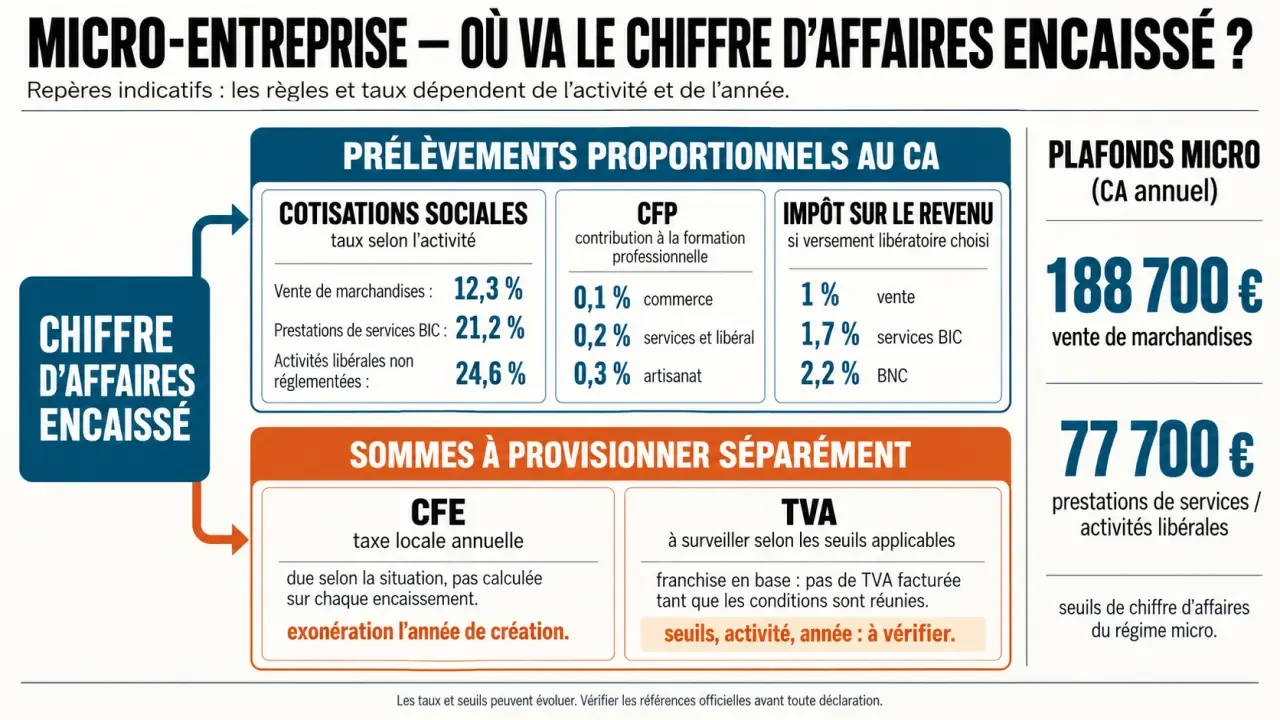
Les cotisations sociales financent notamment la maladie-maternité, les indemnités journalières sous conditions, les allocations familiales, l’invalidité-décès et la retraite. Elles comprennent aussi la CSG et la CRDS. Elles ne constituent pas un acompte d’impôt sur le revenu.
| Prélèvement | Principe | Interlocuteur |
|---|---|---|
| Cotisations sociales | Pourcentage du chiffre d’affaires encaissé | Urssaf |
| Contribution à la formation professionnelle, ou CFP | Pourcentage supplémentaire selon l’activité | Urssaf |
| Impôt sur le revenu | Barème du foyer ou versement libératoire | Administration fiscale, ou Urssaf pour le versement |
| Cotisation foncière des entreprises, ou CFE | Impôt local annuel avec exonérations possibles | Administration fiscale |
| Taxes consulaires | Selon l’activité et les exonérations applicables | Recouvrement avec les cotisations |
| TVA | Collecte et reversement lorsque la franchise ne s’applique plus | Administration fiscale |
La CFP s’ajoute aux cotisations. Son taux dépend de la catégorie professionnelle : notamment 0,10 % pour les commerçants, 0,30 % pour les artisans et 0,20 % pour les professions libérales réglementées. Vérifiez votre classement auprès de l’Urssaf plutôt que de retenir un taux à partir du seul intitulé commercial de votre activité.
Appliquer le taux social correspondant à son activité
Les taux ordinaires ci-dessous concernent 2026, hors ACRE et dispositifs particuliers, notamment en outre-mer. Ils n’incluent ni la CFP, ni les taxes consulaires, ni l’impôt sur le revenu.
| Activité | Taux social | Pour 1 000 € encaissés |
|---|---|---|
| Achat-revente | 12,30 % | 123 € |
| Prestations commerciales ou artisanales BIC | 21,20 % | 212 € |
| Autres prestations BNC hors Cipav | 25,6 % | 256 € |
| Professions relevant de la Cipav | 23,2 % | 232 € |
| Meublés de tourisme classés relevant du régime correspondant | 6 % | 60 € |
La formule est simple : chiffre d’affaires encaissé × taux applicable = cotisations sociales. En activité mixte, ventilez les recettes : une vente de marchandises et une prestation de services ne supportent pas nécessairement le même taux.
L’ACRE réduit temporairement la facture sociale
L’ACRE est une exonération partielle soumise à conditions et à une demande dans les délais applicables. Elle ne supprime ni toutes les contributions ni l’impôt. À partir du 1er juillet 2026, le dispositif prévoit un taux minoré porté de 50 % à 75 % du taux habituel, soit une exonération réduite de 50 % à 25 %. La date de création et les règles transitoires doivent donc être vérifiées avant toute estimation.
Ne construisez pas vos prix sur le seul taux réduit de démarrage : votre activité doit rester rentable après la fin de l’aide. Le simulateur officiel de l’Urssaf permet de comparer les deux situations.
Choisir son mode d’imposition sans confondre abattement et réduction d’impôt
Au régime classique, seule une partie du chiffre d’affaires est imposable
Sans versement libératoire, l’administration applique un abattement forfaitaire au chiffre d’affaires déclaré : 71 % pour l’achat-revente, 50 % pour les prestations BIC et 34 % pour les BNC, hors activités soumises à des règles particulières, notamment certaines locations meublées. Le montant restant rejoint les autres revenus du foyer et relève du barème progressif.
Ainsi, 20 000 € de recettes BNC donnent une base imposable de 13 200 € après l’abattement de 34 %. Ce montant n’est pas l’impôt à payer. L’impôt final dépend notamment des autres revenus et de la composition du foyer. Les dépenses réelles et les cotisations sociales ne se déduisent pas en supplément de l’abattement.
Le versement libératoire se compare à l’impôt du foyer
Sous condition de revenu fiscal de référence, cette option permet de payer l’impôt avec les déclarations Urssaf : 1 % du chiffre d’affaires pour la vente, 1,7 % pour les prestations BIC et 2,2 % pour les BNC. Il faut comparer ce coût avec l’imposition classique : un foyer peu ou pas imposable peut ne pas y gagner.
Dans les deux cas, la déclaration annuelle complémentaire de revenus professionnels, la 2042 C PRO, reste nécessaire. Le versement libératoire ne dispense donc pas de déclarer ses recettes au fisc.
Anticiper la CFE et surveiller séparément la TVA
La CFE peut être due même si vous travaillez chez vous ou chez vos clients. Elle dépend notamment de la commune, de la valeur locative des locaux et, lorsqu’une base minimum s’applique, du chiffre d’affaires. L’année civile de création est exonérée ; une imposition peut intervenir dès l’année suivante. Une exonération de cotisation minimum concerne les entreprises dont le chiffre d’affaires annuel ne dépasse pas 5 000 €, sous les règles applicables.
Consultez votre espace professionnel fiscal : le montant de CFE n’est pas automatiquement compris dans une estimation de cotisations Urssaf. Les taxes pour frais de chambre peuvent également s’ajouter selon votre activité et votre localisation : les taux artisanaux diffèrent notamment en Alsace et en Moselle.
La TVA suit une autre logique. Sous franchise en base, vous ne la facturez pas et ne récupérez normalement pas celle payée sur vos achats. Après sortie de franchise, vous collectez la TVA et pouvez déduire celle éligible sur vos dépenses.
Ne confondez pas ses seuils avec ceux du régime micro. En 2026, les plafonds généraux du régime micro sont de 203 100 € pour la vente et de 83 600 € pour les prestations de services ; les hébergements nécessitent de vérifier leur catégorie précise. En activité mixte, le plafond global est de 203 100 €, avec au maximum 83 600 € de services. Vous pouvez devenir redevable de la TVA tout en restant micro-entrepreneur. Vérifiez les seuils de franchise et les modalités de dépassement en vigueur auprès de l’administration fiscale.
Organiser ses déclarations et calculer ce qui reste vraiment
La déclaration Urssaf est mensuelle ou trimestrielle. La première intervient après un délai minimal de 90 jours ; l’échéance exacte figure dans votre espace. En rythme trimestriel, les échéances ordinaires sont les 30 avril, 31 juillet, 31 octobre et 31 janvier.
Avec 0 € encaissé, la déclaration reste obligatoire. Aucune cotisation proportionnelle n’est due, sauf dispositif de cotisations minimales choisi. Cela n’annule pas automatiquement la CFE ou vos frais fixes et peut limiter les droits sociaux acquis.
Regardez votre trésorerie à travers une lentille à deux foyers : le solde bancaire montre l’argent présent, tandis que le revenu disponible exclut les sommes déjà promises à l’Urssaf et au fisc. Un sous-compte de provision, alimenté à chaque encaissement, permet de matérialiser cette différence et d’éviter de dépenser une TVA collectée ou une future échéance trimestrielle.
Pour 3 000 € encaissés en prestations BIC, les cotisations ordinaires représentent 636 €. Avec 600 € de dépenses professionnelles, il reste 1 764 € avant CFP, taxes éventuelles, CFE et impôt. Si le versement libératoire de 1,7 % s’applique, provisionnez encore 51 €.
La bonne formule est donc : chiffre d’affaires hors TVA, moins cotisations, contributions, dépenses réelles et impôts. Utilisez le simulateur Mon-entreprise de l’Urssaf pour affiner ce calcul, puis ajoutez les postes non intégrés, notamment la CFE, avant de fixer votre rémunération disponible.

- Taxe micro-entreprise : du chiffre d’affaires encaissé au revenu vraiment disponible - 26 octobre 2026
- Fiscalité de la voiture électrique en entreprise en 2025 : avantageuse, mais pas sans conditions - 22 octobre 2026
- La protection des données repose sur 6 principes et une méthode concrète - 21 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Prêt d’honneur création entreprise : taux zéro, sans garantie et effet de levier bancaire
 Comment créer une entreprise avec la CMA sans erreur : statut, immatriculation, accompagnement
 Freezone, Mainland ou Offshore : la structure qui change le visa, la banque et la fiscalité
 Imposition de la micro-entreprise : distinguer impôt, cotisations, CFE et TVA