Assurance protection juridique : les plafonds et exclusions comptent autant que le prix
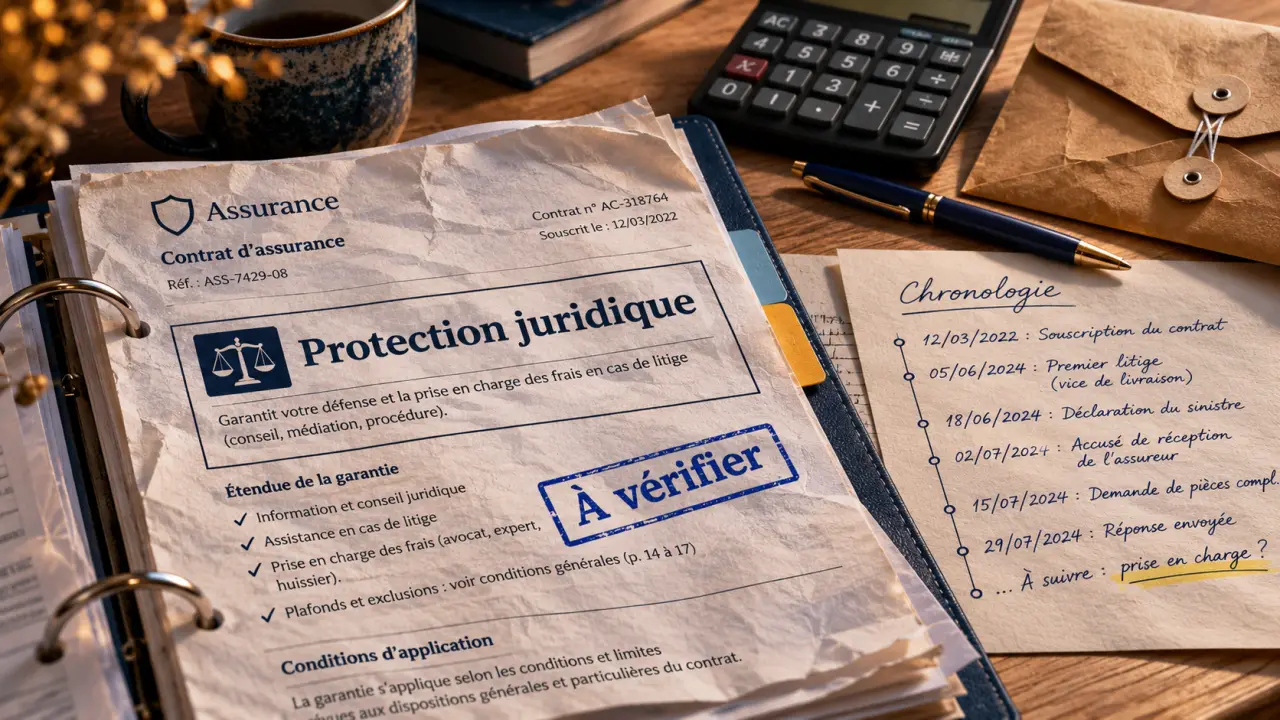
L’assurance protection juridique vous accompagne lorsqu’un conflit vous oppose à un voisin, un commerçant, un employeur ou une administration. Elle peut fournir des conseils, aider à trouver un accord et prendre en charge certains frais de justice. Son intervention dépend toutefois du contrat : domaine couvert, date du litige, exclusions et plafonds doivent être vérifiés avant d’engager des dépenses.
Une aide pour défendre vos droits, pas seulement pour aller au tribunal
La protection juridique est une garantie facultative. Son intérêt ne se limite pas au remboursement d’un avocat : elle permet aussi de comprendre vos droits, d’évaluer une réclamation et de préparer une réponse adaptée. Une facture contestée ou une réparation mal exécutée peut ainsi être traitée sans procès.
L’accompagnement peut commencer par une information juridique, se poursuivre par une recherche de solution amiable et, si nécessaire, déboucher sur une procédure. Selon Service-Public.fr, l’intervention peut concerner des procédures civiles, pénales ou administratives, dans les limites prévues au contrat.
Les frais susceptibles d’être couverts comprennent les honoraires d’avocat, les frais de commissaire de justice, d’expertise et de procédure. Cela ne signifie pas que toutes les dépenses sont remboursées intégralement. La protection juridique n’a pas non plus vocation à régler à votre place la dette ou la somme faisant l’objet du conflit.
Il faut enfin distinguer l’accès à un service de renseignements juridiques d’une véritable prise en charge du dossier. Pouvoir poser une question par téléphone ne garantit pas que l’assureur financera ensuite une expertise ou une action judiciaire.
Partir de vos risques réels et vérifier vos garanties existantes
Des litiges du quotidien, avec un périmètre variable
Les contrats peuvent couvrir la consommation, le logement, le voisinage, le travail ou les relations avec certains professionnels et administrations. Les exemples sont concrets : un déménageur endommage vos meubles, une location saisonnière ne correspond pas au contrat ou votre employeur conteste une demande. Mais la présence d’un domaine dans une brochure ne suffit pas : ses conditions et exclusions restent déterminantes.
Pour comparer utilement, retenez quelques situations qui vous concernent personnellement. Un locataire vérifiera les conflits liés au bail ; un salarié regardera les litiges individuels du travail. Une activité indépendante ou une séparation ne doit pas être supposée couverte par une formule destinée à la vie privée.
Contrat autonome ou garantie déjà incluse
Avant de souscrire, examinez vos assurances habitation, automobile et, le cas échéant, scolaire, ainsi que les services associés à votre carte bancaire. Une protection juridique peut y figurer, mais son champ d’intervention peut être limité. Une garantie liée à l’automobile ne remplace donc pas nécessairement une protection couvrant plusieurs domaines de la vie quotidienne.
Le contrat autonome est souscrit séparément. Son intérêt doit se mesurer à ce qu’il ajoute réellement : domaines supplémentaires, bénéficiaires, plafonds ou accompagnement. Vérifiez aussi qui est assuré : vous seul, votre conjoint, vos enfants à charge, et sous quelles conditions. La couverture familiale ne se présume pas.
Les limites qui déterminent la prise en charge réelle
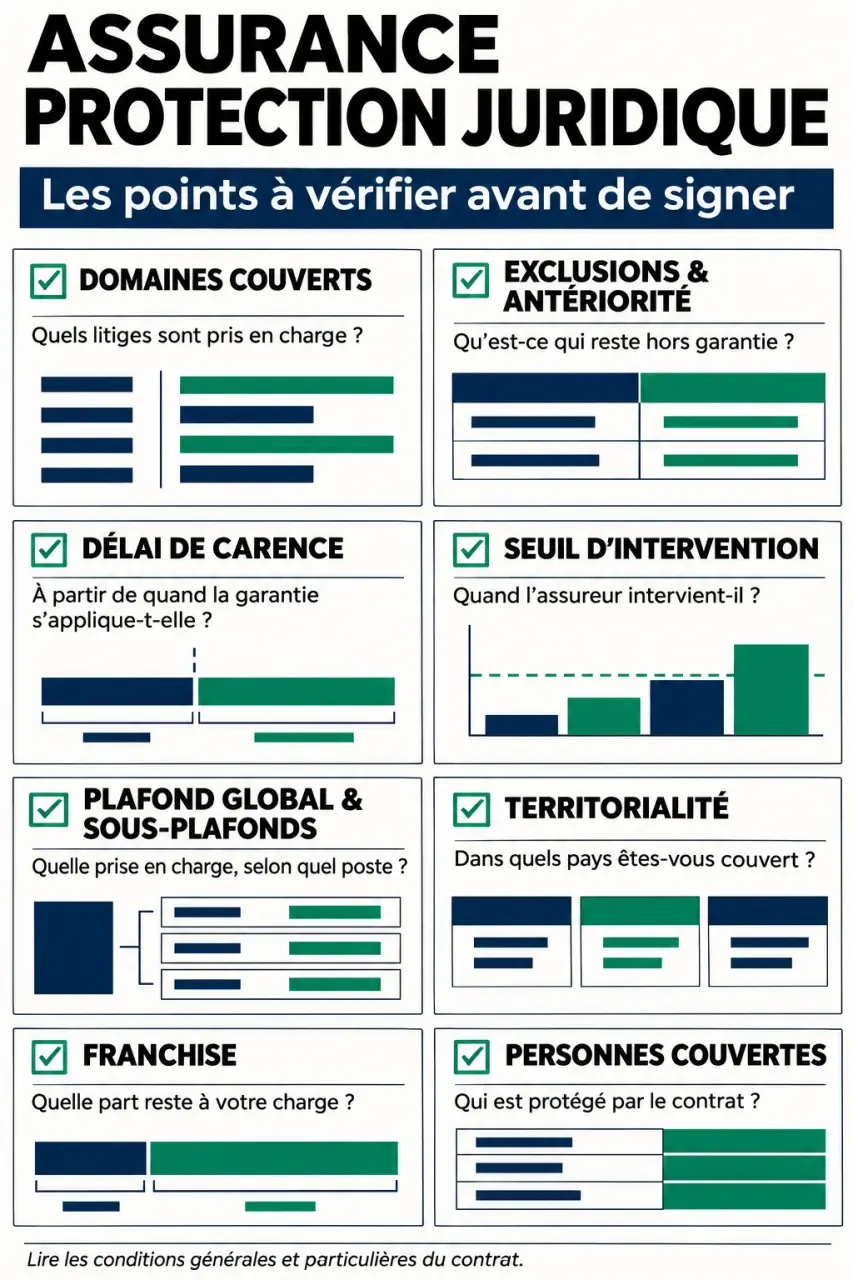
Le plafond global ne suffit pas à évaluer une garantie. Un contrat peut prévoir une enveloppe par litige et des limites distinctes pour certains frais. Même si l’enveloppe globale n’est pas épuisée, le remboursement d’un avocat peut rester limité par son propre barème.
| Point à contrôler | Conséquence pratique |
|---|---|
| Plafond global et sous-plafonds | Déterminent les montants maximaux pris en charge pour le dossier et chaque catégorie de frais. |
| Délai de carence | Peut différer l’accès à certaines garanties après la souscription ou la prise d’effet. |
| Seuil d’intervention | Peut conditionner l’intervention au montant financier du litige. |
| Exclusions et antériorité | Peuvent écarter certains conflits ou ceux déjà connus avant la couverture. |
| Territorialité | Précise les pays et situations géographiques couverts. |
| Franchise éventuelle | Peut laisser une part des frais à votre charge. |
Le délai de carence varie selon les contrats et les domaines. Il faut le distinguer du délai de déclaration, qui correspond au temps dont vous disposez pour signaler un litige. Souscrire après l’apparition d’un conflit ne permet pas de présumer sa couverture, même lorsqu’une offre annonce une prise d’effet immédiate.
Pour prendre le pouls d’un conflit, reconstituez sa chronologie : achat, première anomalie, réclamation, refus de l’autre partie, éventuelle échéance de procédure. Cette ligne du temps aide à distinguer un simple mécontentement d’un différend constitué. Elle donne surtout à l’assureur les éléments nécessaires pour examiner l’antériorité et l’urgence, sans se fier uniquement à la date de votre dernier courrier.
Comparer le prix à garanties équivalentes avant de souscrire
Le Crédit Agricole donne un repère indicatif d’environ 100 euros par an pour un contrat autonome. VYV Conseil affiche une offre à partir de 7,50 euros par mois. Ces tarifs sont propres aux présentations concernées : ils ne constituent ni une moyenne du marché ni la preuve que les couvertures sont équivalentes.
VYV Conseil met également en avant une couverture familiale et mondiale, avec une prise en charge « dès le premier jour et dès le premier euro ». Ces annonces doivent être rapprochées des conditions contractuelles. La MAIF présente, de son côté, deux formules : l’essentiel est de comparer leurs domaines et limites, plutôt que de choisir sur leur seul intitulé.
Demandez les conditions générales, les dispositions de la formule retenue et le tableau des frais remboursables. Pour chaque proposition, vérifiez les mêmes situations concrètes, les mêmes bénéficiaires et les mêmes dépenses. Un tarif inférieur peut être pertinent si la couverture correspond à vos besoins ; une formule plus large n’est utile que si ses garanties supplémentaires vous concernent.
Lors de la souscription, confirmez la date de prise d’effet, les carences et les modalités de déclaration. Conservez les documents contractuels remis : ils serviront de référence si vous devez mobiliser la garantie.
Déclarer le litige et garder la maîtrise du dossier
Dès qu’un différend se précise, contactez le service désigné dans votre contrat et respectez les formes et délais de déclaration. Pour faciliter l’examen, préparez un dossier lisible :
- votre numéro de contrat et les coordonnées de la partie adverse ;
- une chronologie courte des faits et votre demande ;
- les contrats, devis, factures et justificatifs utiles ;
- les échanges écrits, photographies et éventuels actes reçus ;
- les échéances urgentes déjà connues.
Demandez une confirmation écrite de la position de l’assureur, des frais acceptés et des plafonds applicables avant d’engager des dépenses. Service-Public.fr précise toutefois que certains actes réalisés avant déclaration peuvent être pris en compte lorsque leur urgence est justifiée. Conservez donc les preuves de cette urgence.
Lorsque la représentation par avocat est nécessaire, ou en cas de conflit d’intérêts avec l’assureur, Service-Public.fr rappelle le libre choix de l’avocat. Ce choix ne supprime pas les limites de remboursement : faites préciser le reste à charge éventuel avant de convenir des honoraires.
En cas de refus, demandez la clause contractuelle invoquée. S’il s’agit d’un désaccord sur la gestion du litige, Service-Public.fr décrit le recours à un arbitre désigné d’un commun accord puis, à défaut d’accord sur cette désignation, au président du tribunal judiciaire. Distinguer un refus de couverture d’un désaccord sur la stratégie permet d’engager la démarche adaptée.

- Assurance protection juridique : les plafonds et exclusions comptent autant que le prix - 3 novembre 2026
- Droit au bail commercial : un loyer attractif ne suffit pas à justifier le prix - 2 novembre 2026
- Véhicule électrique en entreprise : une fiscalité favorable, mais pas de TVA récupérable sur toute voiture - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Cachet de la poste faisant foi : comment sécuriser la recevabilité de vos recours administratifs
 Contrat de prestation de services : modèle à personnaliser et clauses indispensables pour éviter la requalification
 TVA en micro-entreprise : 85 000 € ou 37 500 €, la date qui change vos factures
 Changement de statut étudiant à salarié : le délai de 2 mois pour sécuriser votre séjour