Maisons Pierre en redressement judiciaire ? Distinguer le groupe des franchisés avant d’agir
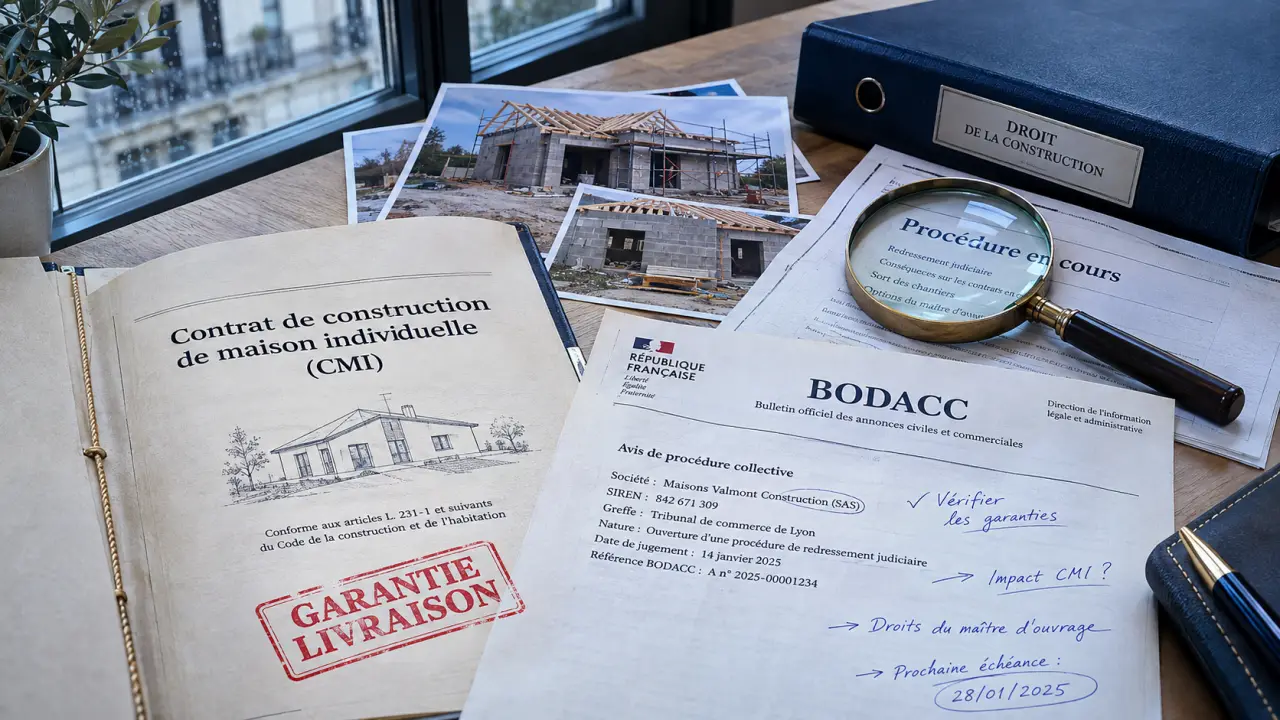
Les difficultés d’un franchisé Maisons Pierre ne signifient pas que le groupe lui-même est en redressement judiciaire. Les affaires rapportées concernent notamment Seissigma et des constructeurs franchisés en Bretagne. Pour un client dont le chantier s’arrête, la priorité est d’identifier la société signataire du contrat, le garant de livraison et la procédure effectivement ouverte. Ces trois informations déterminent les démarches à engager.
La société inscrite au contrat compte davantage que l’enseigne
Les articles de Matot Braine et de France 3 Régions consacrés aux difficultés de franchisés ne permettent pas d’affirmer que Maisons Pierre lui-même fait l’objet d’une procédure collective. Ils relatent des situations locales, concernant des entreprises juridiquement distinctes. Leur statut actuel doit être vérifié séparément, à partir de leur dénomination exacte et de leur numéro SIREN.
Commencez par relire votre contrat de construction de maison individuelle, ou CCMI. Relevez l’identité du constructeur, son siège et son numéro d’immatriculation. Comparez ces renseignements avec les annonces du Bulletin officiel des annonces civiles et commerciales, le BODACC, et les informations du greffe compétent. La date du jugement et la nature de la procédure sont essentielles ; une ancienne publication ne suffit pas à connaître la situation présente.
Considérez cette vérification comme une mise au point avec une lentille : l’enseigne constitue l’arrière-plan, mais le contrat doit rester au premier plan. Sur une feuille, alignez trois noms : celui du constructeur signataire, celui du bénéficiaire des paiements et celui du garant. Une différence entre ces identités n’établit pas une irrégularité, mais mérite une explication écrite. Ce rapprochement évite d’adresser toutes ses demandes au service commercial de la marque plutôt qu’aux interlocuteurs juridiquement concernés.
Le franchiseur reprend-il nécessairement les chantiers ?
Non, l’appartenance à un réseau ne crée pas, à elle seule, une obligation automatique de reprise par le franchiseur. Un engagement particulier ou une responsabilité éventuelle nécessite une analyse des contrats et des faits. Une annonce de reprise doit donc être précisée par écrit : entreprise intervenante, travaux concernés, financement et calendrier.
Les affaires locales rapportées ne décrivent pas une situation unique
Les exemples connus montrent des conséquences importantes pour les ménages, mais ils ne doivent pas être confondus ni présentés comme un état actualisé de l’ensemble du réseau.
Seissigma : une liquidation aux conséquences étendues
Matot Braine rapporte la liquidation judiciaire de Seissigma, franchisé dans l’Aisne, et la condamnation de son ancien dirigeant par le tribunal de commerce de Soissons à verser 2,5 millions d’euros au liquidateur. Cette somme ne constitue pas une indemnité directement promise à chaque client.
Au moment du récit, 16 mois après le placement en liquidation, l’article évoque 420 chantiers en cours ou en projet, partiellement financés, abandonnés dans l’Aisne, la Marne et le Nord. Il mentionne des reprises partielles, mais aussi 280 maisons restant en plan ou inachevées et 100 salariés contraints de rechercher un emploi ou de s’inscrire au chômage. Ces chiffres décrivent la situation rapportée à cette période, pas un bilan actuel.
En Bretagne, des difficultés de logement et de financement
France 3 Régions cite notamment MAHA et Habitat de l’Odet. Le reportage, qui suit une trentaine de Bretons et revient sur leur situation un an après de premières rencontres, décrit des retards, des maisons inachevées et des solutions de logement temporaire. Léa Gaillardon, dont le contrat avec MAHA avait été signé en avril 2023 pour un chantier prévu sur 12 mois, indique avoir déboursé 15 000 euros de sa poche. Un autre témoignage, celui de Dimitri Sigiscar, évoque dix mois de retard. Ces dépenses et délais ne préjugent pas de leur prise en charge juridique.
Redressement, liquidation : ce qui change pour votre chantier
Un redressement judiciaire vise à permettre la poursuite de l’activité lorsque celle-ci peut être envisagée. Il peut s’accompagner d’une période d’observation. Il ne signifie donc pas nécessairement l’arrêt définitif de tous les chantiers.
Une liquidation judiciaire intervient lorsque le redressement est manifestement impossible. Elle conduit généralement à la cessation de l’activité, sous réserve des modalités décidées dans la procédure. Pour autant, le sort de votre contrat ne se déduit pas d’un simple message annonçant la « faillite » du constructeur.
Demandez au mandataire ou au liquidateur désigné ce qu’il advient du contrat et identifiez, avec le garant, les conditions d’un éventuel achèvement. Ne signez pas précipitamment une résiliation ou un nouveau marché de travaux : cela peut modifier votre position contractuelle et compliquer la détermination des responsabilités.
Si le chantier est interrompu, documentez son état avant toute reprise : photographies datées, travaux exécutés, matériaux présents, défauts apparents et accès au bâtiment. Un constat ou une expertise peut être utile, notamment lorsque l’avancement réel ne correspond pas aux sommes déjà versées.
Le CCMI et la garantie de livraison : une protection à examiner précisément
Le guide juridique du cabinet de Maître Charles Paumier rappelle la garantie de livraison prévue par l’article L. 231-2, k, du Code de la construction et de l’habitation. L’article L. 231-6 encadre sa couverture contre les risques d’inexécution ou de mauvaise exécution à compter de l’ouverture du chantier.
Cette garantie repose sur une caution solidaire apportée par un organisme habilité. Le nom du garant doit être recherché dans le contrat et l’attestation de garantie. Il ne faut pas le déduire de celui d’un autre constructeur ou d’un autre client du réseau.
- Elle peut couvrir les dépassements nécessaires à l’achèvement, dans les conditions légales.
- Une franchise n’excédant pas 5 % du prix convenu peut concerner certains dépassements.
- Elle peut couvrir les conséquences de paiements anticipés ou de suppléments de prix imputables au constructeur.
- Les pénalités forfaitaires prévues en cas de retard de livraison excédant 30 jours entrent également dans son périmètre légal.
Cette protection n’équivaut pas au remboursement automatique de toutes les dépenses : loyers, intérêts, assurances ou préjudices nécessitent un examen distinct. Si le chantier n’a pas commencé ou si la maison a déjà été réceptionnée, faites vérifier les garanties réellement mobilisables. La garantie de livraison et l’assurance dommages-ouvrage n’ont pas le même objet.
Les démarches prioritaires pour préserver vos droits
- Constituez un dossier complet : CCMI, notice descriptive, avenants, attestation de garantie, appels de fonds, paiements, échanges et justificatifs des frais supplémentaires.
- Prévenez rapidement le garant par écrit : décrivez l’arrêt, les retards ou les inexécutions et demandez les modalités de prise en charge. Conservez les preuves d’envoi.
- Vérifiez la publication au BODACC : relevez le jugement et les coordonnées du mandataire ou du liquidateur.
- Examinez la déclaration de créance : le guide de Maître Charles Paumier rappelle un délai de principe de deux mois après la publication au BODACC. Faites confirmer le délai applicable à votre situation.
La déclaration s’adresse à l’organe compétent de la procédure, pas au BODACC. Elle ne remplace pas la demande d’intervention du garant : les deux démarches répondent à des objectifs différents.
Un avocat en droit de la construction ou une association spécialisée dans la défense des maîtres d’ouvrage peut vous aider à chiffrer vos demandes et à organiser les recours. Cet accompagnement devient particulièrement utile en cas de garantie introuvable, de refus de prise en charge, de malfaçons importantes ou de désaccord sur les travaux restant à financer.

- Maisons Pierre en redressement judiciaire ? Distinguer le groupe des franchisés avant d’agir - 11 novembre 2026
- Assurance pour entreprise individuelle : obligatoire selon l’activité, insuffisante sans les bonnes garanties - 10 novembre 2026
- Impôt en entreprise individuelle : micro, réel ou IS, ce qui change votre revenu disponible - 9 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Révoquer un gérant de SARL sans erreur : majorité, juste motif et indemnisation
 Indemnité d’éviction bail commercial : 2 ans pour agir, fonds de commerce et frais à chiffrer
 Pas-de-porte en bail commercial : enjeux juridiques, fiscaux et points de vigilance
 Augmentation du loyer d’un bail commercial : le calcul pour éviter une hausse injustifiée