Assurance pour entreprise individuelle : obligatoire selon l’activité, insuffisante sans les bonnes garanties
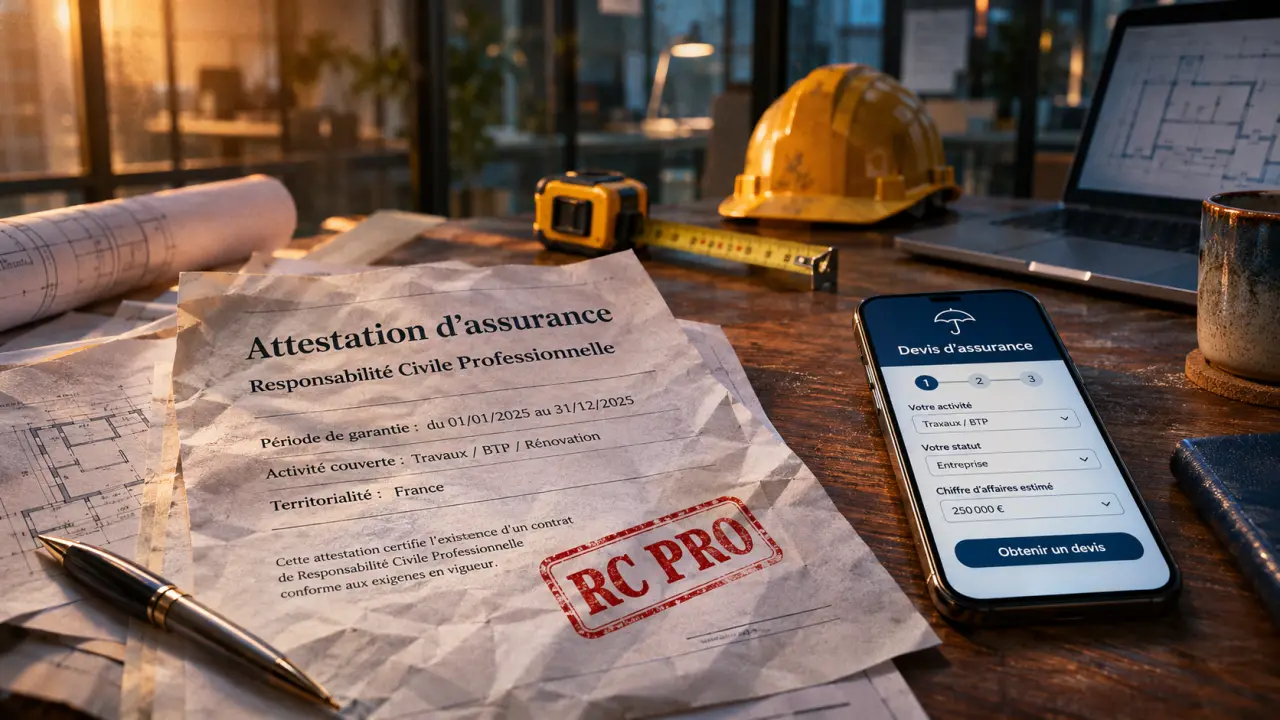
Il n’existe pas d’assurance professionnelle unique obligatoire pour toutes les entreprises individuelles. Vos obligations dépendent de votre métier, de vos véhicules, de vos locaux et de la présence de salariés. Une responsabilité civile professionnelle peut être imposée dans une profession réglementée, tandis que d’autres garanties restent facultatives, même lorsqu’elles sont essentielles pour continuer à travailler après un sinistre.
Pour choisir une assurance pour entreprise individuelle, commencez donc par distinguer les obligations légales, les exigences de vos contrats et les risques que votre trésorerie ne pourrait pas absorber.
Identifier ce qui est obligatoire dans votre situation
L’entreprise individuelle est une forme d’exercice de l’activité. La micro-entreprise correspond à un régime simplifié applicable à l’EI : elle ne dispense pas des assurances exigées pour le métier exercé. À activité et conditions d’exercice identiques, le régime fiscal ne détermine pas, à lui seul, les obligations d’assurance.
Une garantie peut aussi être demandée par un bailleur ou un client sans être légalement obligatoire pour toute votre profession. Cette distinction compte : une attestation exigée pour signer un marché ne prouve pas que la même couverture s’impose à tous les indépendants.
| Votre situation | Couverture à vérifier | Nature de l’obligation |
|---|---|---|
| Profession réglementée | Responsabilité civile professionnelle et garanties propres au métier | Légale selon la profession et les missions |
| Travaux de construction concernés | Assurance de responsabilité décennale | Légale lorsque cette responsabilité peut être engagée |
| Véhicule terrestre à moteur | Responsabilité civile automobile | Légale selon les règles applicables au véhicule |
| Local professionnel loué | Risques locatifs et garanties demandées au bail | À examiner selon le bail et la situation |
| Salariés | Complémentaire santé collective | Obligatoire, sous réserve des dispenses applicables |
Avant de démarrer, vérifiez les règles auprès de votre organisme professionnel et consultez les informations administratives de Service-Public. Faites ensuite confirmer par écrit à l’assureur que vos missions précises entrent dans le périmètre proposé.
Protéger sa responsabilité : le métier prime sur le statut
La RC Pro n’est pas obligatoire pour tous les indépendants
La responsabilité civile professionnelle, ou RC Pro, couvre les conséquences financières de dommages causés à des tiers dans les limites du contrat. Il peut s’agir de dommages corporels, matériels ou immatériels : blessure d’un client, bien détérioré ou préjudice financier lié à une erreur professionnelle.
Elle est obligatoire pour certaines professions réglementées, notamment dans la santé, le droit ou l’immobilier, selon leurs règles propres. Certaines activités immobilières nécessitent également une garantie financière, notamment en cas de détention de fonds. Pour une activité non soumise à obligation, la RC Pro reste souvent pertinente : l’absence d’obligation ne supprime pas votre responsabilité.
Vérifiez aussi la distinction entre responsabilité liée aux prestations et responsabilité civile d’exploitation, qui concerne les dommages occasionnés dans le fonctionnement courant de l’entreprise. Les deux ne sont pas nécessairement couvertes de la même manière.
Dans le bâtiment, examiner les travaux réellement réalisés
L’assurance décennale concerne les constructeurs dont la responsabilité décennale peut être engagée. Elle vise certains dommages graves, notamment ceux compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, pendant 10 ans après la réception.
Elle n’est pas automatiquement obligatoire pour toute personne intervenant sur un chantier. La nature des travaux, la mission et la qualité d’intervention comptent, notamment en sous-traitance. Le contrat doit correspondre exactement aux activités exercées : une attestation couvrant un métier voisin ne suffit pas. Lorsque l’assurance est obligatoire, souscrivez-la avant l’ouverture du chantier concerné.
Adapter les contrats aux locaux, aux déplacements et aux salariés
Local et matériel : ne pas confondre les garanties
Si vous louez un local professionnel, examinez les obligations d’assurance liées à votre situation et les clauses du bail. Elles peuvent porter notamment sur les risques d’incendie, d’explosion ou de dégâts des eaux. Pour un propriétaire, la situation diffère, avec des obligations particulières possibles, notamment en copropriété.
Assurer le bâtiment ou les risques locatifs ne signifie pas que votre ordinateur, vos aménagements et vos stocks sont couverts. Une multirisque professionnelle peut réunir plusieurs garanties, avec des extensions pour le vol ou le vandalisme. À domicile, prévenez votre assureur habitation : le matériel professionnel et l’accueil de clients ne sont pas nécessairement inclus.
Véhicules et embauche : deux vérifications distinctes
La responsabilité civile automobile obligatoire indemnise les tiers dans les conditions applicables. Elle ne couvre pas automatiquement les dommages à votre véhicule, vos outils ou les marchandises transportées. Déclarez l’usage professionnel, y compris pour un véhicule personnel utilisé lors de missions : un contrat limité aux trajets privés peut être inadapté.
Si vous employez des salariés, vous devez en principe proposer une complémentaire santé collective, avec les dispenses prévues par les règles applicables. Selon Service-Public, l’employeur finance au moins 50 % de la cotisation. Vérifiez également votre convention collective, qui peut prévoir des exigences supplémentaires, notamment en prévoyance. Cette couverture ne remplace pas votre propre complémentaire santé d’entrepreneur.
Couvrir les événements qui peuvent arrêter votre activité
Les assurances facultatives répondent à des besoins différents. La complémentaire santé complète les remboursements de soins ; la prévoyance peut apporter des prestations en cas d’arrêt de travail ou d’invalidité, selon les conditions souscrites. Pour un indépendant dont le revenu dépend directement de sa présence, cette distinction est déterminante.
Pour hiérarchiser vos besoins, raisonnez autour de l’axe qui maintient votre chiffre d’affaires : votre présence, une machine, un local ou un système informatique. Imaginez cet élément indisponible et suivez la chaîne des conséquences : commandes bloquées, factures retardées, charges toujours dues. Vous repérerez ainsi le point de rupture à protéger en priorité, plutôt que d’accumuler des garanties peu utiles.
- Perte d’exploitation : elle peut compenser certaines conséquences financières d’une interruption après un sinistre garanti. Une simple baisse des ventes n’est pas automatiquement couverte.
- Protection juridique : elle peut faciliter une résolution amiable et prendre en charge certains frais de procédure, selon le litige, les plafonds et les exclusions.
- Cyber-assurance : elle peut couvrir certaines prestations d’assistance, pertes ou dépenses après une attaque informatique ou un vol de données.
Ces garanties ne remplacent pas la prévention : sauvegardes séparées, entretien des équipements et sécurisation des locaux restent indispensables. Vérifiez les mesures de sécurité exigées par chaque contrat pour bénéficier de la couverture.
Comparer les devis au-delà de la cotisation annuelle
Le prix dépend notamment de l’activité, du chiffre d’affaires, des biens assurés, des garanties choisies et du niveau de couverture. Un consultant travaillant à domicile et un commerçant disposant d’un stock important n’ont pas les mêmes besoins : un tarif d’appel isolé constitue donc un mauvais repère.
Pour obtenir des devis comparables, transmettez à chaque assureur une description identique de vos prestations, lieux d’exercice, déplacements, équipements et effectifs. Demandez ensuite les conditions générales et particulières, pas seulement un tableau commercial.
- Contrôlez les activités déclarées : toutes vos prestations doivent figurer dans le périmètre assuré.
- Comparez les plafonds et sous-plafonds : identifiez les limites par sinistre et par période.
- Évaluez les franchises : le reste à charge doit rester supportable pour votre trésorerie.
- Lisez les exclusions et les délais : carence, franchise temporelle, durée d’indemnisation et déclaration des sinistres peuvent changer l’intérêt du contrat.
- Vérifiez la valeur d’indemnisation des biens : remplacement et vétusté peuvent conduire à des remboursements différents.
Enfin, actualisez vos contrats dès qu’une nouvelle prestation, une embauche, un véhicule ou un changement de local modifie votre exposition. La bonne assurance est celle qui correspond à votre activité réelle, pas seulement à celle décrite lors de sa création.

- Assurance pour entreprise individuelle : obligatoire selon l’activité, insuffisante sans les bonnes garanties - 10 novembre 2026
- Impôt en entreprise individuelle : micro, réel ou IS, ce qui change votre revenu disponible - 9 novembre 2026
- Climb Up en redressement judiciaire : cinq salles concernées, pas une fermeture générale - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Cachet de la poste faisant foi : comment sécuriser la recevabilité de vos recours administratifs
 TVA en micro-entreprise : 85 000 € ou 37 500 €, la date qui change vos factures
 Changement de statut étudiant à salarié : le délai de 2 mois pour sécuriser votre séjour
 Assurance protection juridique : les plafonds et exclusions comptent autant que le prix