Qonto pour une micro-entreprise : un compte dédié utile, mais pas obligatoire dans tous les cas
Qonto convient aux micro-entrepreneurs qui souhaitent séparer leurs dépenses professionnelles et suivre leur activité depuis un compte en ligne. Son intérêt dépend toutefois de vos besoins : quelques virements mensuels ne justifient pas forcément les mêmes services qu’une activité avec de nombreuses factures. Surtout, l’obligation d’avoir un compte dédié ne signifie pas nécessairement devoir souscrire une offre professionnelle.
Compte dédié et compte pro : la distinction avant de choisir Qonto
La micro-entreprise est un régime simplifié de l’entreprise individuelle, également connu sous le nom d’auto-entreprise. Elle permet d’exercer une activité avec des obligations fiscales, sociales et comptables allégées. Elle ne constitue pas une société distincte de l’entrepreneur.
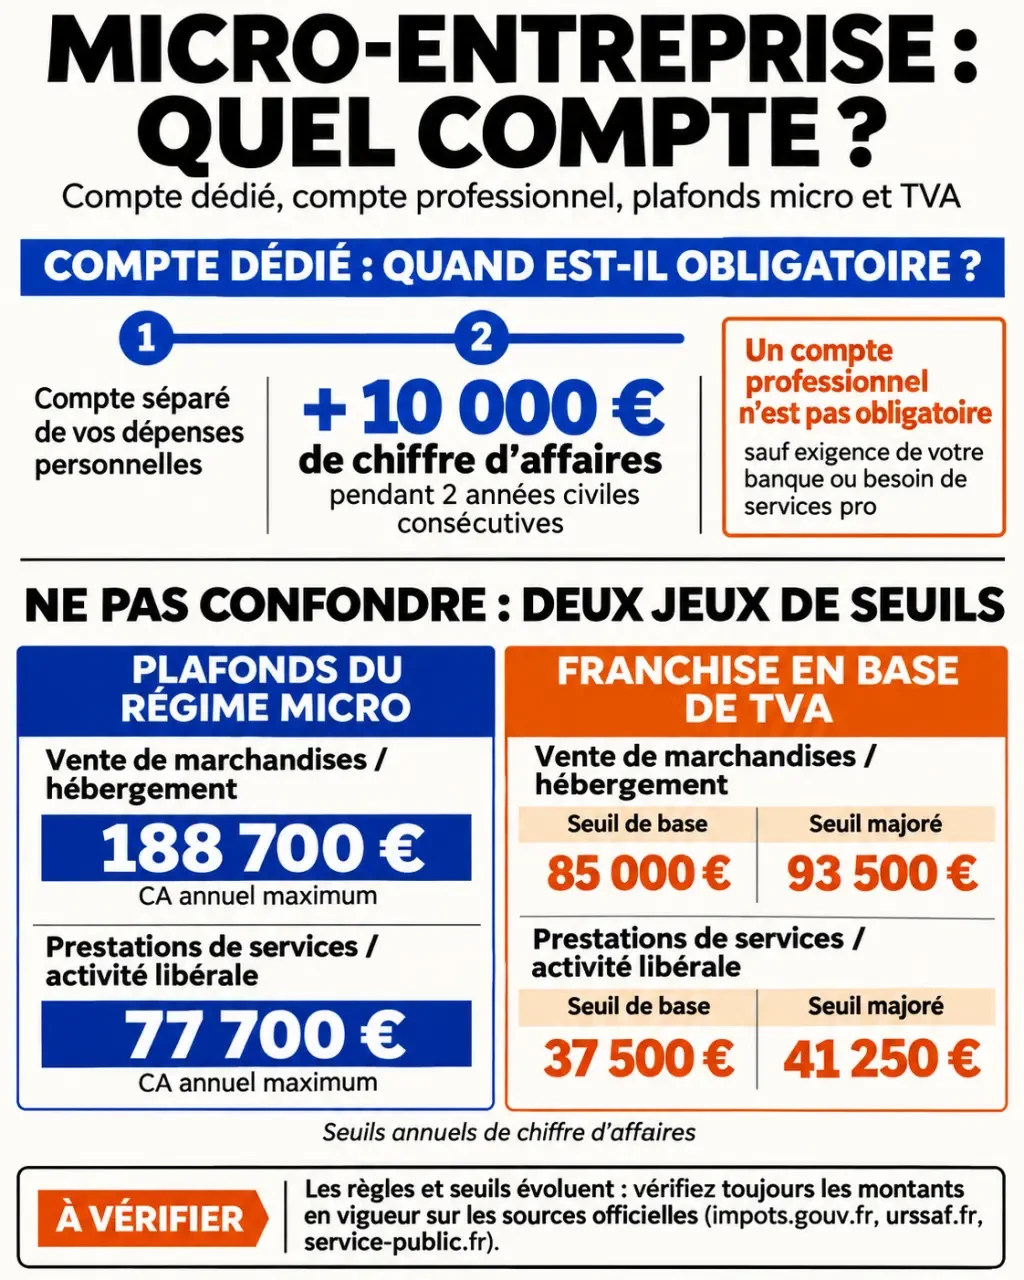
Un compte dédié sert exclusivement aux opérations de cette activité : encaissements clients, achats professionnels, cotisations et prélèvements liés à l’entreprise. Un compte professionnel désigne une offre commerciale proposant des services adaptés aux entreprises. Les deux notions ne se confondent donc pas.
Pour un micro-entrepreneur, un compte dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 euros pendant deux années consécutives. Un compte courant séparé peut répondre à cette obligation si l’établissement autorise son utilisation professionnelle. Il faut donc lire les conditions du contrat, et pas seulement comparer les frais.
Qonto représente une solution possible, non une obligation liée au régime. Même avant ce seuil, séparer les flux évite de chercher un règlement client au milieu des courses personnelles. À l’inverse, un entrepreneur avec peu de mouvements peut privilégier une solution plus simple, à condition qu’elle accepte son activité.
Ce que Qonto apporte concrètement à la gestion quotidienne
Qonto propose un compte professionnel en ligne, avec des moyens de paiement et des outils de suivi. Le tableau de bord et les notifications en temps réel facilitent la consultation des mouvements. Les fonctionnalités exactes, leurs limites et les éventuels suppléments dépendent de la formule choisie.
Suivre les règlements sans confondre facturation et encaissement
Un paiement reçu n’est pas simplement une ligne bancaire : il doit pouvoir être rapproché du bon client et de la bonne facture. Les outils de facturation, de suivi des paiements et de collecte des justificatifs, lorsqu’ils sont inclus dans l’offre retenue, peuvent réduire les manipulations. Une notification vous avertit d’un mouvement ; elle ne remplace cependant ni une vérification ni une relance.
Pensez votre organisation comme une toile dont chaque fil relie un devis, une facture, un encaissement et son justificatif. Le point fragile est souvent la référence du paiement : si le client indique seulement son nom, le rapprochement devient moins évident. Demandez un numéro de facture dans le libellé du virement et conservez cette même référence dans vos documents. Cette petite règle rend le suivi plus fiable, quel que soit l’outil utilisé.
Évaluer les promesses de gain de temps
Qonto met en avant des bénéfices commerciaux pouvant atteindre 5 heures de gestion économisées par mois et 30 % d’impayés en moins. Ces résultats ne constituent pas une garantie individuelle. Ils dépendent notamment du volume de factures, de l’organisation initiale et de l’usage réel des fonctionnalités.
Pour un consultant qui facture quelques clients réguliers, le bénéfice sera surtout la lisibilité. Pour un indépendant multipliant les missions et les achats, la centralisation des pièces peut devenir plus précieuse. Les avantages partenaires méritent également d’être examinés, mais seulement s’ils correspondent à des services que vous utiliseriez réellement.
Les obligations que le compte ne prend pas en charge à votre place
Un compte bien organisé facilite les déclarations ; il ne les remplace pas. Le micro-entrepreneur reste responsable de ses factures, de ses registres et du suivi des seuils applicables à son activité.
Déclarations sociales et fiscalité : partir des bonnes recettes
Le régime micro-social prévoit une déclaration mensuelle ou trimestrielle auprès de l’URSSAF, y compris en l’absence de chiffre d’affaires. Les cotisations sont calculées à partir des recettes à déclarer selon l’activité. Un virement personnel vers le compte n’est pas une vente : le total des crédits bancaires ne doit donc pas être repris automatiquement comme chiffre d’affaires.
Au régime micro-fiscal, les dépenses réelles ne sont pas déduites une à une. Un abattement forfaitaire s’applique généralement : 71 % pour les activités de vente concernées, 50 % pour les prestations de services relevant des BIC et 34 % pour les BNC, sous réserve des règles propres à certaines activités. L’abonnement Qonto constitue ainsi une sortie de trésorerie, sans déduction distincte du bénéfice imposable au régime micro.
L’impôt relève habituellement du prélèvement à la source par acomptes, sauf option éligible pour le versement libératoire. Il faut aussi tenir un livre des recettes et, pour certaines activités, un registre des achats, tout en conservant les justificatifs et en respectant les mentions obligatoires de facturation.
Plafonds du régime et TVA : deux suivis différents
Les plafonds de chiffre d’affaires du régime micro doivent être distingués des seuils de franchise en base de TVA. Les montants de 203 100 euros pour les ventes et 83 600 euros pour les prestations de services correspondent aux plafonds généraux du régime micro applicables selon la période et l’activité. Un dépassement pendant deux années consécutives peut entraîner la sortie du régime ; les activités mixtes et certaines activités particulières nécessitent une vérification spécifique.
Pour la TVA, les seuils de 91 900 euros et 36 800 euros, encore présents dans certaines présentations, sont des repères historiques : ils ne doivent pas servir seuls à déterminer votre situation actuelle. Vérifiez les montants et règles de dépassement applicables auprès de l’administration fiscale. La franchise dispense de collecter la TVA, mais empêche en principe de récupérer celle payée sur les achats. Il est possible de devenir redevable de la TVA tout en restant micro-entrepreneur.
Comparer le coût réel avant de préparer l’ouverture
La bonne formule n’est pas nécessairement celle qui comporte le plus de services. Partez de vos opérations habituelles et vérifiez les tarifs en vigueur, plutôt qu’un prix promotionnel isolé.
| Votre besoin | Point à vérifier |
|---|---|
| Encaisser des virements clients | Coordonnées du compte, virements inclus et limites éventuelles |
| Payer vos achats professionnels | Cartes comprises, plafonds et frais à l’étranger |
| Gérer les justificatifs | Collecte, classement, exports et intégrations incluses |
| Recevoir des chèques ou des espèces | Possibilités d’encaissement et restrictions du service |
| Limiter les frais fixes | Coût annuel, engagement, options et opérations supplémentaires |
Examinez aussi les conditions d’assistance, de résiliation et les besoins de financement. Un compte de paiement en ligne ne doit pas être supposé offrir les mêmes possibilités de découvert ou de crédit qu’une banque traditionnelle.
Pour l’ouverture, préparez votre pièce d’identité, les informations d’immatriculation de l’entreprise et les justificatifs demandés selon votre situation. Vérifiez d’abord que votre activité est acceptée. Qonto annonce une démarche en ligne réalisable en moins de 10 minutes ; ce temps de saisie ne garantit pas une validation immédiate, qui dépend des contrôles et de la complétude du dossier.
Une fois le compte actif, communiquez vos nouvelles coordonnées aux clients, transférez les prélèvements concernés et adoptez une routine de rapprochement. Choisissez Qonto si ses outils répondent à des tâches récurrentes identifiées, et non pour le seul intitulé « compte pro ». C’est la régularité du suivi, autant que le service choisi, qui rendra votre gestion plus simple.

- Qonto pour une micro-entreprise : un compte dédié utile, mais pas obligatoire dans tous les cas - 13 novembre 2026
- Abattement micro-entreprise : 71 %, 50 % ou 34 %, quelle part reste imposable ? - 12 novembre 2026
- Maisons Pierre en redressement judiciaire ? Distinguer le groupe des franchisés avant d’agir - 11 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comment créer une entreprise avec la CMA sans erreur : statut, immatriculation, accompagnement
 Freezone, Mainland ou Offshore : la structure qui change le visa, la banque et la fiscalité
 INPI création d’entreprise gratuit : informations libres d’accès, compte requis pour déposer
 Abattement micro-entreprise : 71 %, 50 % ou 34 %, quelle part reste imposable ?