Abattement micro-entreprise : 71 %, 50 % ou 34 %, quelle part reste imposable ?
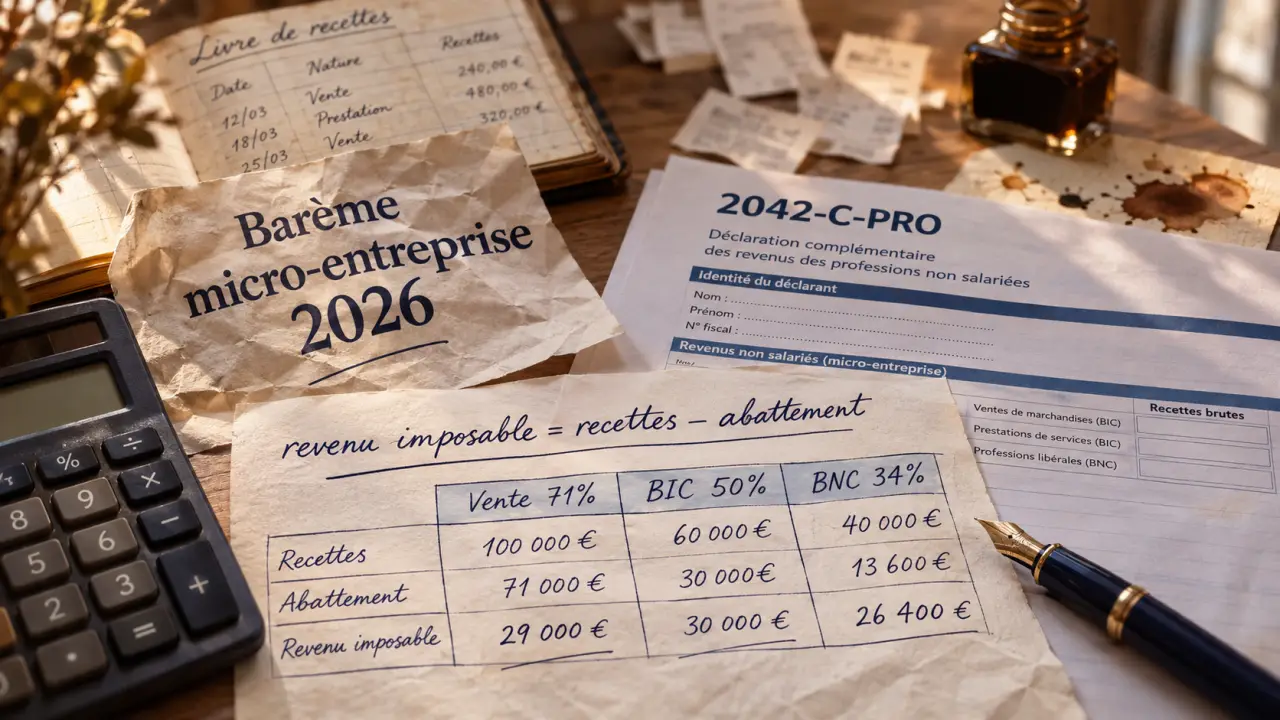
En micro-entreprise, vous ne payez pas l’impôt sur le revenu sur la totalité de votre chiffre d’affaires : l’administration applique un abattement forfaitaire pour représenter vos charges professionnelles. Son taux dépend de votre activité : généralement 71 % pour la vente, 50 % pour les services BIC et 34 % pour les activités BNC. Vous déclarez toutefois vos encaissements avant abattement, et non le revenu imposable calculé.
Identifier le bon taux avant de calculer votre revenu
L’abattement micro-entreprise remplace la déduction détaillée des dépenses professionnelles. Il s’applique dans le régime micro-fiscal classique, lorsque vos revenus professionnels sont soumis au barème progressif de l’impôt sur le revenu. Ce n’est ni un remboursement de frais ni une réduction directe de votre impôt.
Calculer votre revenu imposable en micro-entreprise
Estimez le bénéfice imposable après l’abattement forfaitaire applicable à chaque catégorie d’activité en 2026.
Résultat de l’estimation
| Catégorie | Recettes | Abattement | Revenu imposable |
|---|
L’abattement retenu est au minimum de 305 € par catégorie renseignée. Le revenu imposable ne peut pas être inférieur à zéro.
Saisissez les recettes ou le chiffre d’affaires effectivement encaissés, hors TVA.
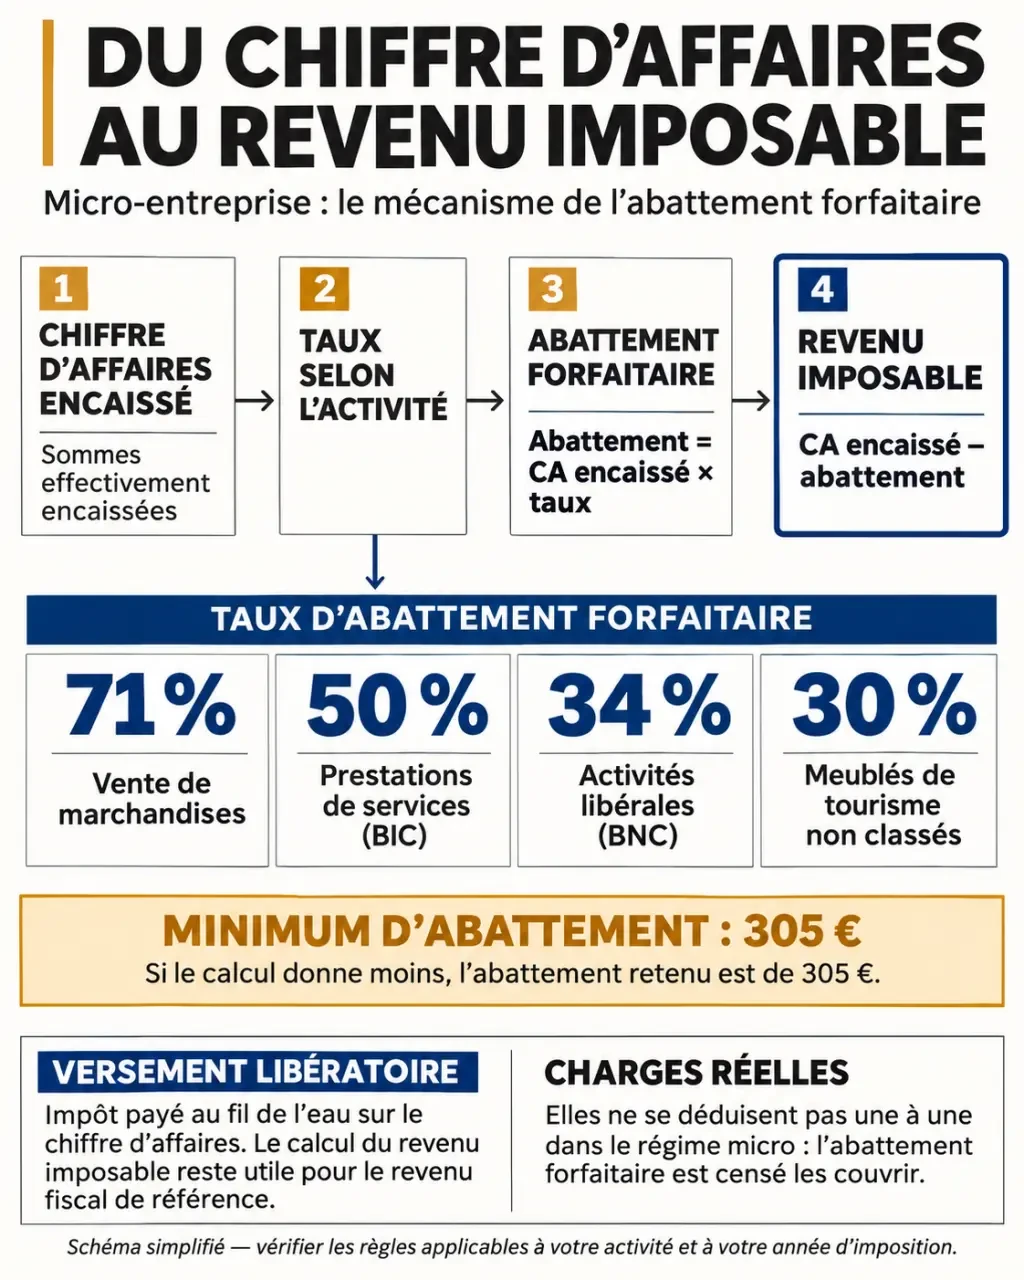
| Nature de l’activité | Abattement | Part imposable avant minimum |
|---|---|---|
| Achat-revente de marchandises et fourniture de logement relevant du taux général, hors locations meublées particulières | 71 % | 29 % |
| Prestations de services commerciales ou artisanales en micro-BIC | 50 % | 50 % |
| Activités libérales et autres recettes en micro-BNC | 34 % | 66 % |
| Location de meublés de tourisme non classés | 30 % | 70 % |
Les BIC sont les bénéfices industriels et commerciaux ; les BNC désignent les bénéfices non commerciaux. Un consultant relève généralement des BNC, tandis qu’une prestation artisanale relève habituellement des BIC. Le mot « service » ne suffit donc pas à déterminer le taux. En cas de doute, faites confirmer votre catégorie fiscale par votre service des impôts des entreprises.
La location meublée mérite une vérification distincte. Pour les recettes de 2026, les meublés de tourisme classés et les chambres d’hôtes bénéficient d’un abattement de 50 %, contre 30 % pour les meublés de tourisme non classés. Ne leur appliquez pas automatiquement le taux de 71 % réservé à d’autres activités d’hébergement.
Calculer la base imposable, y compris avec de faibles recettes
Le calcul suit une formule simple : revenu imposable = chiffre d’affaires ou recettes encaissées − abattement forfaitaire. Le résultat constitue un bénéfice fiscal, pas le montant de l’impôt à payer. L’impôt dépend ensuite des autres revenus du foyer, du quotient familial et du barème applicable.
- Vente : avec 70 000 € de chiffre d’affaires, l’abattement de 71 % représente 49 700 €. Le revenu imposable est de 20 300 €.
- Services BIC : avec 40 000 € de chiffre d’affaires, l’abattement de 50 % laisse 20 000 € imposables.
- Activité BNC : avec 60 000 € de recettes, l’abattement de 34 % représente 20 400 €. Le revenu imposable atteint 39 600 €.
Le minimum de 305 € protège les petits chiffres d’affaires
L’abattement bénéficie d’un minimum de 305 €, sans pouvoir créer un déficit. Ainsi, pour une activité unique avec 400 € de recettes, le revenu imposable est de 95 € lorsque l’abattement proportionnel serait inférieur à ce minimum. Si les recettes ne dépassent pas 305 €, le bénéfice imposable est nul. Avec zéro encaissement, aucun déficit fiscal ne résulte de ce mécanisme.
Une activité mixte exige de séparer les encaissements
Chaque fraction de chiffre d’affaires reçoit son propre taux. Pour 50 000 € de ventes et 10 000 € de cours relevant des BNC, le bénéfice imposable est de 14 500 € pour les ventes, auxquels s’ajoutent 6 600 € pour les cours, soit 21 100 € au total. Ne calculez pas un taux moyen approximatif. Les règles de minimum se vérifient par catégorie fiscale, et non facture par facture.
Déclarer le montant brut sans déduire deux fois les charges
Lors de votre déclaration annuelle de revenus, renseignez le chiffre d’affaires ou les recettes dans les rubriques adaptées du formulaire 2042-C-PRO. L’administration calcule automatiquement l’abattement. Si vous déclarez directement votre bénéfice après abattement, vous minorez à tort le montant à déclarer.
Pour une micro-entreprise classique, retenez les sommes effectivement encaissées pendant l’année, et non simplement les factures émises. Une facture de décembre payée en janvier entre normalement dans les encaissements de l’année suivante. Si vous facturez la TVA, raisonnez hors taxes : la TVA collectée n’entre pas dans votre chiffre d’affaires fiscal.
- Rassemblez votre livre des recettes et vos relevés d’encaissement.
- Ventilez les montants entre ventes, services BIC et recettes BNC, si nécessaire.
- Rapprochez-les de votre attestation fiscale Urssaf, lorsqu’elle correspond à votre situation.
- Reportez les montants bruts dans les cases correspondant à votre activité et à votre option fiscale.
Les déclarations mensuelles ou trimestrielles à l’Urssaf ne remplacent pas cette déclaration annuelle. Par ailleurs, l’abattement fiscal ne réduit pas la base des cotisations sociales : celles-ci sont calculées selon les règles du régime micro-social, sur le chiffre d’affaires encaissé.
Vérifier les plafonds du régime indépendamment de l’abattement
Un taux d’abattement et un seuil de chiffre d’affaires répondent à deux questions différentes : le premier détermine le bénéfice imposable ; le second conditionne l’accès au régime. Pour 2026, les plafonds généraux sont les suivants :
| Activité | Plafond annuel de chiffre d’affaires HT |
|---|---|
| Ventes et hébergement relevant du plafond général | 203 100 € |
| Prestations de services BIC et activités BNC | 83 600 € |
| Meublés de tourisme classés et chambres d’hôtes | 83 600 € |
| Meublés de tourisme non classés | 15 000 € |
En activité mixte vente-services, le chiffre d’affaires global doit respecter 203 100 €, et la fraction de services doit rester dans la limite de 83 600 €. Un dépassement isolé ne provoque généralement pas une sortie immédiate : le dépassement pendant deux années consécutives entraîne la sortie du micro au 1er janvier suivant la seconde année.
Lors d’une création en cours d’année, le seuil servant à apprécier le respect des limites est ajusté au prorata de la durée d’activité : plafond annuel × nombre de jours d’activité ÷ 365 pour une année non bissextile. Ce prorata concerne le seuil, pas le taux d’abattement. Vérifiez les règles de première année et de transition sur Service-Public ou auprès des impôts.
Enfin, les plafonds de franchise de TVA sont distincts : être redevable de la TVA n’interdit pas, à lui seul, de rester au régime micro-fiscal.
Comparer le forfait, le versement libératoire et les charges réelles
Le versement libératoire taxe directement les encaissements
Sous conditions, notamment de revenu fiscal de référence du foyer en N−2, vous pouvez choisir le versement libératoire. L’impôt correspond alors à 1 % du chiffre d’affaires pour l’achat-revente, 1,7 % pour les services BIC ou 2,2 % pour les BNC. L’abattement ne vient pas diminuer cette base de calcul.
Cette option n’est pas systématiquement avantageuse : un foyer non imposable au barème peut payer un impôt qu’il n’aurait pas supporté sans elle. La déclaration annuelle reste obligatoire, et ces revenus peuvent influer sur le taux appliqué aux autres revenus du foyer.
Des dépenses élevées peuvent justifier une étude du réel
En micro, achats, loyers, déplacements, commissions et cotisations sociales ne se déduisent pas en supplément du forfait. Si vos charges déductibles dépassent durablement l’abattement, comparez le régime réel — ou la déclaration contrôlée en BNC — en intégrant les obligations comptables et les conséquences sociales.
Un artisan qui achète du tissu doit aussi regarder les chutes, doublures et fournitures : deux créations vendues au même prix peuvent avoir des coûts très différents. L’abattement, lui, reste identique à chiffre d’affaires égal. Suivre le coût matière par pièce et les pertes de coupe révèle donc une marge que le forfait fiscal ne mesure pas. Le bénéfice imposable n’est pas votre trésorerie disponible.

- Abattement micro-entreprise : 71 %, 50 % ou 34 %, quelle part reste imposable ? - 12 novembre 2026
- Maisons Pierre en redressement judiciaire ? Distinguer le groupe des franchisés avant d’agir - 11 novembre 2026
- Assurance pour entreprise individuelle : obligatoire selon l’activité, insuffisante sans les bonnes garanties - 10 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Prêt d’honneur création entreprise : taux zéro, sans garantie et effet de levier bancaire
 Comment créer une entreprise avec la CMA sans erreur : statut, immatriculation, accompagnement
 Freezone, Mainland ou Offshore : la structure qui change le visa, la banque et la fiscalité
 Imposition de la micro-entreprise : distinguer impôt, cotisations, CFE et TVA